
「節税になる」と勧められて、数年前にアメリカ不動産を購入した。
ところが現在、「実際にいくらで売れるのか分からない」「管理会社から十分な報告がない」「修繕費が増えている」「賃料が相場より低い気がする」「Property TaxやInsuranceが上がっている」といった問題を抱えていないでしょうか。
かつて日本では、国外中古不動産の減価償却を利用した所得税対策が富裕層を中心に広がり、多くの日本人がアメリカ不動産を購入しました。
しかし、2021年分以後は一定の国外中古建物について、簡便法等によって計算した減価償却費に相当する損失を、給与所得など他の所得と損益通算することが制限されています。
ここで重要なのは、「当初期待した節税効果が得られなくなったから、その不動産には価値がない」ということではありません。
アメリカ不動産は本来、Rentを生み、適切に管理し、Asset Valueを維持・向上させ、最終的には売却まで行う「Asset」です。
節税目的で購入した物件だからこそ、いま一度、税務メリットではなく「不動産そのものの収益力と資産価値」を確認する必要があります。
本記事では、節税目的で購入したアメリカ不動産をこれからどうするべきなのか、Credi TechがAsset Managementの現場で行っている「セカンドオピニオン」という考え方から解説します。
なぜ「節税目的」でアメリカ不動産が買われたのか
国外中古不動産の減価償却を利用した節税スキーム
アメリカ不動産を利用した個人の所得税対策で注目されたのが、中古建物の減価償却です。
日本の税制では、中古資産を取得して事業の用に供した場合、使用可能期間を合理的に見積もることが困難な一定のケースでは「簡便法」によって耐用年数を算定できる仕組みがあります。
法定耐用年数をすべて経過した中古資産の場合、簡便法では法定耐用年数の20%に相当する年数を耐用年数として計算します。
この仕組みと、土地より建物部分の価格割合が比較的高い物件が存在するアメリカ不動産との組み合わせが、日本の高所得者層から注目されました。
短期間に大きな減価償却費を計上し、不動産所得に生じた赤字を給与所得などと損益通算することで、所得税負担を軽減するという考え方です。
2021年から何が変わったのか
2020年度税制改正により「国外中古建物の不動産所得に係る損益通算等の特例」が創設され、2021年分以後の所得税から適用されています。
ただし、「海外不動産の赤字はすべて損益通算できなくなった」と理解するのは正確ではありません。
一定の国外中古建物から生じた不動産所得の損失のうち、簡便法等によって算定した耐用年数をもとに計算された減価償却費に相当する一定部分について、損失が生じなかったものとみなされます。
そのため、その部分については国内不動産との所得内通算や、給与所得など他の所得との損益通算ができません。
この改正によって、かつて日本の富裕層の間で広がった「国外中古不動産の短期償却によって大きな赤字を作り、給与所得などと損益通算する」という節税スキームは大きく制限されました。
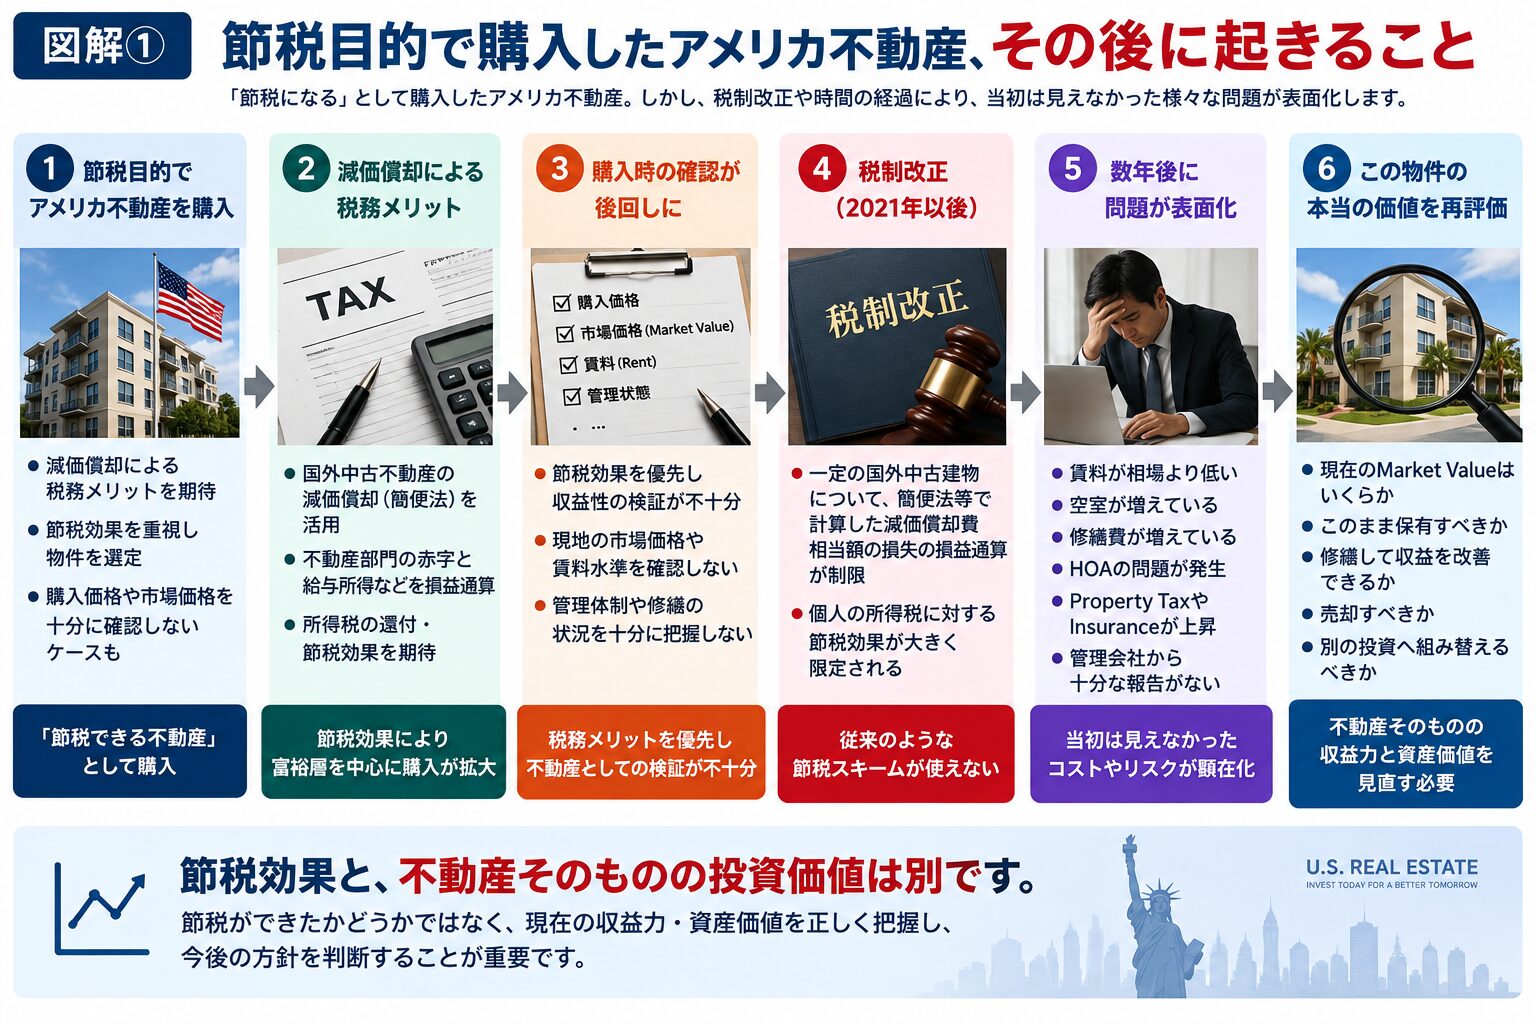
節税効果と、不動産そのものの投資価値は別です。
法人によるアメリカ不動産の減価償却やTax Controlについては、以下の記事で詳しく解説しています。

節税効果と不動産の投資価値は分けて考える
問題は、節税目的でアメリカ不動産を購入したこと自体ではありません。
節税効果が投資判断の中心になったことで、購入価格、Market Value、Rent、立地、建物状態、HOA、管理体制、将来の売却可能性など、本来不動産投資で確認すべき項目の優先順位が下がってしまったケースがあることです。
不動産投資の成果は「いくら税金を減らせたか」だけでは判断できません。
購入から保有期間中のCash Flow、そして最終的な売却までを含めて判断する必要があります。
節税目的で買った物件の「その後」に問題が起きている
購入価格は本当にMarket Valueと見合っていたのか
最初に確認したいのが、Owner自身が「いくらで買ったのか」と「購入当時のMarket Valueはいくらだったのか」です。
日本人向けのアメリカ不動産販売では、販売会社が現地で不動産を一度取得し、その後、日本人投資家へ再販売する「買取再販」のモデルもあります。
買取再販そのものに問題があるわけではありません。販売会社には物件取得費用、保有コスト、為替リスク、販売経費、事業利益などが必要だからです。
一方、Credi Techが実際の取引価格を確認した事例では、販売会社の取得価格に対して20~30%程度高い価格で日本人投資家へ販売されていたケースも確認しています。
重要なのは「販売会社がいくら利益を得たか」ではありません。
Ownerが購入した価格が、その時点の現地Market Valueに対して妥当だったのか。
節税効果を優先して購入したOwnerの中には、現地のComparable SalesやMarket Valueを十分確認せず、数年後に売却査定を取得して初めて、購入価格と市場価格の差に気づくケースがあります。
現在のRentとNOIを確認する
次に確認するのが、現在の収益力です。
購入時に提示された表面利回りだけを見るのではなく、現在のRentがMarket Rentと比較して適正なのか、Vacancyはどの程度なのか、Repair、PM Fee、HOA、Property Tax、Insuranceなどを差し引いた後にどの程度の収益が残っているのかを確認します。
そこで重要になる指標が、NOI(Net Operating Income)です。
Marketが成長していても、Rentが適切に改定されず、運営コストだけが上昇していればNOIは低下します。そしてNOIの低下は、収益不動産としてのAsset Valueにも影響します。
PMから報告が来ているだけではAsset Managementではない
アメリカ不動産では、PM(Property Management)がTenant対応、Rent Collection、日常的なRepairなどを担当します。
しかし、PMから毎月Statementが届いているからといって、Asset全体が適切に管理されているとは限りません。
現在のRentはMarket Rentと比較して適正なのか。Repairにいくら投資するべきなのか。HOAの財務状況は問題ないのか。今後も保有するべきなのか。売却した場合はいくらになるのか。
こうしたOwner側の投資判断を支援するのが、AM(Asset Management)です。


売却しようとして初めて問題に気づくこともある
購入後の管理状態に問題がある物件では、売却を検討して初めて問題が表面化することがあります。
HOAのReserve不足、大規模修繕、Special Assessment、未解決のRepair、Lien、Insurance、Title、Tenantの状況など、保有中には十分確認していなかった問題が売却時のDue Diligenceで明らかになることがあります。
特にTexasで日本人Ownerが購入した一部の物件では、サブリース、HOA、修繕、管理体制など複数の問題が重なり、希望価格で売却することが難しくなった事例もあります。
Texasで実際に起きたトラブルについては、以下の記事で詳しく解説しています。

アメリカ不動産を一度「セカンドオピニオン」で診断する
節税目的で購入したアメリカ不動産について不安がある場合、いきなり「売却する」「管理会社を変更する」と決める必要はありません。
最初に行うべきなのは、現在の物件状況を客観的に把握することです。
Credi Techでは、他社で購入したアメリカ不動産について相談を受けた場合、購入時の情報だけでなく、現在の収益・コスト・管理状況・出口まで含めて確認します。
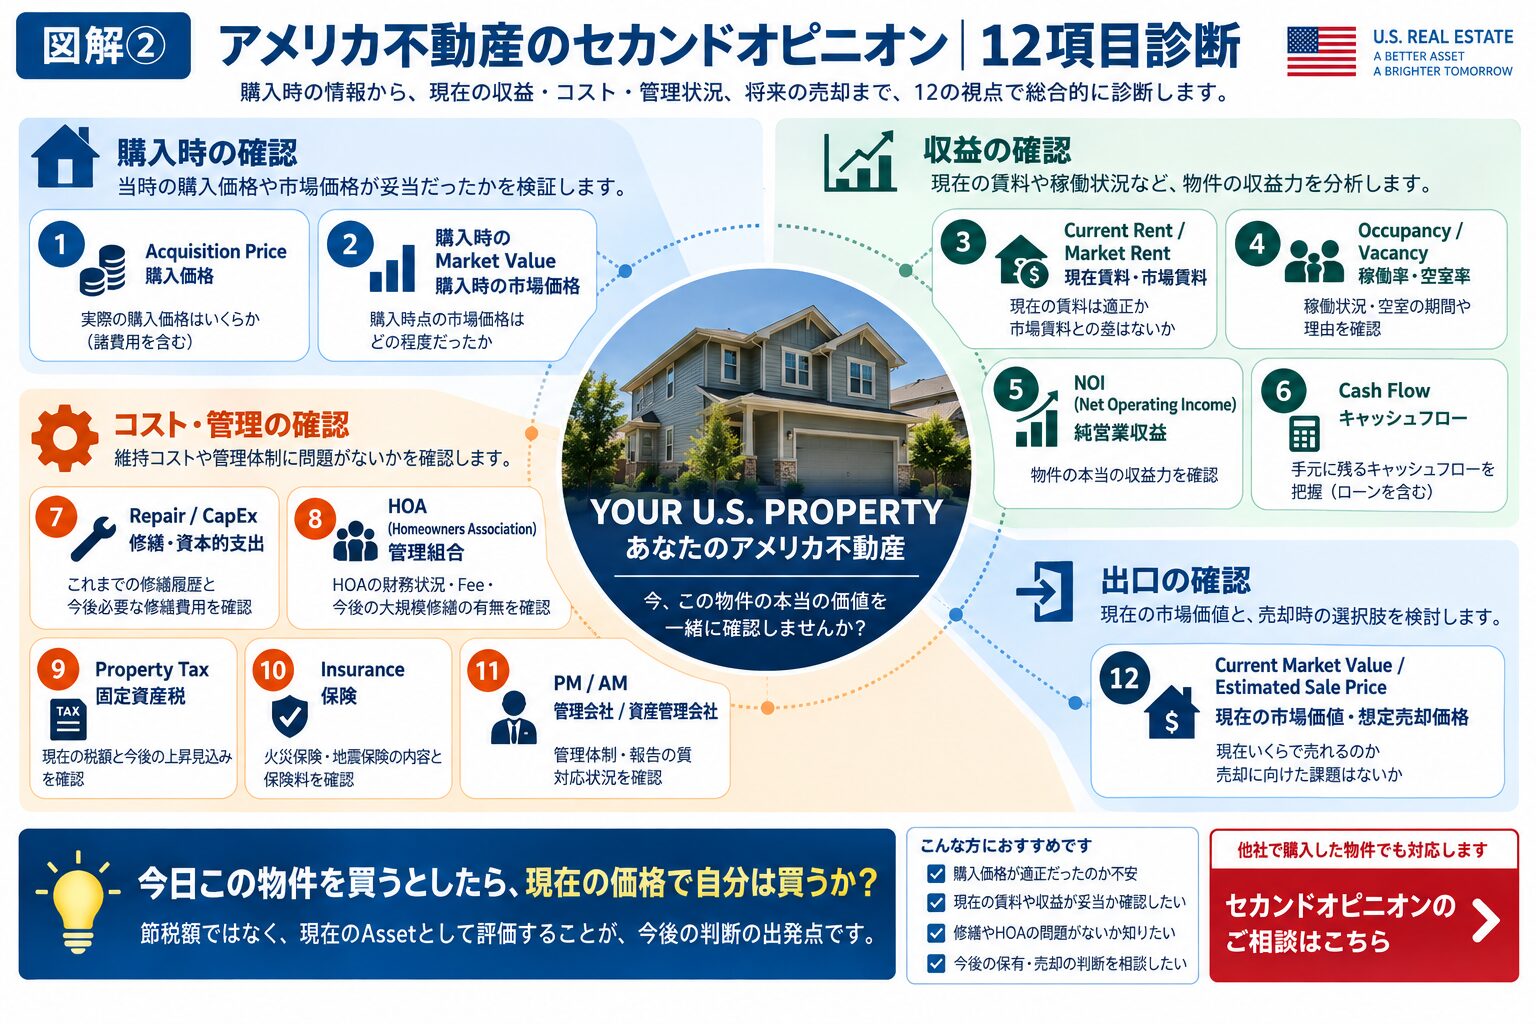
購入時の価格を確認する
① Acquisition Price
実際の購入価格を確認します。販売会社へのFee等が含まれている場合は、可能な範囲で内訳も確認します。
② 購入時のMarket Value
購入時点のComparable Salesなどから、当時の市場価格と購入価格に大きな乖離がなかったかを確認します。
現在の収益力を確認する
③ Current Rent / Market Rent
現在の賃料と周辺のMarket Rentを比較します。
④ Occupancy / Vacancy
現在の稼働状況だけでなく、過去のVacancyやTenant入れ替え状況も確認します。
⑤ NOI
Rentから運営費用を差し引き、物件本来の収益力を確認します。
⑥ Cash Flow
Loanがある場合はDebt Serviceも含め、最終的にOwnerの手元に残るCash Flowを確認します。
コストと管理状態を確認する
⑦ Repair / CapEx
これまでどのようなRepairを行ったのか、今後どの程度のCapital Expenditureが必要なのかを確認します。
⑧ HOA
Condominiumなどの場合は、HOAのFee、Reserve、Special Assessment、大規模修繕計画などを確認します。
⑨ Property Tax
Property Taxの現在額と、今後の上昇リスクを確認します。
⑩ Insurance
現在の保険内容、Premium、Deductibleなどを確認します。
⑪ PM / AM
管理会社から適切な報告があるか、RepairやVendor管理が行われているか、Ownerが判断するための情報が提供されているかを確認します。
最後に「いま売ったらいくらか」を確認する
⑫ Current Market Value / Estimated Sale Price
最後に、現在のMarket Valueと想定売却価格を確認します。
ここまで確認すると、「購入価格から値上がりしているか」だけではなく、これまでのCash Flow、今後必要となるRepair、売却費用なども含めて、現在のAssetとしての状態を判断できます。
そのとき、ひとつのシンプルな質問を自分自身にしてみてください。
「今日この物件を買うとしたら、現在の価格で自分は買うだろうか?」
節税額ではなく、現在のAssetとして評価することが、今後の判断の出発点です。
診断した後の選択肢は5つ
セカンドオピニオンを行った結果、必ず売却するわけではありません。
物件の収益力、管理状態、将来必要となる投資額、Market環境などを比較し、Ownerにとって合理的な選択肢を考えます。
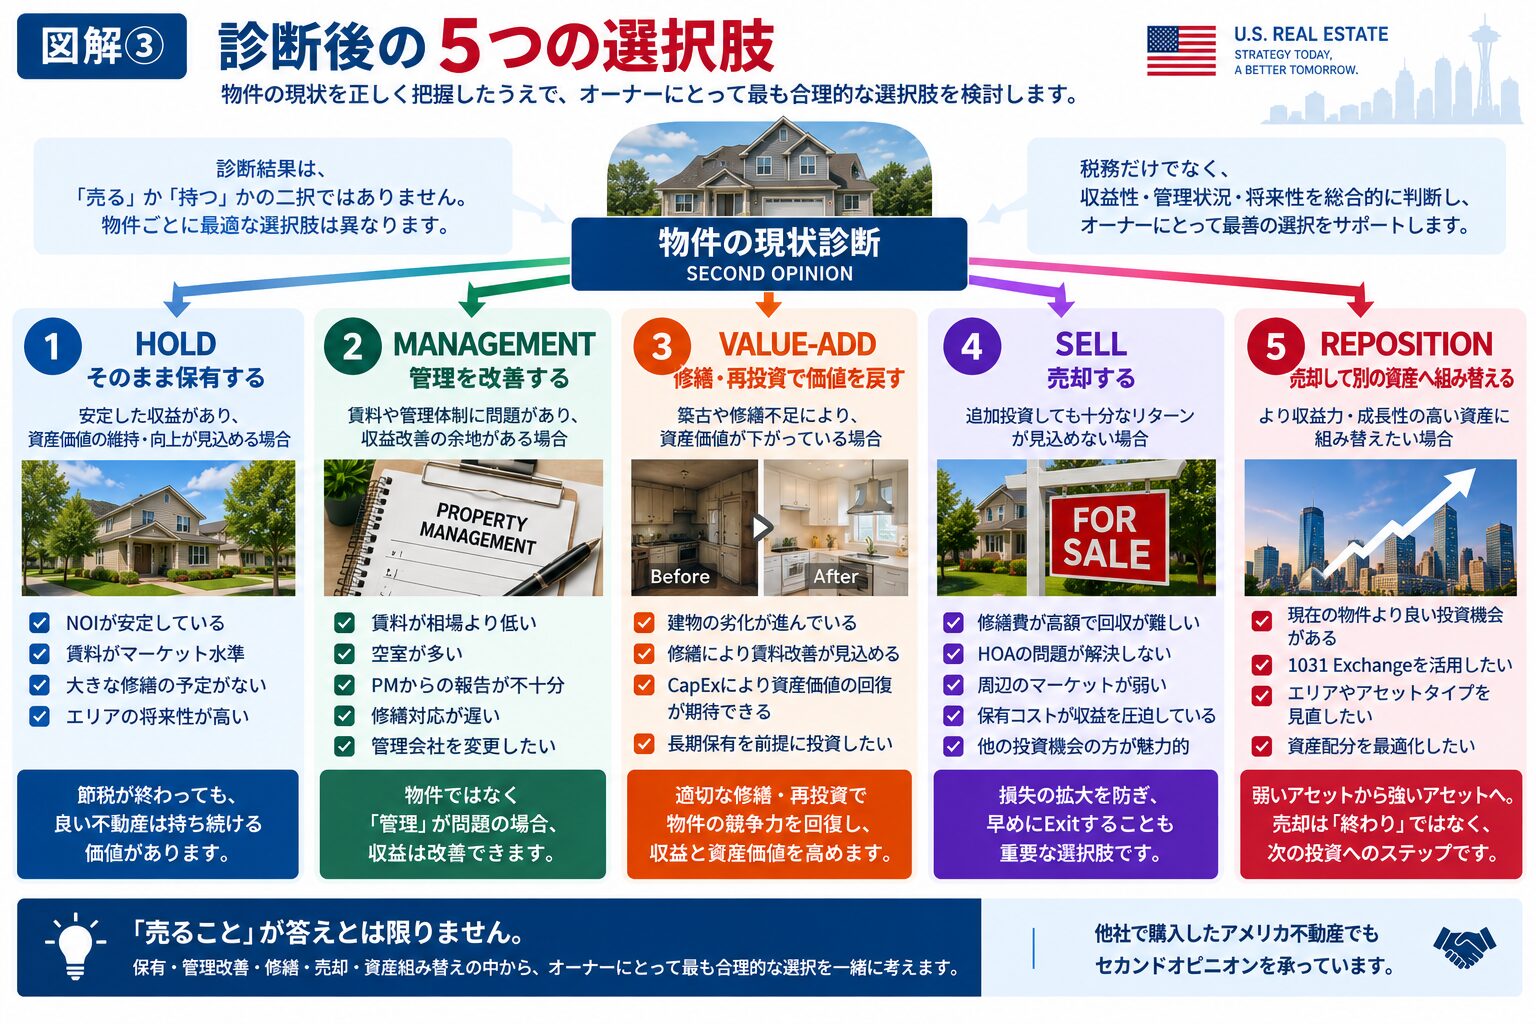
① HOLD|そのまま保有する
NOIが安定し、RentもMarket水準で、大きなRepairやHOAの問題がなく、今後もAsset Valueの維持・向上が期待できるのであれば、無理に売却する必要はありません。
節税効果が終わったとしても、良い不動産は持ち続ける価値があります。
② MANAGEMENT|管理を改善する
物件そのものには問題がないものの、RentがMarketより低い、Vacancyが多い、PMからの報告が不十分、Repair対応が遅いといった問題であれば、Managementを改善することで収益力を回復できる可能性があります。
この場合はPMの変更だけでなく、Owner側に立ってPMやVendorを管理するAM体制を見直すことも選択肢になります。
③ VALUE-ADD|修繕・再投資で価値を戻す
築古物件だからといって、すぐに売却することが正解とは限りません。
必要なRepair、Renovation、設備更新などを行うことでRentを改善し、Vacancyを減らし、Asset Valueを回復できる物件もあります。
重要なのは、単に「修繕費が高いから使わない」と判断するのではなく、投資するCapExに対してどの程度のReturnが期待できるかを判断することです。
④ SELL|売却する
今後必要となるRepairが大きい、HOAの問題が解決しない、周辺Marketの競争力が低下している、保有コストが収益を圧迫しているなど、追加投資に対して十分なReturnが期待できない場合は、売却も重要な選択肢です。
ただし、旧記事のように「長期譲渡になるまで待つ」「節税効果がなくなったからすぐ売る」と税務だけで判断するべきではありません。
現在のMarket Value、将来のCash Flow、Repair、売却費用、税務などを総合的に比較してExitを判断します。
⑤ REPOSITION|売却して別のAssetへ組み替える
売却は「アメリカ不動産投資の終了」を意味するものではありません。
現在の物件より収益力や成長性が期待できるAssetがあるのであれば、弱いAssetから強いAssetへ組み替えることもAsset Managementの重要な選択肢です。
米国税務上の要件を満たす場合には、1031 Exchangeなどを検討できる場合もあります。
「売るか、持つか」の二択ではなく、保有・管理改善・再投資・売却・資産組み替えを比較することが重要です。
「節税できたか」ではなく「投資として成功したか」で判断する
旧記事では、建物比率、所得税率、Cap Rate、購入・売却費用などを一定の数値に固定して「節税効果○%」という計算を行っていました。
しかし、実際の投資成果は、購入価格、建物比率、所得、保有期間、Rent、Vacancy、Repair、Property Tax、Insurance、為替、売却価格などによって大きく変わります。
そのため、現在は一律のパーセンテージで「節税効果」を判断するべきではないと考えています。
例えば、税負担を500万円軽減できたとしても、Market Valueより高く購入し、最終的に購入価格より1,000万円低い価格でしか売却できなければ、投資全体として成功したとは言い切れません。
反対に、当初期待していた税務メリットが得られなかったとしても、保有期間中に安定したNOIを生み、適切な価格で売却できれば、不動産投資として成立している可能性があります。
税務メリットは不動産投資の一部分であって、投資成果そのものではありません。
Credi Techが一貫して重視しているのは、節税するためにアメリカ不動産を買うのではなく、投資として成立するアメリカ不動産に、利用可能な税務メリットがあれば活用するという考え方です。
アメリカ不動産の税務や確定申告については、以下の記事で詳しく解説しています。
Cost Segregationについて確認したい方は、以下の記事をご覧ください。

他社で購入したアメリカ不動産の「セカンドオピニオン」
Credi Techでは、自社で販売した物件だけでなく、他社で購入したアメリカ不動産についてもAsset Management・管理移管のご相談を受け付けています。
「節税効果が終わった後、どうすればいいか分からない」「購入価格が適正だったのか確認したい」「現在の物件価値が分からない」「管理会社から十分な報告がない」「現在のRentやNOIが適正なのか確認したい」「修繕して保有するべきか、売却するべきか判断したい」といった場合には、まず物件の現在地を確認します。
Credi Techのセカンドオピニオンは、売却することを前提とした査定ではありません。
売らなくていい物件なら、そのまま保有する。
Managementに問題があれば管理を改善する。再投資によって価値を戻せるのであればRepair・Value-addを検討する。追加投資が合理的でなければ売却する。より良い投資機会があればAssetの組み替えを検討する。
売却ありきではなく、保有・管理改善・修繕・売却・資産組み替えの中から、Ownerにとって合理的な選択肢を整理することがAMの役割です。
海外不動産のホントのトコロYouTube版
記事では書ききれないリアルを発信中!
個別に相談したい方はこちら!