
「決算対策で加入した生命保険を、そろそろ解約したい。しかし、一括解約すると大きな利益が出てしまう」。逓増定期保険や旧来の全損型がん保険などを法人で保有する経営者の中には、このような出口の問題を抱えている方もいるのではないでしょうか。
そこで本記事では、生命保険を一括解約せず、契約者貸付を利用して米国不動産を取得し、その後、法人全体の損益を確認しながら生命保険を部分解約していくという考え方を紹介します。単なる節税ではなく、法人に蓄積された保険資産を、将来の収益を生む資産へ段階的に組み替える戦略です。
※本記事は一般的な資産戦略の考え方を解説するものであり、特定の税務効果を保証するものではありません。生命保険の経理処理、契約者貸付、部分解約、米国不動産の減価償却等は、契約内容や法人の状況によって取り扱いが異なるため、実行時には税理士等の専門家への確認が必要です。
「節税のために入った生命保険」が法人に残っていませんか?
法人生命保険には、経営者や役員に万一のことがあった場合の保障、事業承継、退職金準備など、本来重要な役割があります。一方、過去には期末になって予想以上の利益が出た際に、決算対策の一環として生命保険へ加入するケースも多く見られました。
特に、逓増定期保険や旧来の全損型がん保険などを利用し、法人の利益対策と将来の資金準備を行ってきた経営者も少なくありません。問題になるのは、加入時ではなく、その後の「出口」です。
解約返戻率にはピークがある
貯蓄性のある法人生命保険では、商品によって一定期間後に解約返戻率が高くなり、その後は返戻率が低下していくものがあります。つまり、生命保険は必ずしも長期間保有すればするほど資産価値が高くなる商品ではありません。
解約返戻率がピークに近づいているにもかかわらず明確な出口を決めないまま保有を続ければ、将来的に受け取れる解約返戻金が減少する可能性があります。
一括解約すると大きな利益が発生することがある
では、返戻率が高いうちに解約すればよいのでしょうか。ここでもう一つの問題が発生します。法人が生命保険を解約した場合、受け取った解約返戻金と、その時点で帳簿上に計上されている保険積立金等との差額によって利益が発生する場合があります。
例えば解約返戻金が5,000万円でも、5,000万円すべてが利益になるとは限りません。重要なのは、その生命保険が法人の帳簿上いくらで計上されているのかです。過去の契約内容や経理処理によっては、一括解約によって大きな利益が発生するため、「返戻率が下がる前に解約したいが、一度に解約しづらい」という状況が生まれます。
生命保険と米国不動産は「法人資産」として何が違うのか
生命保険と米国不動産は、そもそもの目的が異なるため、単純にどちらが優れているというものではありません。死亡保障や事業承継、緊急時の資金準備を目的とするなら、生命保険には不動産にはない価値があります。
一方、「法人の資産を働かせ、継続的な収益を生み出す」という視点では、米国不動産には生命保険とは異なる特徴があります。

生命保険は賃料のような定期収入を目的とした商品ではない
生命保険には配当のある商品も存在しますが、不動産の賃料のような定期的なインカムを得ることを主目的とした商品ではありません。一方、米国不動産は入居者がいれば賃料収入が発生し、保有している資産そのものから継続的なキャッシュフローを得られる可能性があります。
もちろん、不動産には空室、修繕、固定資産税、保険料、管理費などのコストがあります。それでも、適切に取得・運営された収益不動産であれば、資産を保有しながらインカムを得られることは生命保険との大きな違いです。
米国不動産には市場価値と売却という出口がある
生命保険の資産価値は契約内容や解約返戻率などによって決まります。一方、不動産は市場で取引される実物資産であり、人口、雇用、住宅需給、金利、立地、物件状態などによって市場価格が形成されます。
米国不動産であれば値下がりしないという意味ではありませんが、適切な市場・物件を選択することで長期的な資産価値の維持・上昇を期待することができ、買い手がつけば市場で売却するという出口もあります。だからこそ、取得価格、管理、賃料、修繕、そして売却までを考えるAM(Asset Management)が重要になります。
生命保険を一括解約せず「契約者貸付」を使う
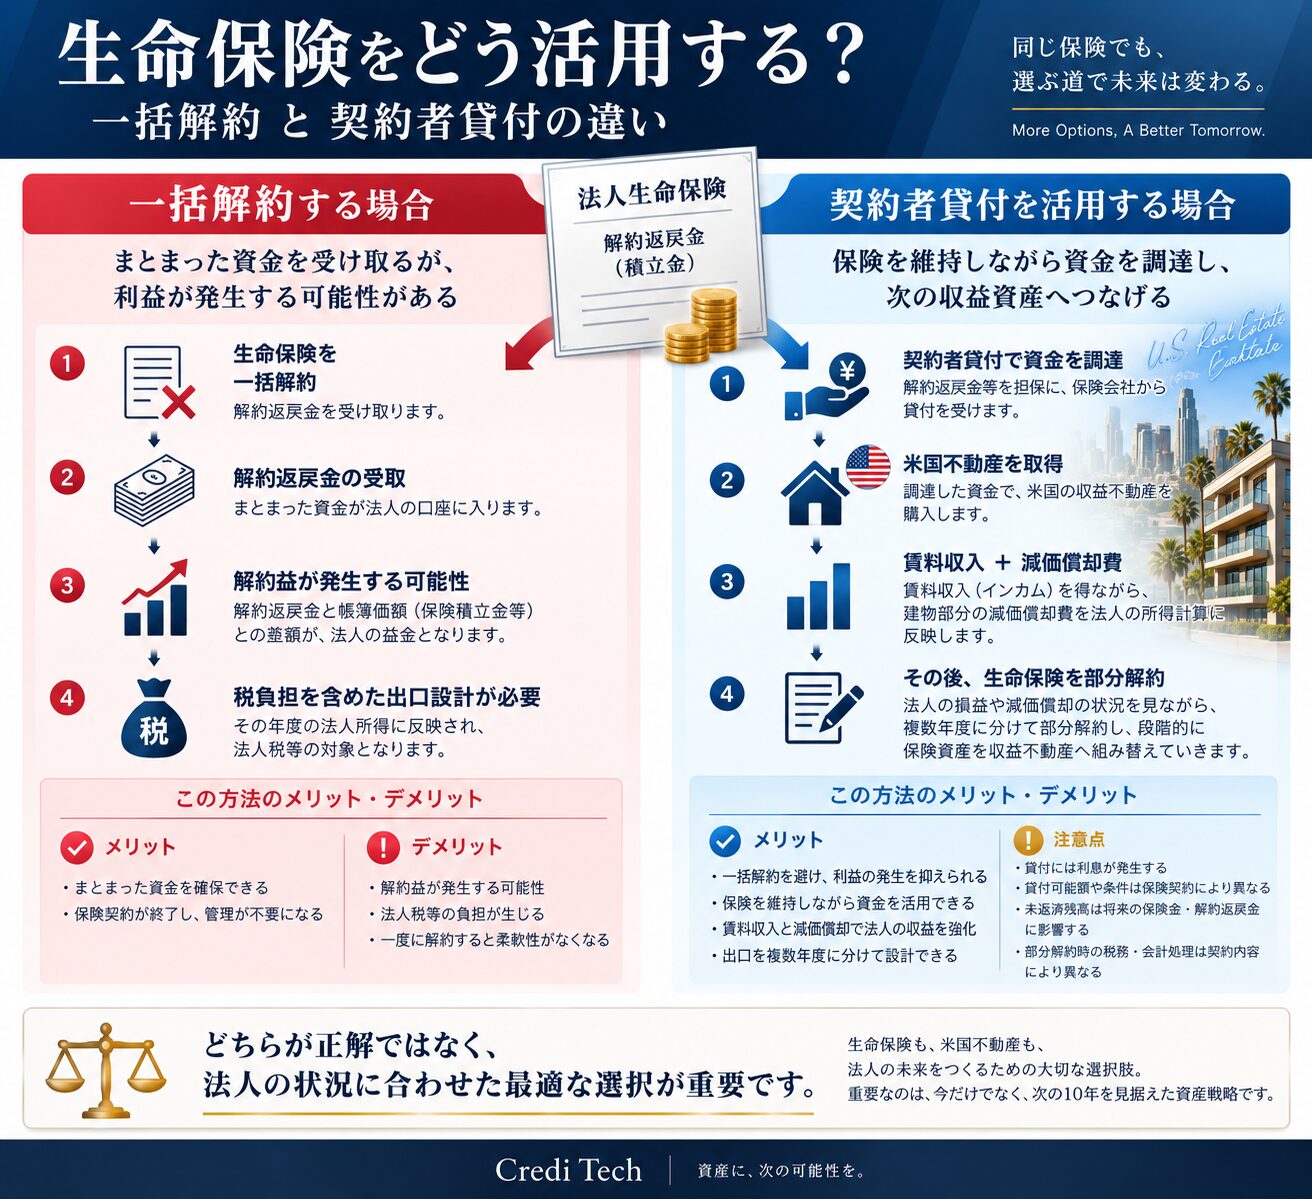
解約返戻率がピークに近づいている生命保険を、一括解約せずに次の資産へ活用する方法の一つが契約者貸付です。契約者貸付とは、生命保険契約の解約返戻金等を基礎として、保険会社から資金を借りる仕組みです。
生命保険を解約するわけではないため、契約を維持しながら資金を調達できます。この資金を米国不動産の取得に利用することで、法人の手元現金を大きく取り崩さず、次の収益資産を取得するという選択肢が生まれます。
契約者貸付で米国不動産の購入資金を作る
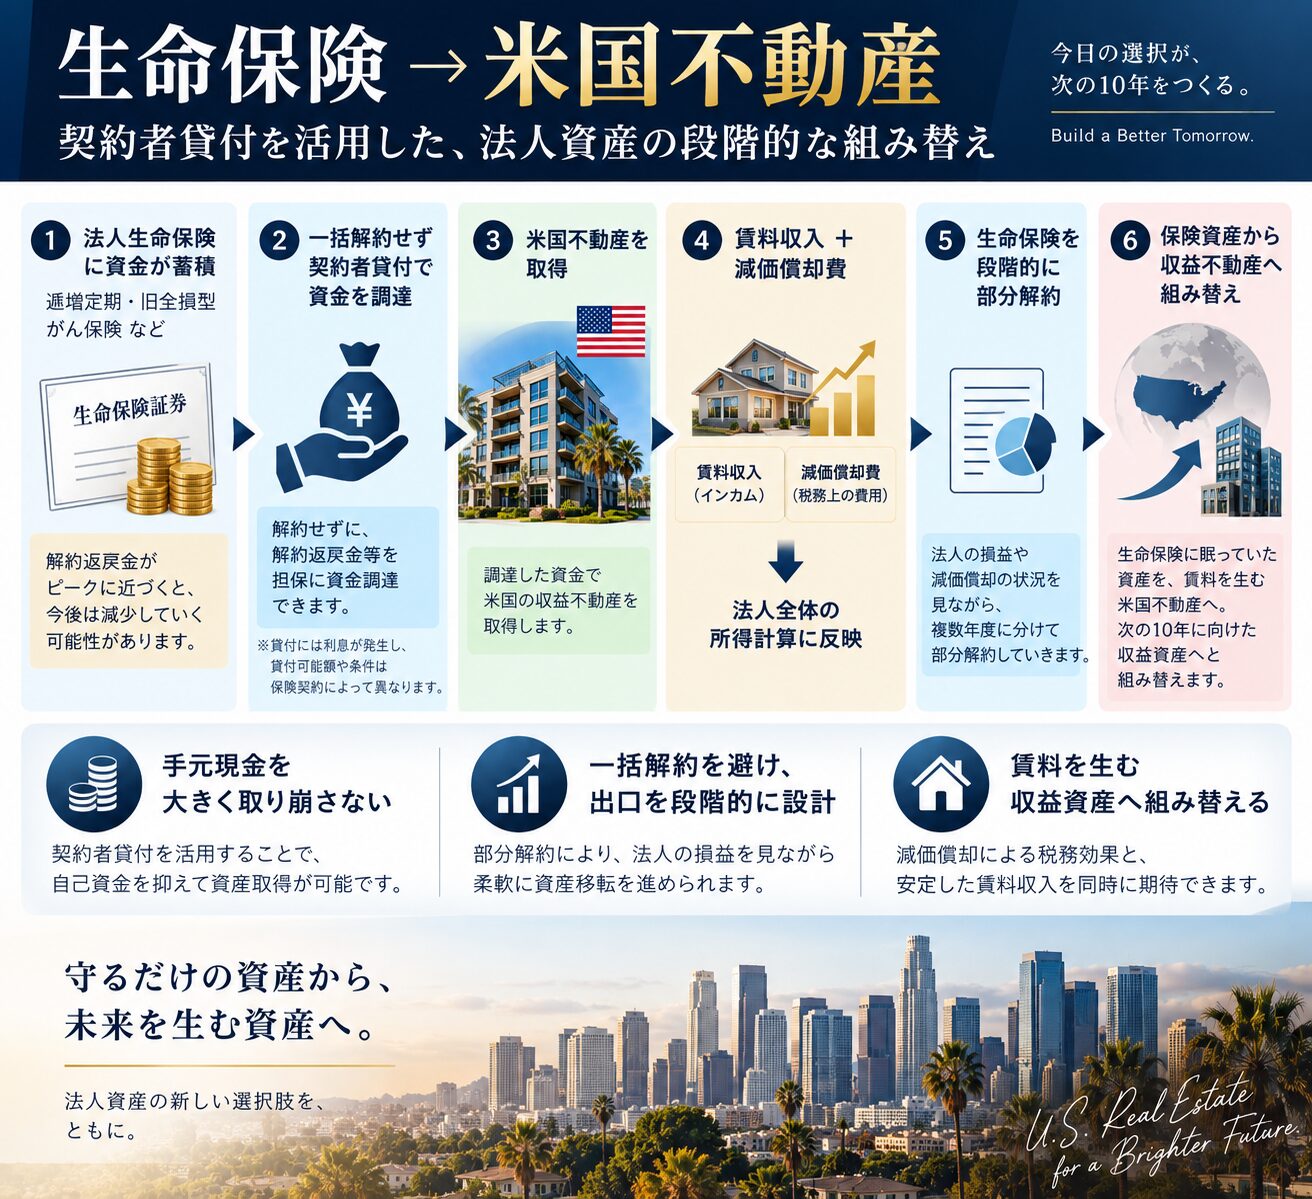
例えば、法人が長年保有してきた生命保険にまとまった解約返戻金が蓄積されているとします。一括解約すれば資金を受け取れますが、同時に大きな利益が発生する可能性があります。そこで一括解約をせず、契約者貸付で資金を調達し、その資金で米国不動産を取得します。
生命保険に蓄積されてきた資産価値を資金調達に利用し、賃料を生む収益資産へつなげるわけです。これは「保険を解約して不動産を買う」のではなく、保険契約を残した状態から次の資産への移行を始めるという考え方です。
契約者貸付は「無料で資金を取り出す方法」ではない
ただし、契約者貸付は自由に資金を引き出す制度ではなく、あくまで貸付です。利息が発生し、貸付可能額や金利、返済条件は保険契約によって異なります。また、未返済残高は将来受け取る解約返戻金や死亡保険金などに影響する場合があります。
したがって、契約者貸付の金利と米国不動産から期待できる収益、保険契約への影響まで含めて判断する必要があります。そのうえで、一括解約だけではない資金調達手段として検討することが重要です。
米国不動産取得後、生命保険を部分解約していく
今回の資産組替えは、米国不動産を購入して終わりではありません。契約者貸付によって米国不動産を取得した後は、不動産から賃料収入を得ながら建物等を減価償却し、法人全体の損益を確認しながら生命保険の出口を設計していきます。
減価償却は現金支出を伴わない費用
減価償却の特徴は、不動産取得後に毎年その金額を現金で支払うわけではないにもかかわらず、税務上のルールに従って一定額を費用として計上していく点です。米国不動産から賃料収入が発生していても、建物等について計上される減価償却費は法人全体の所得計算に反映されます。
ただし、米国不動産を購入すれば自由に減価償却額を決められるわけではありません。土地は減価償却の対象ではなく、土地・建物の按分、建物の構造、耐用年数、取得・事業供用時期などによって減価償却額は変わります。

法人全体の損益を見ながら生命保険を部分解約する
米国不動産を取得した後は、生命保険を一度にすべて解約するのではなく、部分解約という出口を検討できます。法人の事業利益、不動産からの賃料収入、減価償却費などを確認しながら、複数年度に分けて生命保険を部分解約していく考え方です。
これにより、「生命保険を一括解約して一年度に大きな利益を発生させる」という方法だけではなく、法人全体の損益を確認しながら保険資産を段階的に次の資産へ移すという出口を設計できます。ただし、部分解約による損益や帳簿価額の取り崩し方は契約内容やこれまでの経理処理によって異なるため、契約ごとの確認が必要です。
「節税」ではなく、10年後の法人資産を考える
ここまでの話は、「生命保険の解約益を米国不動産の減価償却で相殺する節税方法」と捉えられるかもしれません。しかし、本当に重要なのは税金を減らすことではなく、法人が蓄積してきた資産を、これからどこで働かせるのかということです。
保険資産から収益を生む資産へ
例えば生命保険に5,000万円の解約返戻金が蓄積されていれば、それは法人にとって大切な資産です。しかし、現在では保障を保有する目的が薄れているのであれば、その資産を今後も生命保険の中に置き続けることが最適なのかは検討する余地があります。
契約者貸付を利用して米国不動産を取得すれば、その資産価値を利用して賃料を生む資産を持つことができます。その後、法人全体の損益を確認しながら生命保険を部分解約していく。つまり、「生命保険をやめて不動産を買う」のではなく、法人の資産構成を時間をかけて変えていくという考え方です。
帳簿価額が下がっても、市場価値まで同じように下がるとは限らない
米国不動産の建物等は毎年減価償却されるため、法人の帳簿上の価額は徐々に低下します。しかし、不動産市場における市場価値まで減価償却と同じペースで下落するわけではありません。
適切な市場・物件を選択し、運営できれば、帳簿価額が低下する一方で市場価値が維持・上昇し、「市場価値 > 帳簿価額」となる可能性があります。これは会計上の「簿外資産」ではありませんが、法人内部に実質的な含み益が形成されている状態と考えることができます。
一方、売却すればその利益が顕在化する可能性があります。そのため、取得時の減価償却だけを見るのではなく、将来の売却まで含めて設計することが重要です。

生命保険以外の「利益が出るイベント」にも応用できる
今回の記事では法人生命保険を例にしていますが、この考え方は生命保険だけに限定されません。事業が大きく伸びた年度や法人資産を売却した年度など、法人には一時的に大きな利益が発生することがあります。
重要なのは、「利益が出そうだから何か節税商品を買う」という発想ではありません。利益が発生する年度に法人の資産を今後どのような形で保有していくのか。その選択肢として米国不動産を取得し、賃料収入、減価償却、将来の売却まで含めて法人全体のP/LとB/Sを設計するという考え方です。
今年の税金ではなく、10年後に何を残すか
生命保険と米国不動産には、それぞれ異なる役割があります。死亡保障や事業承継、緊急時の資金準備が必要であれば生命保険を保有する意味があります。一方、過去に決算対策として加入し、現在は保障を保有する目的が薄れている生命保険については、解約返戻率がピークアウトする前に出口を検討する必要があります。
その出口は一括解約だけではありません。契約者貸付 → 米国不動産取得 → 賃料収入・減価償却 → 生命保険の部分解約と段階的に進めることで、保険資産から収益不動産への資産組替えを検討できます。
重要なのは「今年いくら税金を減らせるか」ではなく、「10年後、法人にどのような資産を残したいのか」です。生命保険の出口、法人税務、米国不動産の取得、管理、売却を別々に考えるのではなく、一つの法人資産戦略として設計することが重要です。
法人生命保険の出口と米国不動産への資産組替えは、保険契約の内容や法人の損益、取得する物件によって設計が変わります。米国不動産を活用した法人資産戦略についてご相談のある方は、お気軽にお問い合わせください。
海外不動産のホントのトコロYouTube版
記事では書ききれないリアルを発信中!
個別に相談したい方はこちら!