
法人の利益が大きく出る年度に、「法人税対策として何かできないか」と考える経営者は少なくありません。生命保険、オペレーティングリース、設備投資などさまざまな方法がありますが、その選択肢の一つとしてアメリカ不動産を日本法人で所有する方法があります。
アメリカ不動産による法人税対策で大きなポイントになるのが、建物部分の減価償却です。一定の条件を満たす中古不動産では、日本の税務上、短い耐用年数を使って減価償却できる場合があり、特に法定耐用年数をすべて経過した木造住宅では、簡便法によって4年の耐用年数となるケースがあります。
ただし、4年償却だからといって、いつ購入しても同じ法人税対策効果が得られるわけではありません。減価償却は事業の用に供した期間に応じて月数按分されるため、決算月から逆算して取得・事業供用のスケジュールを設計することが重要です。
Credi Techでは、アメリカ不動産は法人税対策として有効な選択肢の一つだと考えています。そのうえで、法人税を減らすことだけを目的にするのではなく、法人資産として安定して保有できるのか、賃料収入を得られるのか、そして将来どのように売却するのかまで考えて物件を選定することが重要です。
本記事では、アメリカ不動産を活用した法人税対策の基本から、4年償却、建物比率、取得時期、Taxコントロール、さらに日本法人で所有する場合に検討したいAbsolute NNNやValue-addまで実務の視点から解説します。
アメリカ不動産が法人税対策に有効な理由
法人税対策の基本は建物部分の減価償却
不動産を取得した場合、購入金額のすべてを取得年度の費用として処理するわけではありません。土地は原則として減価償却の対象にならず、建物などの減価償却資産について、取得価額と耐用年数等に基づいて減価償却費を計上します。
したがって、アメリカ不動産を法人税対策として活用する場合、重要になるのが土地と建物の価格割合です。
例えば1億円の不動産を取得した場合を考えてみましょう。
| 建物比率 | 土地 | 建物 | 減価償却対象額 |
|---|---|---|---|
| 50% | 5,000万円 | 5,000万円 | 5,000万円 |
| 80% | 2,000万円 | 8,000万円 | 8,000万円 |
法人税対策という観点だけで比較すれば、合理的に算定された建物比率が高いほど、減価償却の対象となる金額が大きくなるため有利です。
ただし、「アメリカ不動産なら建物比率は一律80%」というわけではありません。土地・建物の価値はエリアや物件によって異なるため、取得する物件ごとに合理的な根拠に基づいて確認する必要があります。
築22年超の木造住宅では4年償却となる場合がある
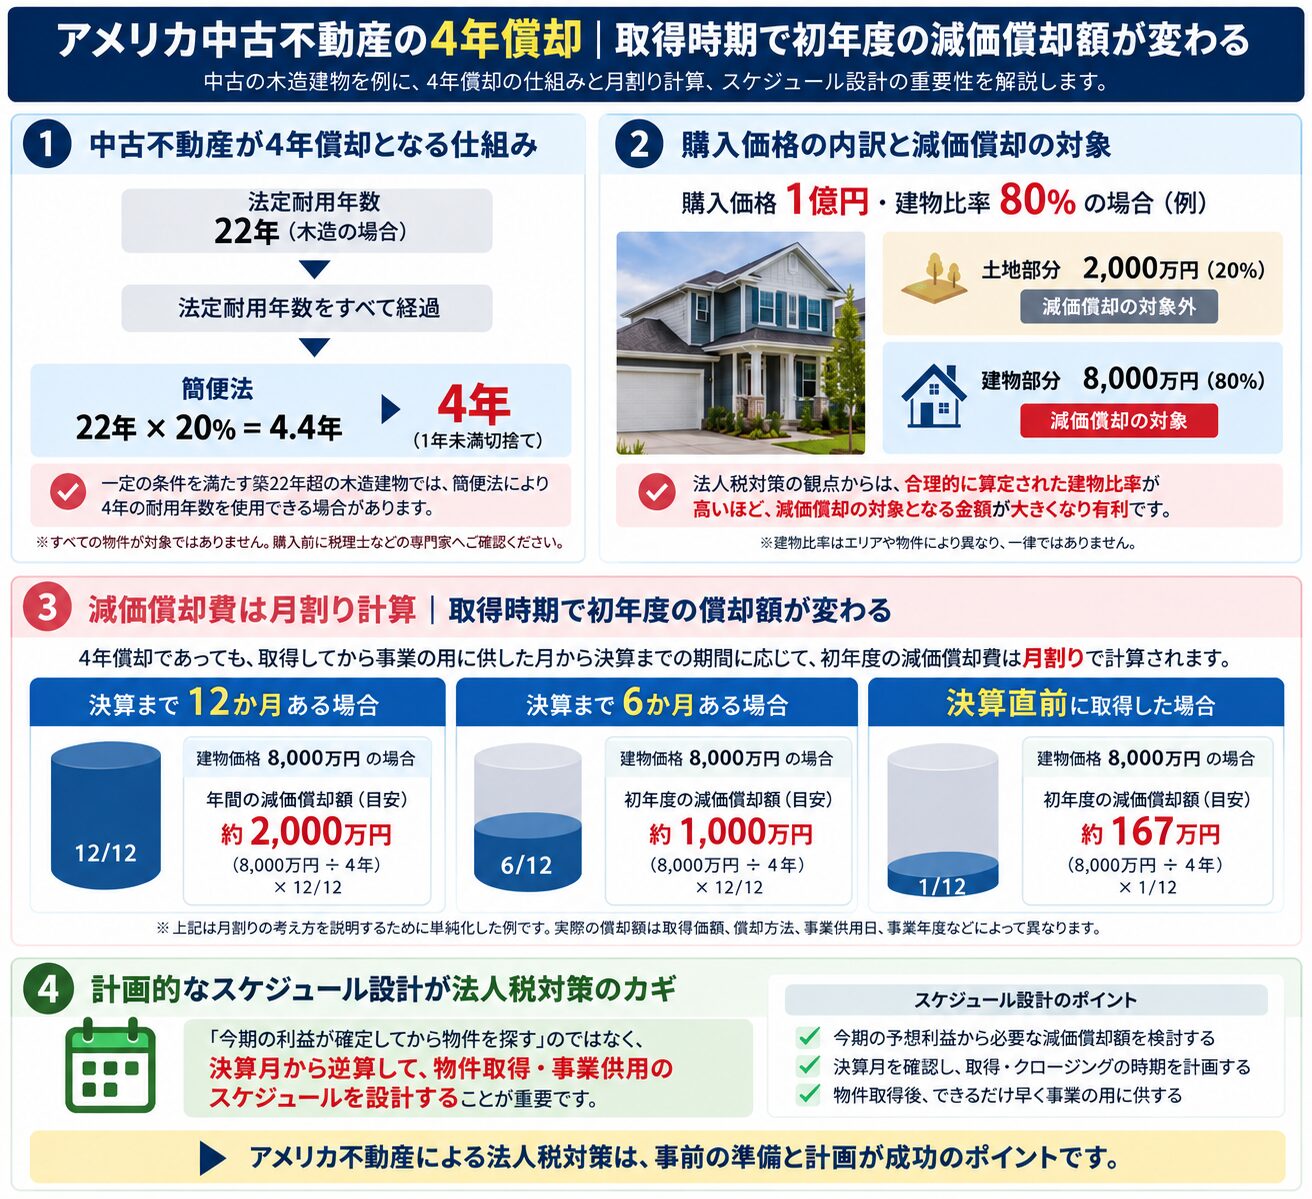
法人が中古資産を取得して事業の用に供した場合、その後の使用可能期間を合理的に見積もることが困難な一定のケースでは、簡便法によって耐用年数を算定することができます。
法定耐用年数をすべて経過している場合の簡便法は、次の考え方です。
法定耐用年数 × 20%
例えば住宅用の木造建物の法定耐用年数を22年として、その法定耐用年数をすべて経過している中古建物で簡便法を適用できる場合には、
22年 × 20% = 4.4年 → 1年未満切捨て → 4年
となります。
つまり一定の条件を満たす中古木造住宅では、建物部分を4年の耐用年数で減価償却できる可能性があります。これが、アメリカ中古不動産が法人税対策として検討される大きな理由の一つです。
ただし、「築22年以上の木造住宅なら必ず4年償却できる」という意味ではありません。中古資産を事業の用に供するために大きな資本的支出を行った場合など、簡便法を使用できないケースがあります。購入前に税理士・CPAなどの専門家へ確認してください。
4年償却でも初年度の減価償却費は月割りになる
法人税対策として非常に重要なのが取得時期です。
4年の耐用年数を使用できる建物であっても、取得しただけで1年分の減価償却費を計上できるわけではありません。事業年度の途中から事業の用に供した場合、原則としてその事業年度の償却限度額は事業供用月数に応じて月数按分されます。
例えば説明を単純化し、建物価額8,000万円、4年で均等に償却すると仮定すると、年間の減価償却額のイメージは約2,000万円です。
| 事業供用から決算まで | 初年度の減価償却イメージ |
|---|---|
| 12か月 | 約2,000万円 |
| 6か月 | 約1,000万円 |
| 1か月 | 約167万円 |
※上記は月割りの考え方を説明するために単純化した例です。実際の償却額は取得価額、償却方法、事業供用日、事業年度などによって異なります。
したがって、「今期利益が出たから決算直前にアメリカ不動産を買えばいい」という考え方では、期待した法人税対策効果を得られない可能性があります。
今期の予想利益 → 必要な減価償却額 → 決算月 → 物件取得 → 事業供用まで逆算して、計画的にスケジュールを組むことが重要です。
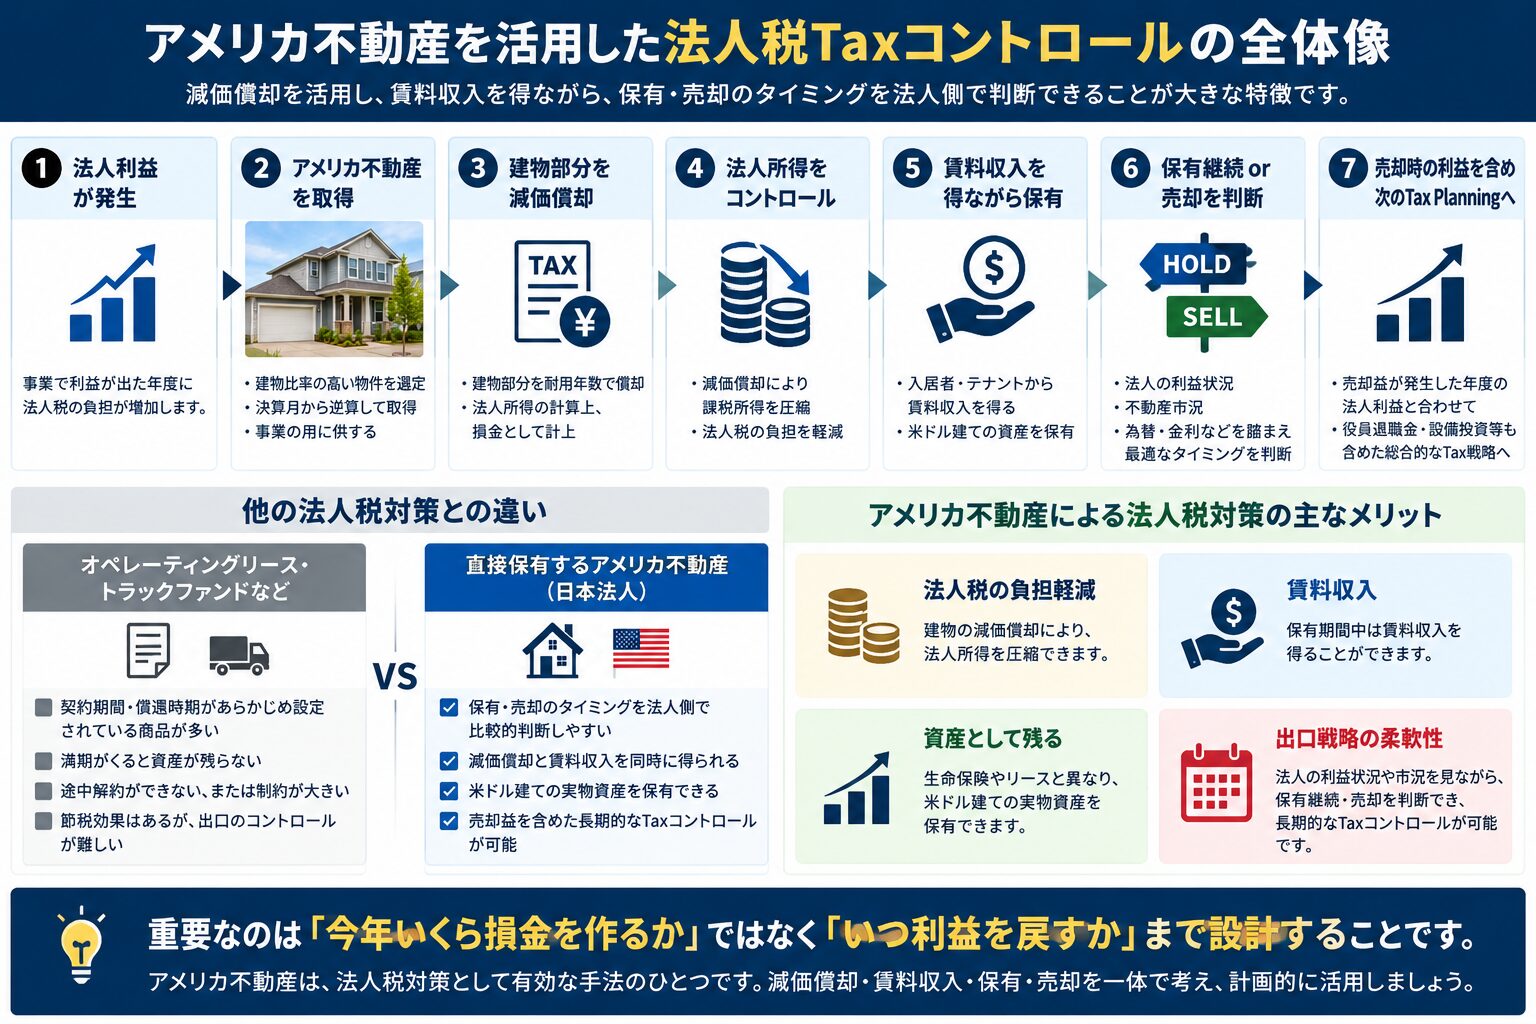
アメリカ不動産で法人利益をTaxコントロールする
減価償却と同時に賃料収入を得られる
アメリカ不動産による法人税対策の特徴は、減価償却費を計上するだけではありません。
取得した不動産を賃貸することで、保有期間中は賃料収入を得ることができます。つまり法人資金を単に費用として外部へ流出させるのではなく、米ドル建ての実物資産へ組み替え、賃料収入を得ながら減価償却を活用することができます。
法人税対策として有効でありながら、その先に不動産という資産が残ることは、アメリカ不動産を法人で所有する大きな特徴です。
売却するタイミングを法人側で判断しやすい
法人税対策では、「今年いくら損金を作れるか」だけではなく、将来いつ利益が戻ってくるのかまで考える必要があります。
オペレーティングリースやトラックファンドなどは、商品や契約によりますが、契約期間や償還時期があらかじめ設定されているケースが多くあります。
一方、法人が直接保有する実物不動産には原則として満期がありません。
法人の利益状況、不動産市況、為替、金利、賃料、将来の投資計画などを確認しながら、保有を継続するのか、売却するのかを法人側で比較的判断しやすいという特徴があります。
もちろん不動産には流動性リスクがあり、希望した日に必ず希望価格で売却できるわけではありません。それでも、償還時期が決められた商品と比較すると、法人側でExitを判断できる余地があります。
「節税額」ではなく「いつ利益を戻すか」まで考える
減価償却によって法人所得を圧縮しても、不動産を売却したときには売却価額や税務上の簿価などに応じて譲渡損益が発生します。
さらに、日本法人がアメリカ不動産を売却する場合には、米国側の税務やFIRPTAなども確認する必要があります。
そのため、アメリカ不動産による法人税対策は、単純に税金をなくす仕組みとして考えるのではなく、課税されるタイミングをコントロールするTax Planningとして考えることが重要です。
売却予定年度に別の設備投資を行う、役員退職金など大きな損金が発生する年度と調整する、さらに別の資産へ組み替えるなど、法人全体の資金計画と合わせて出口を設計します。
重要なのは「今年いくら損金を作るか」ではなく、「いつ利益を戻し、そのときどうするか」まで考えることです。
オペリース・トラックファンドとの違い
SPC、オペレーティングリース、トラックファンドなどを活用した法人税対策については、以下の記事で仕組みとTaxコントロールの違いを詳しく解説しています。
動画で見る|アメリカ不動産を活用した法人税対策
アメリカ不動産による法人税対策と、現物資産だからこそ可能になる法人利益のコントロールについて、動画でも解説しています。
※動画公開後に税制や実務が変更されている部分については、本記事の最新内容を優先してください。
日本法人で所有するならAbsolute NNNが有力
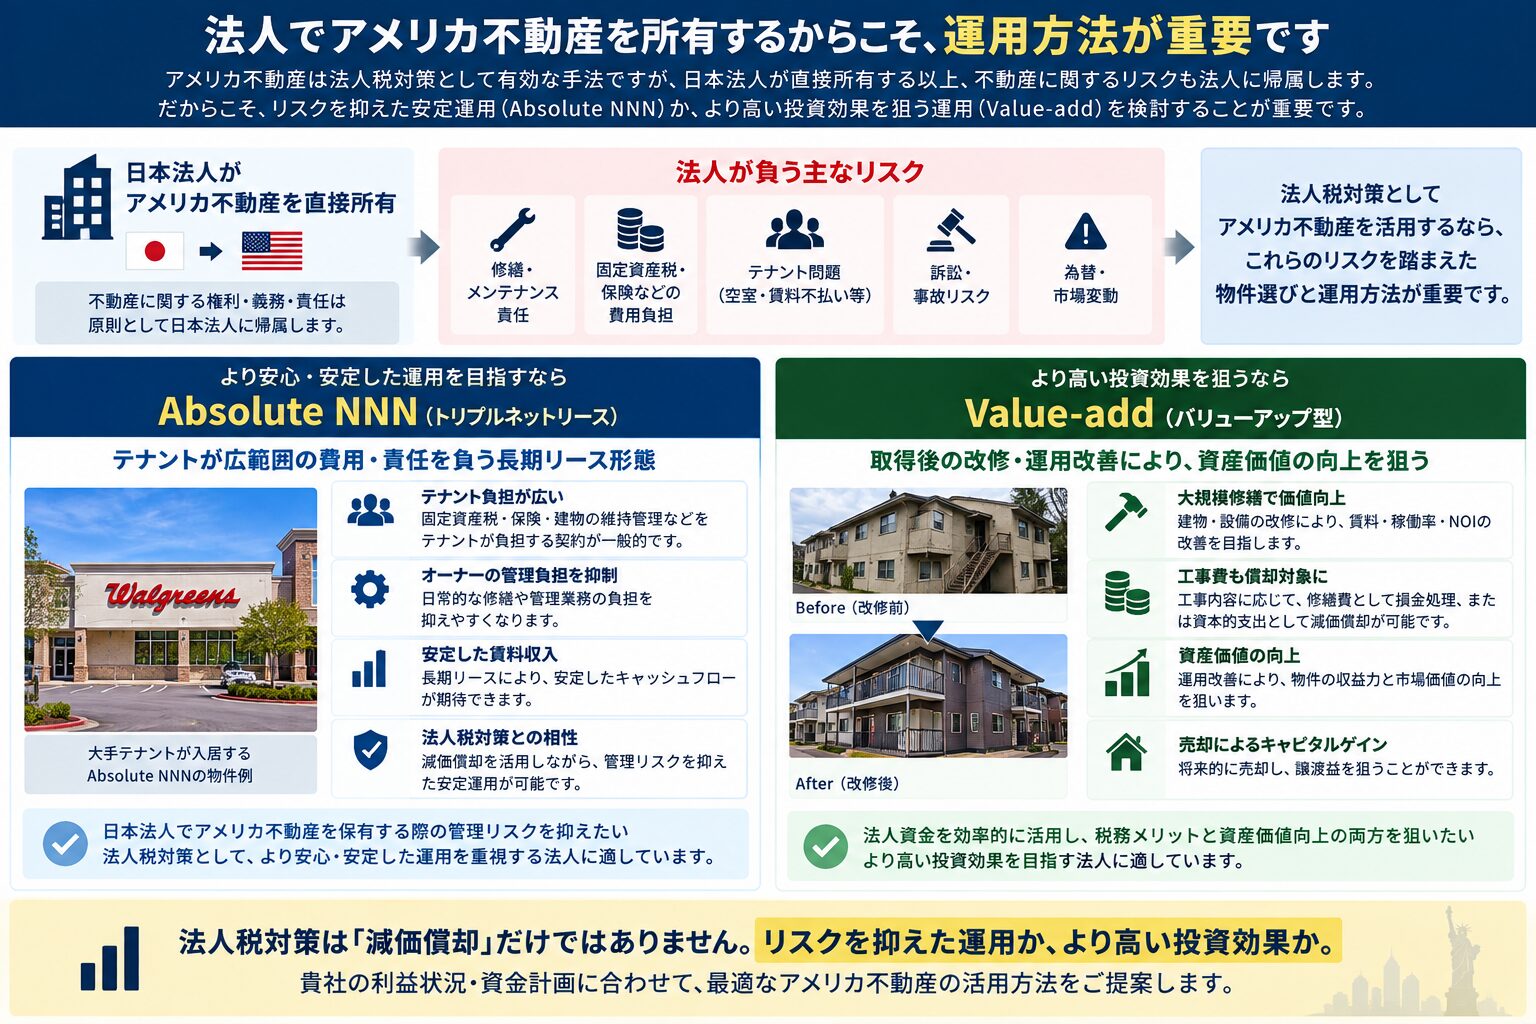
アメリカ不動産のリスクも日本法人が負う
法人税対策としてアメリカ不動産を直接所有する場合、忘れてはいけないことがあります。
不動産という資産を日本法人が所有する以上、その不動産に伴う経済的・契約上のリスクも法人側が負うということです。
通常の賃貸不動産であれば、空室、修繕、設備故障、固定資産税、保険、テナント問題、事故、訴訟など、さまざまな問題が発生する可能性があります。
法人税を減らすために取得したアメリカ不動産が、日本法人にとって新たな経営リスクになってしまっては本末転倒です。
だからこそCredi Techでは、法人税対策としてアメリカ不動産を保有する場合には、税務メリットだけではなく、取得後の管理負担やリスクまで考えて物件を選ぶことが重要だと考えています。
安定性を重視するならAbsolute NNN
そこで法人による長期保有と相性が良い選択肢の一つがAbsolute NNN(Triple Net Lease)です。
契約内容によって異なりますが、Absolute NNNでは固定資産税、保険、建物の維持管理・修繕など広範囲の費用や責任をテナント側が負担する設計が一般的です。
オーナー側の管理負担や予期しない支出を抑えながら、長期リースによる安定した賃料収入を狙うことができます。
つまり、
減価償却による法人税対策
+
米ドル建て実物資産
+
長期的な賃料収入
+
オーナー側の管理負担を抑えた運用
を組み合わせることができます。
日本法人でアメリカ不動産を直接所有する以上、Credi Techでは単純に建物比率や築年数だけを見るのではなく、できるだけ安定して長期保有できる物件を選ぶという意味でもAbsolute NNNは有力な選択肢だと考えています。
Absolute NNNでもテナントと不動産の両方を見る
もちろん、Absolute NNNだから安全という意味ではありません。
テナントの信用力、残存リース期間、賃料改定条件、保証主体、立地、建物の汎用性などを確認する必要があります。
特に重要なのは、現在のテナントが退去したとしても、その不動産自体に価値があるかという視点です。
法人税対策であっても、最終的な投資判断は不動産そのものの価値を見て行う必要があります。
Value-addなら工事と減価償却を活用しながら資産価値を高める
大規模修繕によってNOIと不動産価値を高める
より積極的な投資効果を狙う法人には、Value-addという選択肢もあります。
Value-addでは、取得した不動産に大規模修繕、設備改善、賃貸条件の見直し、運営改善などを行い、賃料や稼働率を改善することでNOI(Net Operating Income)を高めます。
収益不動産の価値はNOIとCap Rateの関係によって評価されることが多いため、NOIを改善することで収益価値を高め、最終的な売却によるCapital Gainを狙います。
物件取得 → 大規模修繕 → 賃料・稼働率改善 → NOI向上 → Property Value向上 → 売却 → Capital Gain
という流れです。
工事費は修繕費と資本的支出を区分する
Value-addでは、工事費の税務処理も重要になります。
工事費のうち、通常の維持管理や原状回復など、その内容によっては修繕費として当期の損金に算入できるものがあります。
一方、建物の価値を高める、使用可能期間を延長するなどの支出は、資本的支出として資産計上し、減価償却を通じて費用化することになります。
つまり、Value-addに投入した工事資金についても、適切な税務処理を行いながら減価償却を活用できる可能性があります。
ただし、「工事費はすべてその年度の損金になる」という意味ではありません。また、中古資産を事業の用に供するために多額の資本的支出を行う場合には、中古資産の簡便法による耐用年数の算定にも影響する可能性があります。
そのため、Value-addを法人税対策と組み合わせる場合には、物件取得前から工事内容、工事費、資本的支出、減価償却について税務専門家と設計することが重要です。
Value-addの目的は「工事費を損金にすること」ではない
Value-addの本当の目的は、工事費を使って法人税を減らすことではありません。
法人資金を不動産へ再投資し、その資金によって不動産そのものの価値を高めることです。
税務上利用できる費用・減価償却を適切に活用しながら、同時にNOIを改善し、最終的なCapital Gainを狙うことができれば、法人資金の効率的な運用につながります。
一般賃貸・Absolute NNN・Value-addの違い
| 一般的な賃貸不動産 | Absolute NNN | Value-add | |
|---|---|---|---|
| 減価償却 | 活用可能 | 活用可能 | 活用可能 |
| 主な目的 | 賃料収入+資産保有 | 安定運用+法人税対策 | 資産価値向上+法人税対策 |
| 管理負担 | 物件による | 比較的抑えやすい | 大きい |
| 修繕 | オーナー負担あり | テナント負担範囲が広い契約が一般的 | 積極的に実施 |
| Cash Flow | 物件による | 長期・安定収入を狙う | 改善による収益向上を狙う |
| Exit | 保有・売却 | 長期保有・売却 | Value-up後の売却を狙う |
| 向いている法人 | 一般的な不動産投資 | 安定性・管理負担軽減を重視 | より高い投資効果を狙う |
アメリカ不動産を法人税対策で活用するなら事前設計が重要
決算直前ではなく利益予測の段階から準備する
アメリカ不動産を法人税対策として活用する場合、利益が確定してから動くのではなく、できるだけ早い段階から準備することが重要です。
特に4年償却を想定する場合でも、初年度は事業供用期間によって月数按分されるため、決算直前に取得しても期待した減価償却額を計上できない可能性があります。
さらにアメリカ不動産では、物件選定、契約、Due Diligence、Escrow、Closing、賃貸運用開始まで一定の期間が必要です。
そのため、
予想法人利益 → 必要なTax対策 → 投資可能金額 → 建物比率 → 取得時期 → 事業供用 → 保有・運用 → Exit
までを一つの計画として考える必要があります。
購入後のAsset Managementまで設計する
アメリカ不動産は、購入して減価償却を計上すれば終わりではありません。取得後には賃料、修繕、保険、固定資産税、テナント、売却時期などを継続して管理する必要があります。
特に海外から所有する場合には、現地のProperty Management(PM)だけではなく、オーナーの立場から資産全体を管理するAsset Management(AM)の視点が重要になります。
PMとAMの違いについては、以下の記事で詳しく解説しています。


節税効果が高くても投資として損をしては意味がない
建物比率が高く、短期間で大きな減価償却費を計上できる物件は、法人税対策という観点では魅力があります。
しかし、市場価格より高く購入したり、空室や修繕によってCash Flowが悪化したり、最後に売却できなかったりすれば、税務メリット以上の損失が発生する可能性があります。
Credi Techが大切にしている考え方は明確です。
アメリカ不動産は法人税対策として有効な選択肢です。そのうえで、節税効果だけではなく投資としても成立するアメリカ不動産を選び、利用可能な税務メリットを最大限活用することが重要です。
そのため、減価償却だけではなく、購入価格、建物比率、賃料、NOI、管理、修繕、為替、売却価格まで確認したうえで投資判断を行う必要があります。
アメリカ不動産を活用した法人税対策をご検討の方へ
「今期、想定以上の法人利益が出そう」
「4年償却を活用した場合、どの程度の減価償却が可能なのか知りたい」
「オペレーティングリース以外の法人税対策を検討している」
「法人税対策をしながら、法人に資産として残るものへ投資したい」
このような法人オーナーの場合、物件を探す前に法人利益、決算月、投資金額、取得時期、建物比率、保有期間、Exitを整理することが重要です。
Credi Techでは、アメリカ不動産の取得だけではなく、購入後のAsset Management、Property Managementとの連携、Absolute NNN、修繕・Value-add、そして最終的な売却まで継続してサポートしています。
法人税を減らすことだけをゴールにするのではなく、法人税対策をしながら、その先に法人資産を残す。
アメリカ不動産を活用した法人税対策について、法人の決算時期や利益状況も含めてご相談ください。
※本記事は一般的な情報提供を目的としたものであり、個別の税務・会計・法務上の助言ではありません。実際の税務処理、減価償却、資本的支出の判定、日米の税務については税理士・CPA等の専門家へご確認ください。
海外不動産のホントのトコロYouTube版
記事では書ききれないリアルを発信中!
個別に相談したい方はこちら!