
法人の決算対策として、オペレーティングリースやトラックファンド、アメリカ不動産などを活用した法人税対策が紹介されることがあります。
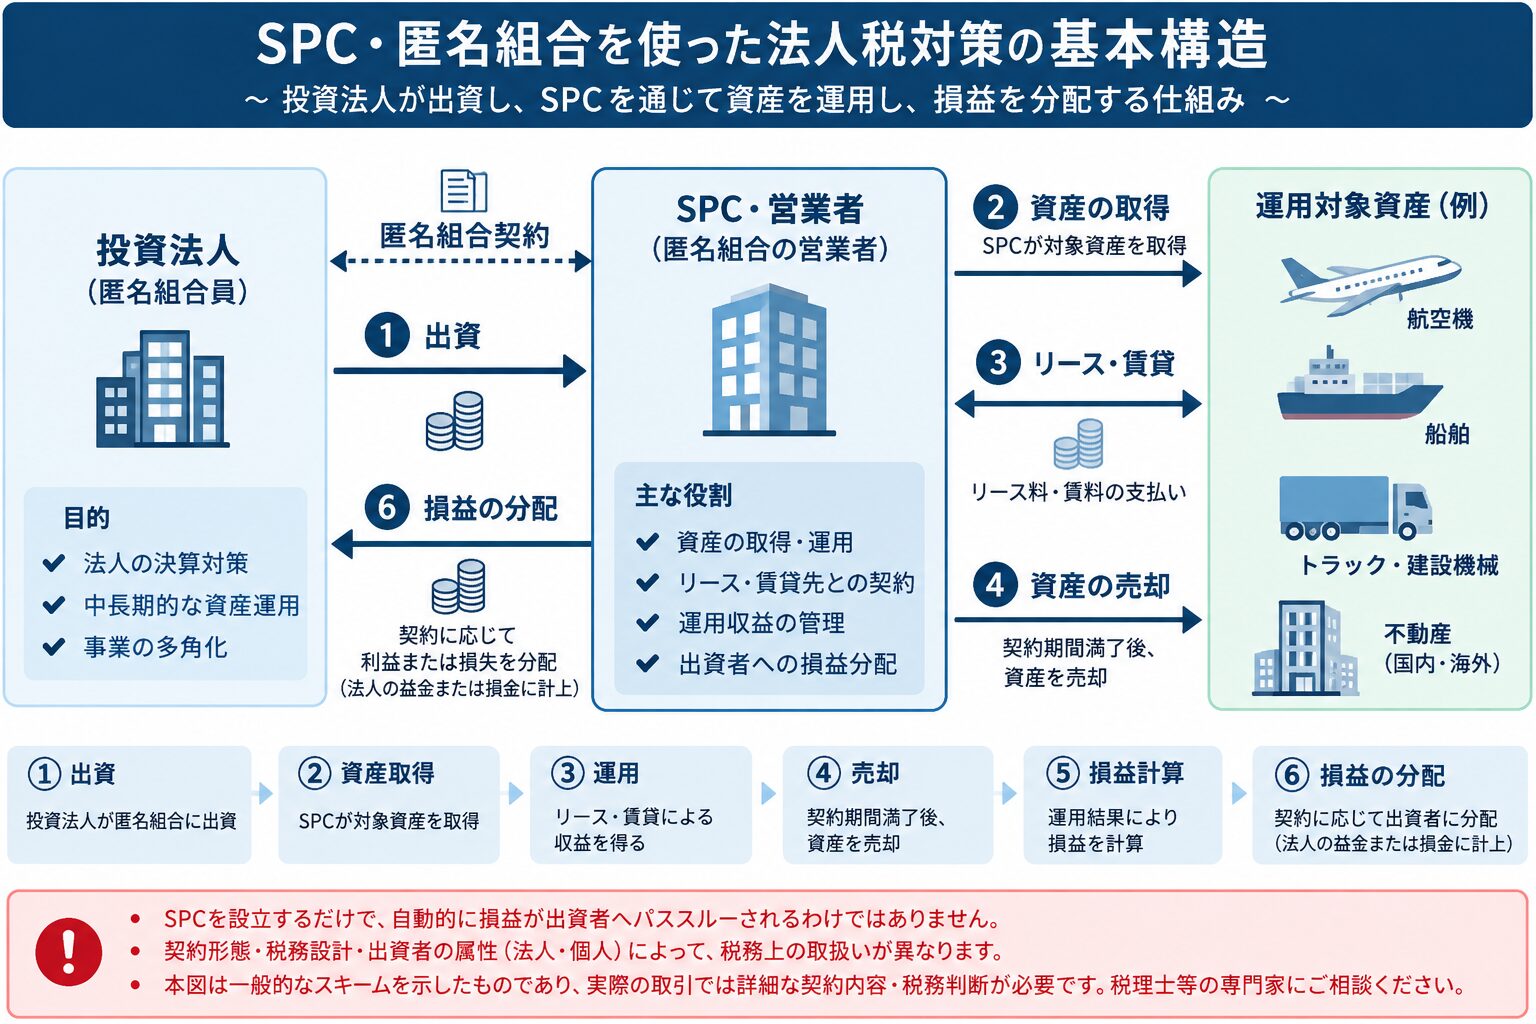
一見すると異なる投資ですが、商品によってはSPC(特別目的会社)や匿名組合などを組み合わせ、資産の取得・運用と投資家への損益分配を行うという共通した仕組みがあります。
ただし、SPCを設立すれば自動的に節税できるわけではありません。また、SPCそのものがパススルー課税になるわけでもありません。
さらに法人税対策で重要なのは、「今年いくら損金を作れるか」だけではありません。オペレーティングリースやトラックファンドのように償還時期があらかじめ設定されている商品では、将来いつ利益が戻ってくるのか、その年度の税金をどうコントロールするのかまで考える必要があります。
この記事では、SPCを活用した法人税対策の基本的な仕組みから、オペレーティングリース、トラックファンド、アメリカ不動産の違い、そして出口を含めたTaxコントロールまで実務の視点から解説します。
SPCを活用した法人税対策の仕組み
SPC(特別目的会社)とは
SPCとは「Special Purpose Company」の略称で、日本語では特別目的会社と呼ばれます。
特定の資産・事業・取引を本体企業から切り分け、保有・運営するために利用される法人です。旧来の記事では「ペーパーカンパニー」のように説明されることもありましたが、SPCには資産保有、契約、資金調達、リスク分離など明確な目的があります。
トラック、航空機、船舶、不動産などの資産をSPC側で取得し、リース料や賃料などの収益を得た後、最終的に資産を売却する仕組みが代表例です。
SPCと匿名組合は役割が違う
SPCを利用した投資スキームでは、匿名組合出資などの仕組みが組み合わされることがあります。
ここで理解しておきたいのは、SPCと匿名組合は同じものではないということです。
SPCは資産や事業を保有・運営するためのVehicle(器)であり、匿名組合は営業者と出資者との間で出資や損益分配などを定める契約形態の一つです。
そのため、「SPCを作ったから出資者に損失を移せる」という単純な仕組みではありません。
SPCを作ればパススルー課税になるわけではない
旧来の節税商品の説明では「SPCの損失がそのまま出資法人へパススルーする」と説明されることがありますが、正確ではありません。
パススルー課税や損益分配の税務上の取扱いは、SPCを設立したという事実だけではなく、採用する法人形態、契約形態、出資者の属性、実際の事業内容などによって異なります。
また、組合事業から生じる損失についても、出資額や契約内容などによって損金算入に制限が生じる場合があります。
「SPC=節税」「匿名組合=必ず損失を損金算入できる」と考えないことが重要です。
なぜ法人税対策として利用されるのか
ポイントになるのは減価償却
トラック、航空機、船舶、不動産などは、取得した金額を原則として一度に全額費用化するのではなく、税務上の耐用年数などに応じて減価償却していきます。
一定の中古資産では、取得後の使用可能期間を合理的に見積もることが困難な場合、税法上の要件を満たせば簡便法による耐用年数を使用できる場合があります。
これによって法定耐用年数より短期間で減価償却が進み、投資初期に大きな減価償却費が発生することがあります。
「中古なら短期間で償却できる」とは限らない
中古資産だからといって、すべての資産を短期間で償却できるわけではありません。
中古資産の耐用年数は、取得後の使用可能期間を合理的に見積もる方法のほか、一定の要件を満たす場合に簡便法を利用する方法があります。資本的支出の金額などによっては簡便法を利用できない場合もあります。
したがって、「中古トラックなら必ず2年」「一定年数を経過した不動産なら必ず4年」といった単純な判断は避けるべきです。
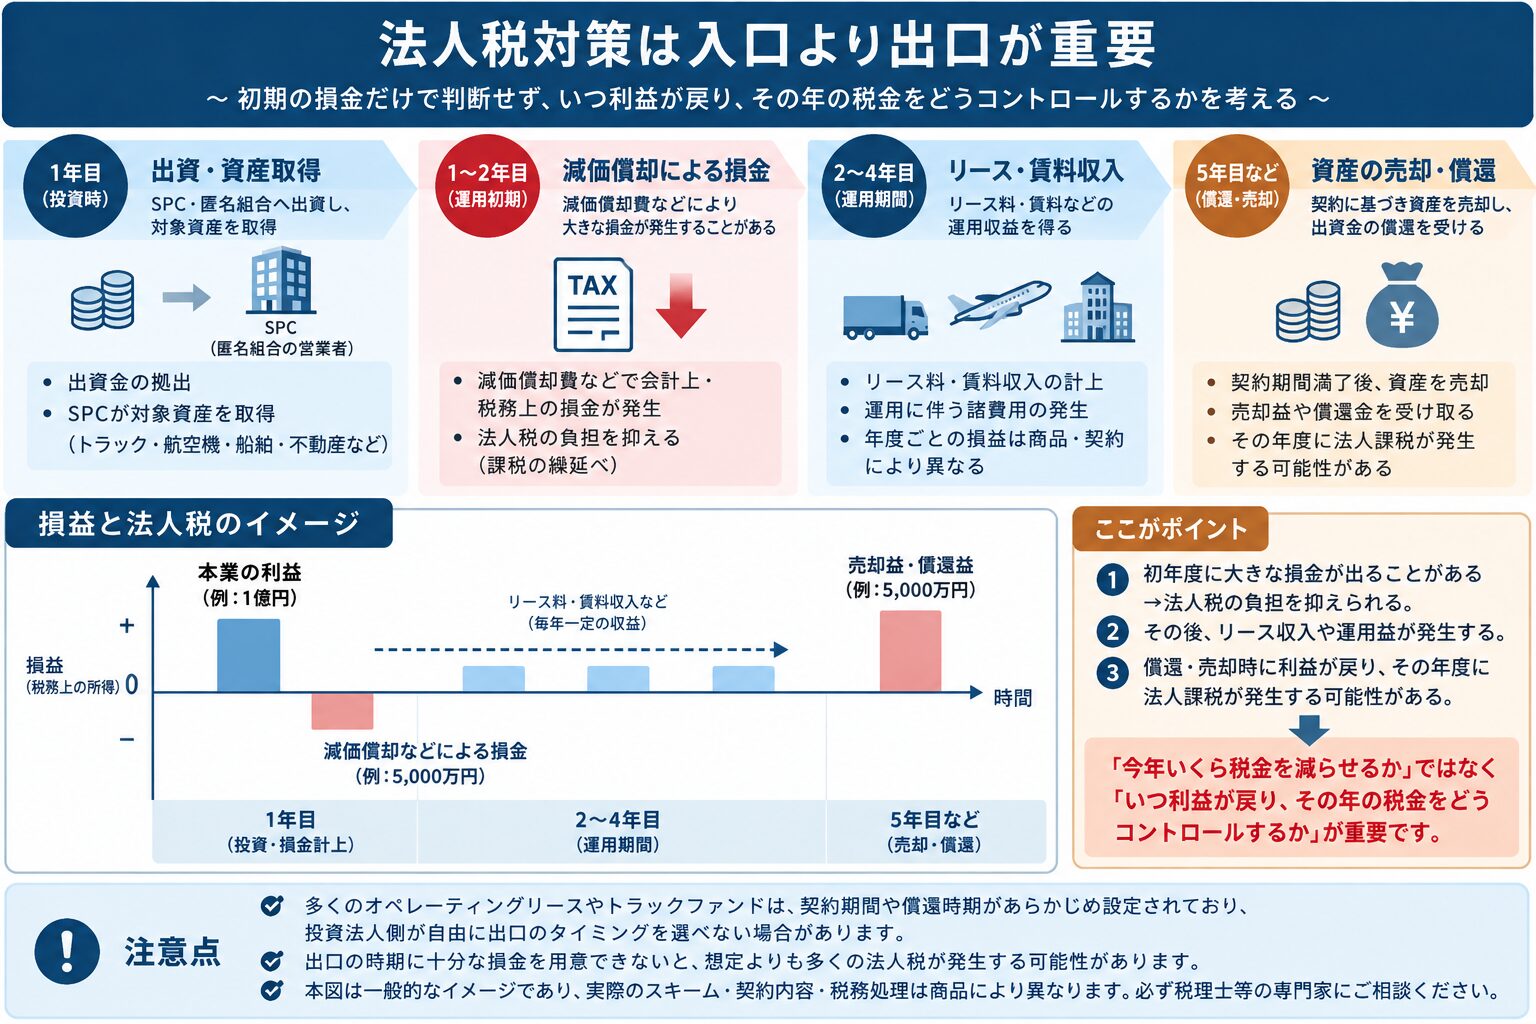
法人税対策の本質は課税時期のコントロール
初期に大きな損金が発生すれば、その事業年度の法人所得を圧縮できる場合があります。しかし、それだけで税務メリットを判断するのは危険です。
その後にはリース料や賃料などの運用収益が発生し、最終的には資産売却や出資金の償還などによって利益が戻ってくる可能性があります。
つまり、こうした法人税対策は税金そのものを永久になくすというより、課税される時期を将来へ移動させる「課税の繰延べ」という側面を理解することが重要です。
SPCを活用した法人税対策の代表例
トラックファンド
トラックファンドでは、中古トラックや建設機械などを取得し、運送会社などの事業者へリースするスキームがあります。
投資初期には減価償却費などによって損失が発生し、その後はリース料による収益を得て、契約期間終了時などに資産を売却するという流れが基本になります。
ただし重要なのは、初期の損金率だけではありません。リース先の信用力、中古トラックの残存価値、契約期間、最終的な売却価格、償還時期まで確認する必要があります。
▼動画で見る|トラックファンドの仕組み
※動画は公開当時の制度・市場環境を前提としている部分があります。税務・制度・市場環境については本記事の最新情報を優先してご確認ください。
航空機・船舶などのオペレーティングリース
法人税対策として知られているもう一つの代表例が、航空機、船舶、コンテナなどを対象としたオペレーティングリースです。
対象資産を航空会社や海運会社などへリースして収益を得て、契約期間終了後に資産を売却することで投資資金を回収するスキームがあります。
航空機や船舶などは一件あたりの金額が非常に大きいため、SPCや匿名組合などを利用して複数の法人投資家から資金を集める商品もあります。
一方で、リース先の信用リスク、為替リスク、資産の残存価値、途中解約の難しさなどを考慮する必要があります。
▼動画で見る|オペレーティングリースの仕組み
※動画は公開当時の制度・市場環境を前提としている部分があります。特に市場環境や税務については、本記事の最新情報を優先してください。
SPCを介したアメリカ不動産投資
アメリカ不動産についても、SPCなどを利用して複数の投資家から資金を集め、不動産を取得・運用するスキームを組成することがあります。
不動産の場合は、賃料収入を得ながら建物部分などを減価償却し、最終的に物件を売却して投資資金を回収することになります。
ただし、不動産価格が将来必ず上昇する保証はありません。空室、修繕、金利、為替、固定資産税、保険料、売却価格などを含め、投資そのものが成立するかを判断する必要があります。
<p>法人がアメリカ不動産を直接所有し、4年償却や建物比率、取得時期まで含めて法人利益をTaxコントロールする方法については、以下の記事で詳しく解説しています。</p>

法人税対策は「入口」より「出口」が重要
初期の損金率だけを見てはいけない
法人税対策商品の提案では、「初年度にどのくらい損金を計上できるか」が強調されがちです。
しかし、初年度に大きな損金を作れたとしても、将来の償還や売却時に利益が戻ってくれば、その事業年度には法人課税が発生する可能性があります。
法人税対策で本当に考えるべきなのは、入口の損金だけではなく、出口で発生する利益まで含めたTaxコントロールです。
オペリースやトラックファンドは償還時期を選びにくい
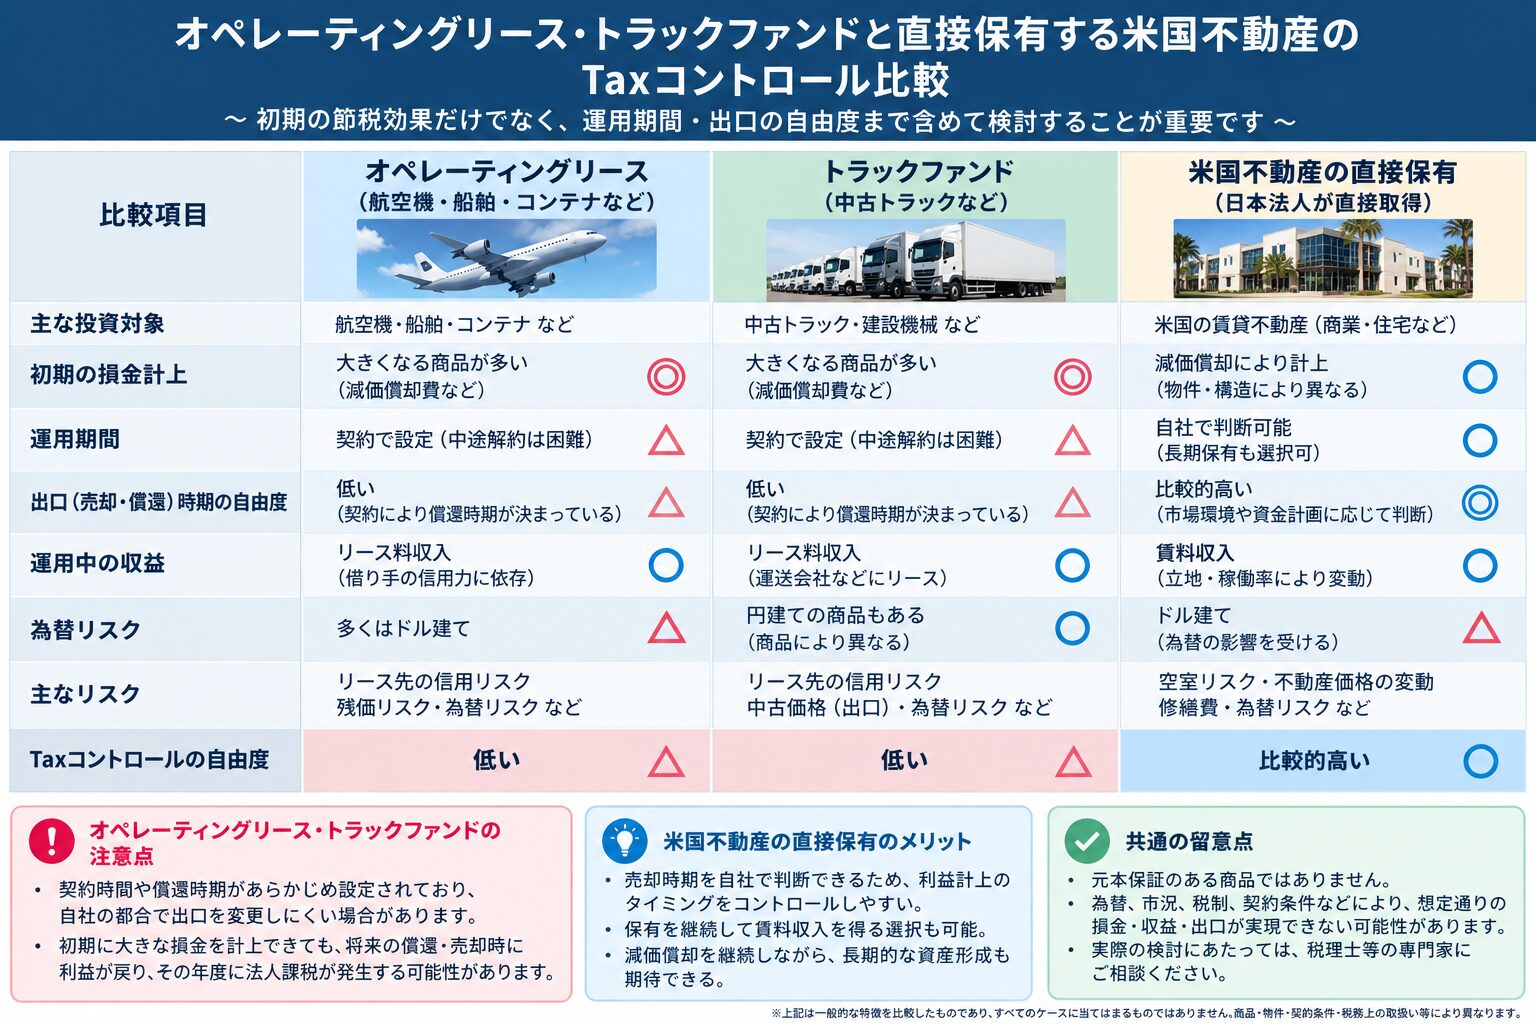
オペレーティングリースやトラックファンドでは、契約期間や資産の売却・償還時期があらかじめ設定されている商品が多くあります。
そのため、「償還予定年度の利益が少ないので、あと2年間保有しよう」と投資法人側の都合だけで出口を変更できるとは限りません。
入口では利益の大きな年度に投資することで法人所得を圧縮できても、出口の年度を自由に選びにくいことがTaxコントロール上の弱点になります。
米国不動産の直接保有は出口を判断しやすい
これに対して、日本法人がアメリカ不動産を直接保有する場合、原則として物件をいつ売却するかはオーナー自身が判断できます。
売却せず賃貸運用を継続するという選択肢もあるため、オペレーティングリースやトラックファンドと比較すると、出口時期の自由度は相対的に高くなります。
もちろん、不動産にも空室、修繕、不動産価格、為替、金利、税制などのリスクがあり、常に希望する時期・価格で売却できるわけではありません。
重要なのは、単純に「不動産の方が節税できる」ということではなく、資産の運用期間と出口を自社でコントロールできる余地がどの程度あるかという違いです。
法人税対策は「節税額」ではなく投資全体で判断する
元本保証ではない
オペレーティングリース、トラックファンド、アメリカ不動産のいずれも、「節税商品」という名前だけで安全な金融商品だと判断してはいけません。
資産価格が想定以上に下落したり、リース先の経営状況が悪化したりすれば、最終的な投資収益が想定を下回る可能性があります。
為替と資金拘束期間も確認する
航空機や海外不動産など、外貨建てで運用される商品では為替変動によって円換算後の収益が変わります。
また、途中解約が困難な商品では、当初想定していた以上に資金が拘束される可能性もあります。
そのため、損金率だけではなく、投資額、運用期間、キャッシュフロー、為替、償還時期まで確認する必要があります。
最も重要なのは出口価格
法人税対策を目的とした投資で最も避けたいのは、税金を減らすことだけに注目し、投資そのもので大きな損失を出してしまうことです。
トラックなら中古車としての売却価格、航空機や船舶なら残存価値、アメリカ不動産なら将来の売却価格が投資収益を大きく左右します。
税務メリットよりも大きな投資損失が発生してしまえば、本来の目的を達成したとはいえません。
「いつ課税されるか」まで設計する
法人税対策を検討するときは、「今年いくら税金を減らせるか」ではなく、将来いつ利益が戻り、その年度の税金をどのように処理するかまで考える必要があります。
特に償還期限が設定されている投資商品では、出口年度に別の投資や設備投資などの予定があるかを含め、中長期的な法人の資金計画と合わせて判断することが重要です。
節税するために投資するのではなく、投資として成立する資産・スキームに、利用可能な税務メリットがあれば活用する。
これがCredi Techが法人税対策を検討する際に重視している考え方です。
アメリカ不動産を活用した法人税対策をご検討の方へ
Credi Techでは、アメリカ不動産の取得だけではなく、保有中の資産管理、法人での保有、売却まで含めた中長期的な資産戦略をサポートしています。
法人税対策だけを目的に物件を購入するのではなく、物件そのものの収益性や出口戦略を確認したうえで、税務メリットをどのように活用できるかを検討することが重要です。
なお、実際の税務処理や損金算入の可否は法人の状況やスキームによって異なるため、税理士・公認会計士などの専門家と確認したうえで実行してください。
アメリカ不動産を活用した法人の資産形成や保有方法について、具体的なご相談をご希望の方はお問い合わせください。
海外不動産のホントのトコロYouTube版
記事では書ききれないリアルを発信中!
個別に相談したい方はこちら!