
アメリカ不動産の火災保険は、保険料を払い続けていれば毎年そのまま更新できるとは限りません。保険会社から更新不可の通知が届き、次の保険を探さなければならなくなることがあります。
海外に物件を所有する日本人オーナーにとって厄介なのは、その通知に気づくまでの時間差です。郵送された書面が管理会社などを経由して届く間に、保険の満了日が迫っていることもあります。
さらに、物件に未修繕の損傷があれば、別の保険会社を探すだけでは解決しません。保険探しと物件の修繕を、限られた時間で並行して進める必要があります。
この記事では、更新不可の通知への対応と、雹の保険金を受け取った後も屋根が修繕されず、保険に加入できなくなった相談事例を紹介します。保険への加入から事故後の修繕、請求、翌年の更新まで、オーナーが確認すべき実務を整理します。
1. 更新不可の通知に気づいたとき、残された時間は短い
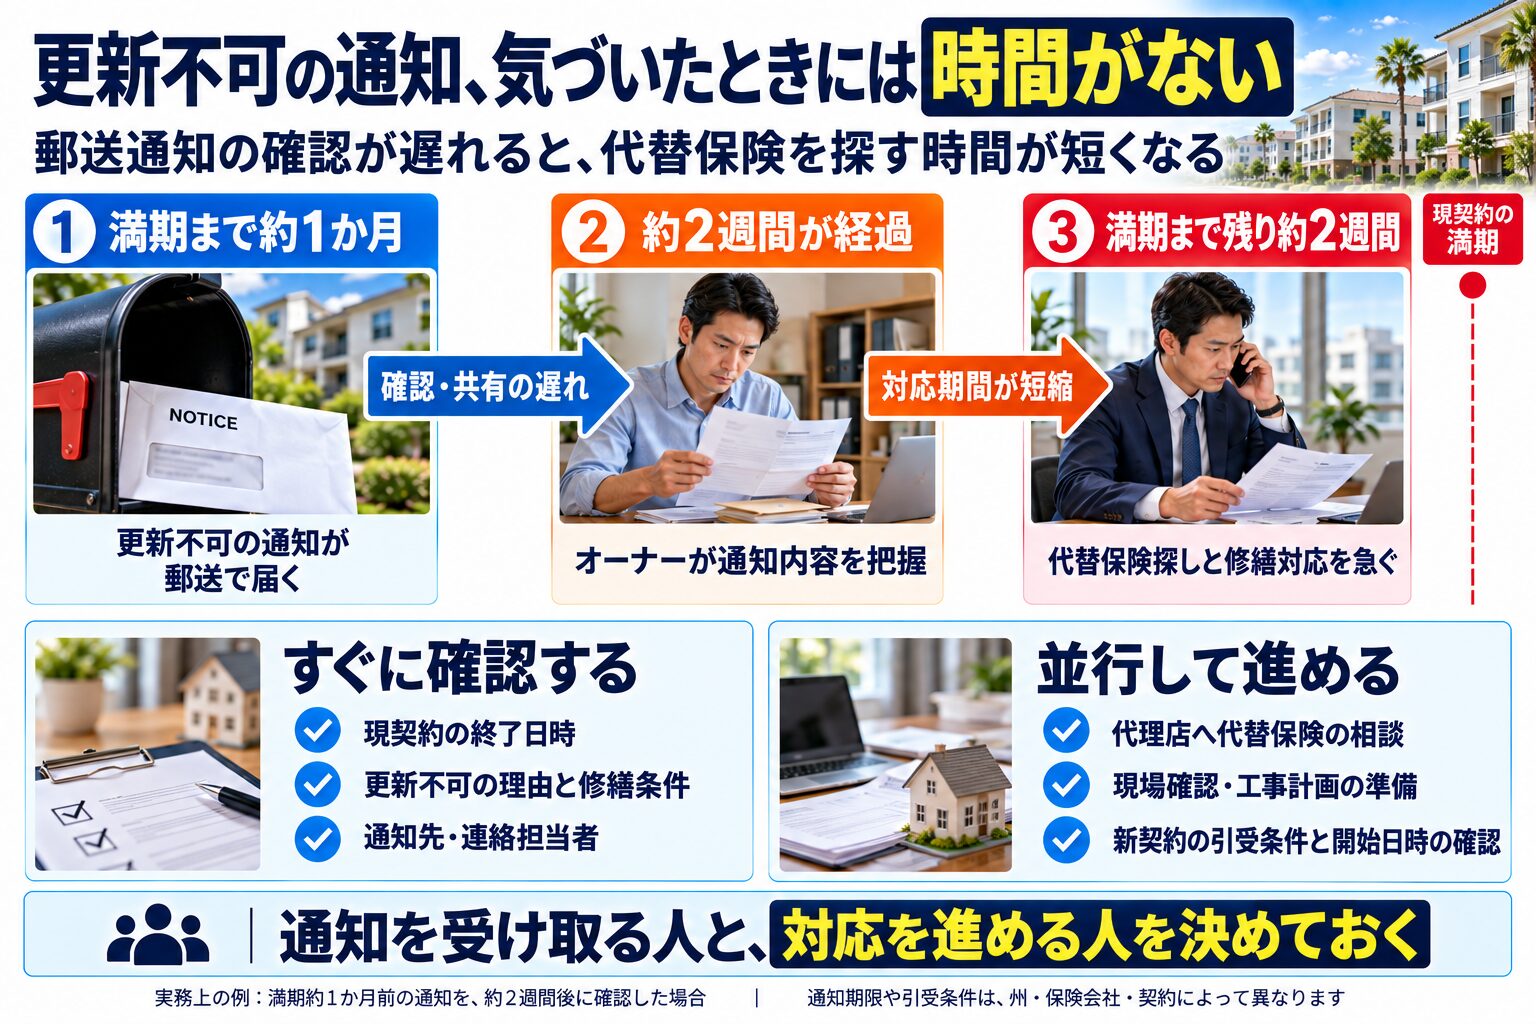
火災保険の更新不可は、突然電話で知らされるとは限りません。保険会社から「Notice of Nonrenewal」といった書面が郵送され、その内容を確認して初めて分かるケースがあります。
海外不動産の相談実務では、満了まで約1か月というタイミングの通知でも、オーナーが内容を把握したときには2週間以上が経過し、対応できる期間が短くなっていることがあります。
通知の送付先が現地の管理会社だったり、転送や日本側への連絡に時間がかかったりすると、保険会社が通知した日と、オーナーが対応を始められる日は一致しません。
※この期間は相談実務上の例です。更新不可の通知期限は州や保険の種類によって異なり、全米共通の期間ではありません。
保険料の値上げだけでなく、更新できない事態にも備える
相談の現場では、保険料の値上げや更新不可への対応が重要になっています。保険会社を変更しようとしても、物件の所在地や状態によっては、引き受ける会社が限られます。
カリフォルニア州保険局も、山火事リスクが高い地域では住宅保険を探すことが難しくなっていると案内しています。ただし、賃貸物件の加入条件は、用途や契約の種類も含めて個別に確認する必要があります。
「今の保険会社がだめなら、別の会社に入ればいい」と考えていると、満了までに新しい契約が間に合わなくなります。
更新不可の通知を受け取ったら、まず確認するのは次の3点です。
- 現在の保険が終了する日時
- 更新不可となった理由
- 修繕などによって再検討してもらえるか
そのうえで、代替保険の見積もりをすぐに依頼します。現在の保険会社への確認と、次の保険探しは同時に進めるべきです。
2. 雹の保険金は受け取ったが、未修繕の屋根で加入できなかった
実際に寄せられた相談の中に、雹による屋根の損傷が原因で、保険に加入できなくなった事例があります。
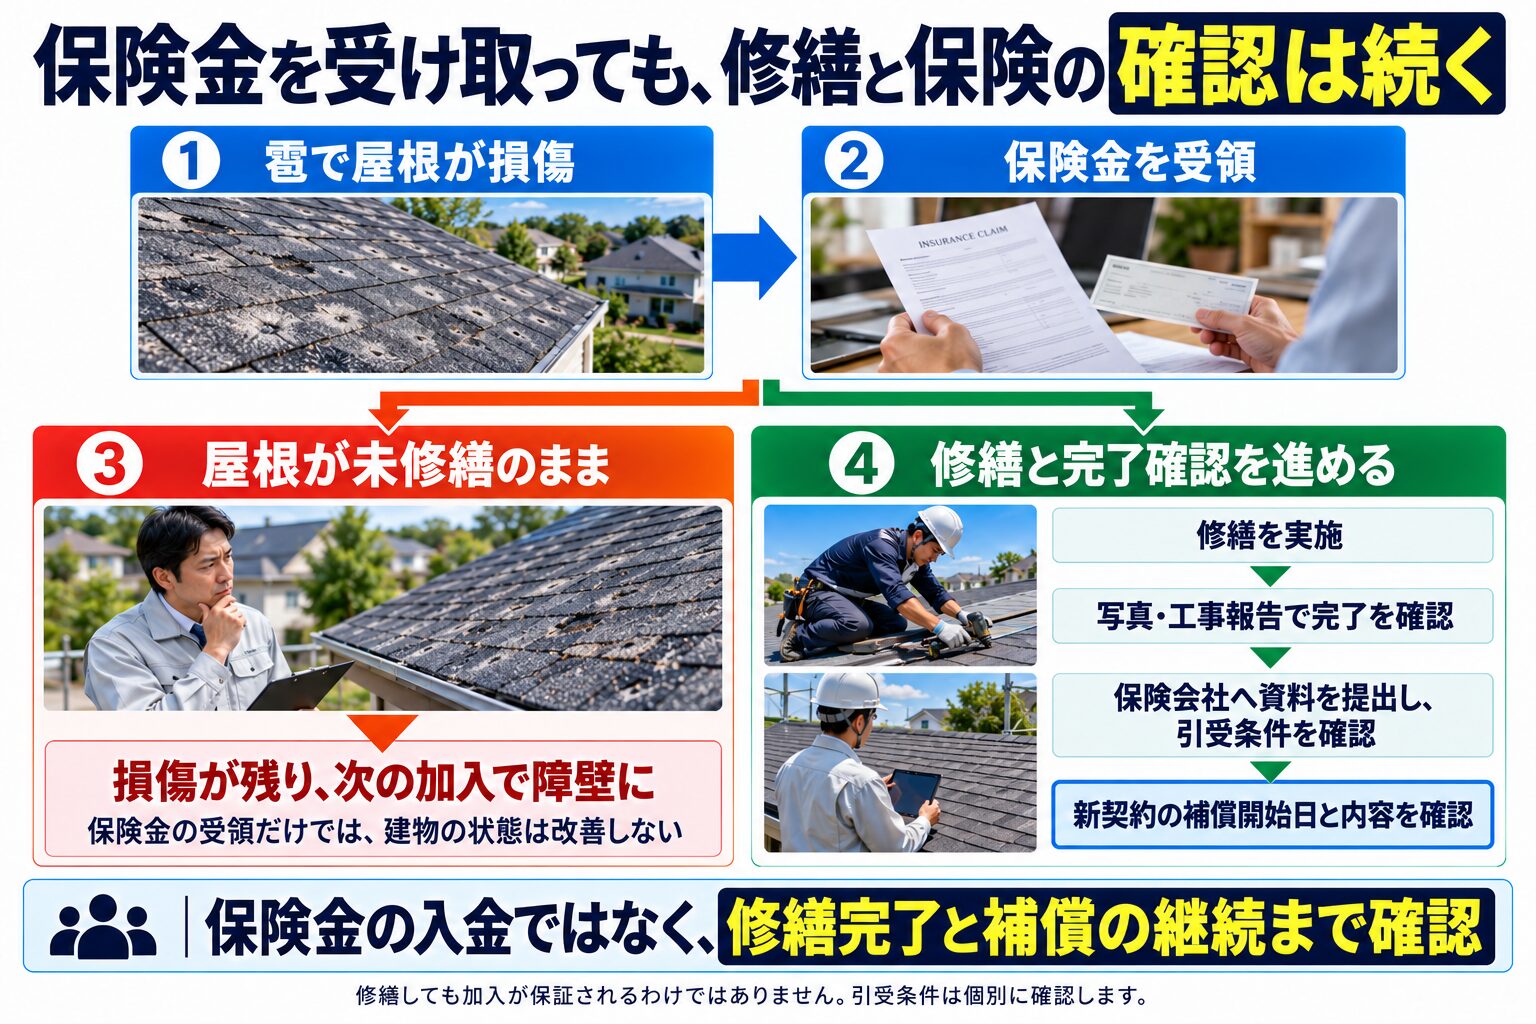
この物件では、雹の被害について保険金が支払われていました。本来であれば、その資金を使って屋根を修繕し、損傷を解消する必要がありました。
ところが、屋根の修繕が行われないまま時間が経過。保険会社が物件を確認した際に、損傷が残っていることが問題となり、保険の引き受けを断られてしまったのです。
保険金を受け取ったことと、物件が保険に加入できる状態に戻ったことは、別の話です。
保険金の入金だけで、事故対応を終わらせない
オーナーには「保険金が入りました」と報告されても、その後の修繕がどこまで進んでいるか分からないことがあります。
工事を発注したのか。着工したのか。完了したのか。保険会社が求める状態まで直っているのか。ここまで確認しなければ、事故対応は完了していません。
物件の損傷について、保険会社から更新前の修繕を求められる場合もあります。修繕を放置すると、建物の状態だけでなく、次の保険契約にも影響します。
確認すべきものは、口頭の「直しました」という報告だけではありません。
- 工事の見積書と発注内容
- 工事前後の写真
- 工事会社の完了報告書と請求書
- 保険会社から求められた修繕条件への対応状況
保険金の受領、修繕の完了、次の保険の確認までを、一連の作業として管理することが重要です。
3. 代替保険探しと修繕を、すぐに並行して進める
更新不可の理由が物件の損傷であれば、保険会社を変えても同じ問題を指摘されることがあります。
屋根が傷んだまま、漏水が続いたまま、必要な工事が終わっていない状態では、見積もりを依頼できても、契約まで進むとは限りません。
そのため、対応は「保険を探してから修繕する」という順番ではなく、保険代理店と管理会社を同時に動かすことが必要です。
保険代理店には、引き受け条件まで確認する
保険代理店には、現在の保険証書、更新不可の通知、物件の状態、修繕状況を共有します。
単に「入れる保険を探してください」と依頼するだけでは、必要な情報の追加提出で時間を失います。修繕完了が条件なのか、工事計画を提出して検討できるのか、現地調査が必要なのかまで確認しましょう。
保険料だけでなく、補償範囲、免責金額、除外される損害も比較します。契約できても、必要な補償が抜けていれば、事故が起きたときの負担は残ります。
管理会社には、工事の期限と証拠を求める
管理会社には、修繕の見積もり、着工日、完了予定日を確認します。保険の満了日を共有し、工事会社にも期限を意識してもらう必要があります。
工事が完了したら、写真や報告書を保険代理店へ渡し、引き受け審査を進めます。修繕しただけで加入が保証されるわけではないため、保険会社の承認まで確認してください。
最後は、新しい保険の開始日時を確認する
「申し込みました」「保険料を払いました」という報告だけで終わらせてはいけません。
新しい保険の補償開始日時を、保険証書や補償を確認できる書面で確認します。現在の保険が終了する時点から、切れ目なく補償されるかが重要です。
すでに保険が切れている場合は、その事実を正確に伝えて契約を進めます。新しく加入した保険で、過去の無保険期間の事故まで補償されるとは考えないでください。
補償の選び方や事故時の記録については、以下の記事も併せてご覧ください。
4. 加入できても、事故後の対応が順調に進むとは限らない
保険に加入していれば、事故後の請求や訴訟への対応が自動的に進むわけではありません。
建物の損害については、支払われた保険金で修繕を完了させる管理が必要です。一方、賠償責任が問われる事故では、保険会社への連絡に加え、弁護士の手配や裁判上の期限にも対応しなければなりません。
弁護士の手配が遅れ、約6か月対応が進まなかった事例
屋根の修理工事中にけがをしたと入居者が主張し、訴訟に発展した事例があります。
この案件では、保険会社による弁護士の手配が遅れました。裁判所から早い対応を求められても手配が進まず、保険請求と裁判手続きが進まない状態が約6か月続きました。
そこで、保険会社側の対応を待つだけでなく、別途手配した弁護士を通じて対応を進め、最終的に訴訟の取り下げに至りました。
この事例から分かるのは、保険会社に事故を報告した後も、誰が、いつまでに、何をするのかを確認し続ける必要があるということです。
なお、訴訟の取り下げと、保険金の支払いや弁護士費用の補償は、それぞれ別の事項です。弁護士を別途手配する際は、保険会社への連絡や費用負担の条件も確認する必要があります。
事故後は、少なくとも次の状況を把握しておきましょう。
- 保険会社の担当者と受付番号
- 追加提出を求められている書類
- 弁護士の選任状況と連絡先
- 裁判所や相手方から示された期限
- 次の対応を行う担当者と予定日
現地に任せる場合でも、オーナーが進捗を確認できる体制が必要です。
5. 保険を任せるなら、通知・修繕・請求の進捗まで確認する
海外不動産の保険を、オーナーがすべて直接手配する必要はありません。ただし、任せる範囲と報告を受ける内容は、決めておくべきです。
保険代理店は保険契約や請求手続きを支援し、PM会社は現場の確認や工事会社との調整を担います。AM会社を利用している場合は、関係者の対応を取りまとめ、オーナーへ報告する役割も確認しましょう。
「保険は管理会社がやっているはず」という認識だけでは、通知の見落としや工事の遅れを把握できません。
日常の管理では、次の5点を確認しておくと、対応の遅れを防ぎやすくなります。
- 保険の満了日を、オーナー自身も把握する
保険証書を保管し、満了直前になる前に更新の見通しを確認します。 - 通知の送付先と、転送する担当者を決める
更新不可、保険料の変更、修繕要求などの書面を、受領後すぐに共有してもらいます。 - 保険金が支払われた案件の修繕完了を確認する
入金報告だけでなく、工事前後の写真と完了報告まで受け取ります。 - 進行中の請求や訴訟を、期限付きで管理する
「確認中」という報告で止めず、次の対応と予定日を確認します。 - 新しい保険の補償開始を、書面で確認する
更新や変更の手続きが済んだら、契約者、対象物件、補償内容、開始日時を確認します。
火災保険は、加入しているかどうかだけで安心できるものではありません。通知を受け取り、必要な修繕を行い、事故後の対応を進め、次の契約へつなぐところまでが、不動産の保険管理です。
更新不可の通知が届いた、屋根の修繕が進んでいない、保険会社への請求が止まっている。こうした状況では、物件の状態と保険契約、関係者の対応をまとめて確認する必要があります。
アメリカ不動産の保険更新や事故後の対応にお困りの方は、お気軽にご相談ください。
海外不動産のホントのトコロYouTube版
記事では書ききれないリアルを発信中!
個別に相談したい方はこちら!