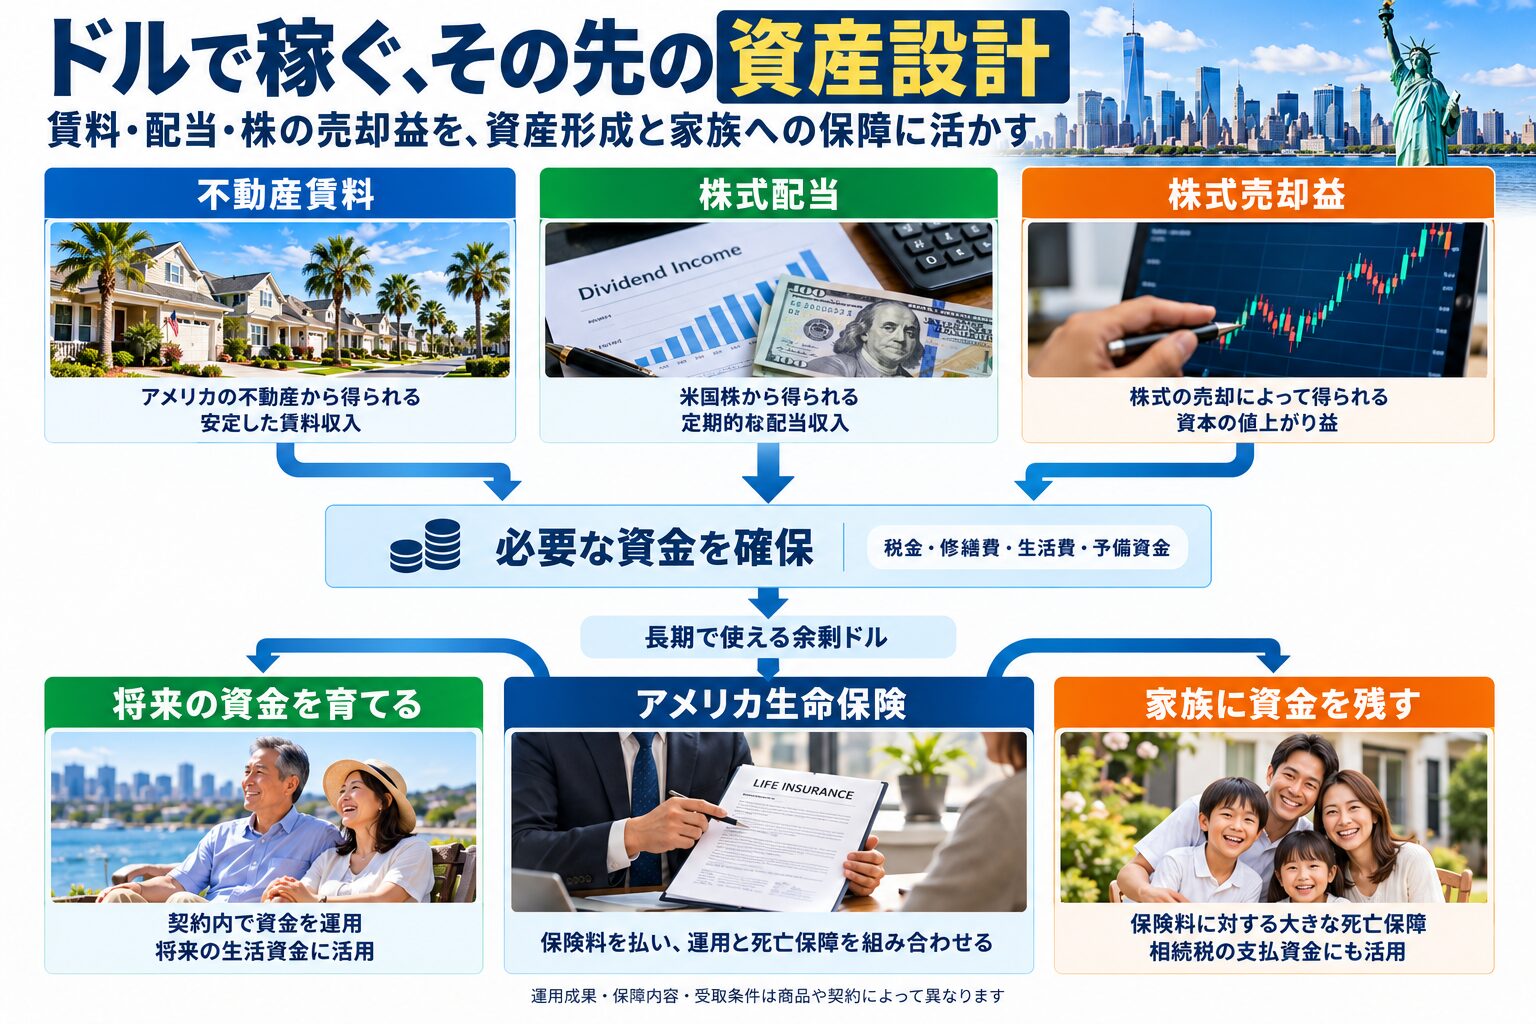
アメリカ不動産からの賃料収入、米国株の配当、株式を売却して得た利益。ドルで収益を得た後、次に考えたいのは、その資金の活用方法です。
ドルのまま保有すれば通貨分散になりますが、口座に置いておくだけでは、資産形成の選択肢を十分に活かせません。再び不動産や株式に投資する方法に加え、資金を運用しながら、家族への死亡保障も確保するアメリカ生命保険が選択肢になります。
注目したいのは、保険料に対して大きな死亡保障を確保する「レバレッジ」と、長期で資金を育てる仕組みです。自分の将来に使う資金と、家族に残す資金を一緒に設計できます。
本記事では、アメリカ生命保険の特徴からドル資産の活用方法、相続対策、加入前の確認事項まで解説します。香港の貯蓄型保険・死亡保障・医療保険も含め、資産全体の中で保険をどう使うかを考えていきましょう。
1. 賃料・配当・株の売却益を、ドルのまま次の資産へ
ドル収益には、継続して入るお金と、一度にまとまって入るお金があります。
不動産賃料や株式配当は、継続的な保険料の支払いを考える際の原資になります。一方、不動産や株式の売却益は、まとまった資金を次の運用先へ配分する機会です。
アメリカ生命保険を検討する際は、「いくら持っているか」に加え、「今後どれだけドル収益が続くか」を確認します。賃料から毎年保険料を払う設計と、売却資金を使って短期間で払う設計では、適した商品や資金計画が変わるためです。
不動産を保有する資金と、長期で運用する資金を分ける
不動産の賃料収入を、すべて保険料に回す設計は避けたいところです。不動産には修繕費、固定資産税、保険料、空室時の支出があります。株式の売却益についても、税金や次の投資に使う資金を先に確保します。
そのうえで、当面使う予定のないドルを、長期の資産形成と保障に配分します。
例えば、不動産を追加購入するほどの資金はなくても、毎年一定の余剰賃料が生まれている場合があります。その資金を生命保険へ振り向ければ、不動産を保有しながら、金融資産と死亡保障を積み上げる設計ができます。
不動産が収益を生み、その収益の一部で次の資産と保障をつくる。これが、ドル収益と生命保険を組み合わせる考え方です。
2. アメリカ生命保険の強みは、保険料に対する大きな死亡保障
アメリカ生命保険を検討するうえで、まず理解したいのが、死亡保障と資産形成を組み合わせる仕組みです。
死亡保障を中心とする商品もあれば、契約内に資金を積み上げて長期運用する商品もあります。本記事では、後者の資産形成もできる生命保険を中心に扱います。
保険料を、大きな死亡保障に変えるレバレッジ
生命保険では、支払った保険料の累計と死亡保険金が同じになるわけではありません。契約の保障条件を満たしている間に被保険者が亡くなると、定められた死亡保険金が支払われます。
支払った保険料に対して、どれだけ大きな死亡保障を確保できるか。これが、生命保険におけるレバレッジです。ここでは、借入金を使う投資ではなく、保険料と死亡保障の関係を指しています。
預金や株式で家族に資金を残すには、基本的には、その金額まで自分で資産を積み上げる必要があります。生命保険は、保険料を支払うことで、資産形成の途中からまとまった死亡保障を確保する役割を持ちます。
アメリカ生命保険の比較では、同じ保障額を確保するための保険料と、同じ予算で確保できる死亡保障の大きさに注目します。日本の商品と比べる際も、年齢・健康状態・通貨・払込期間・保障期間・保証条件をそろえることで、保険料の差とレバレッジが見えてきます。
高額な資産承継に対応する死亡保障
アメリカでは、富裕層の資産承継や事業承継に対応する、高額な死亡保障の商品が提供されています。例えばJohn Hancockは、商品によって最大6,500万ドルの保障額を掲載しています。これは誰でも加入できる金額ではありませんが、高額保障に対応する市場の規模を示しています。
「死亡保障に上限がない」という理解より、大きな資産を持つ人の保障需要にも対応できると捉える方が正確です。実際の引受額は、保険会社、年齢、健康状態、資産・収入、既存の保険契約などによって決まります。
参考:John Hancock:Life insurance。掲載額は一般の商品情報であり、非居住者への適用額は個別確認が必要です。
ドル資産を長期で育てる仕組み
資産形成機能のある生命保険では、契約内の資金に利息などが付く仕組みや、選択した運用先の成果が反映される仕組みがあります。
株価指数の動きに応じて利息が決まる商品と、ファンドなどで直接運用する商品では、お金の増え方が異なります。指数連動型でも、株価指数の上昇分をそのまま受け取れるわけではなく、利息の計算条件があります。ファンド運用型では、市場変動が契約内の資金に反映されます。
読者が確認したいのは、商品名や略称を覚えることより、次の3点です。
- 何を基準に資金が増えるのか
- 運用成果から、どのような費用が差し引かれるのか
- どこまで保証され、どこから運用結果に左右されるのか
死亡保障だけでなく、長期運用の成果も比較できることが、資産形成型の生命保険を検討する理由です。ただし、運用の想定数字と、契約者が実際に受け取る金額は分けて確認します。
動画でも、アメリカ生命保険の商品概要と活用事例を紹介しています。
動画内の商品条件や数値は撮影時点のものです。現在の条件は最新の設計書で確認してください。
3. 相続対策は、資産の圧縮から納税資金の準備まで
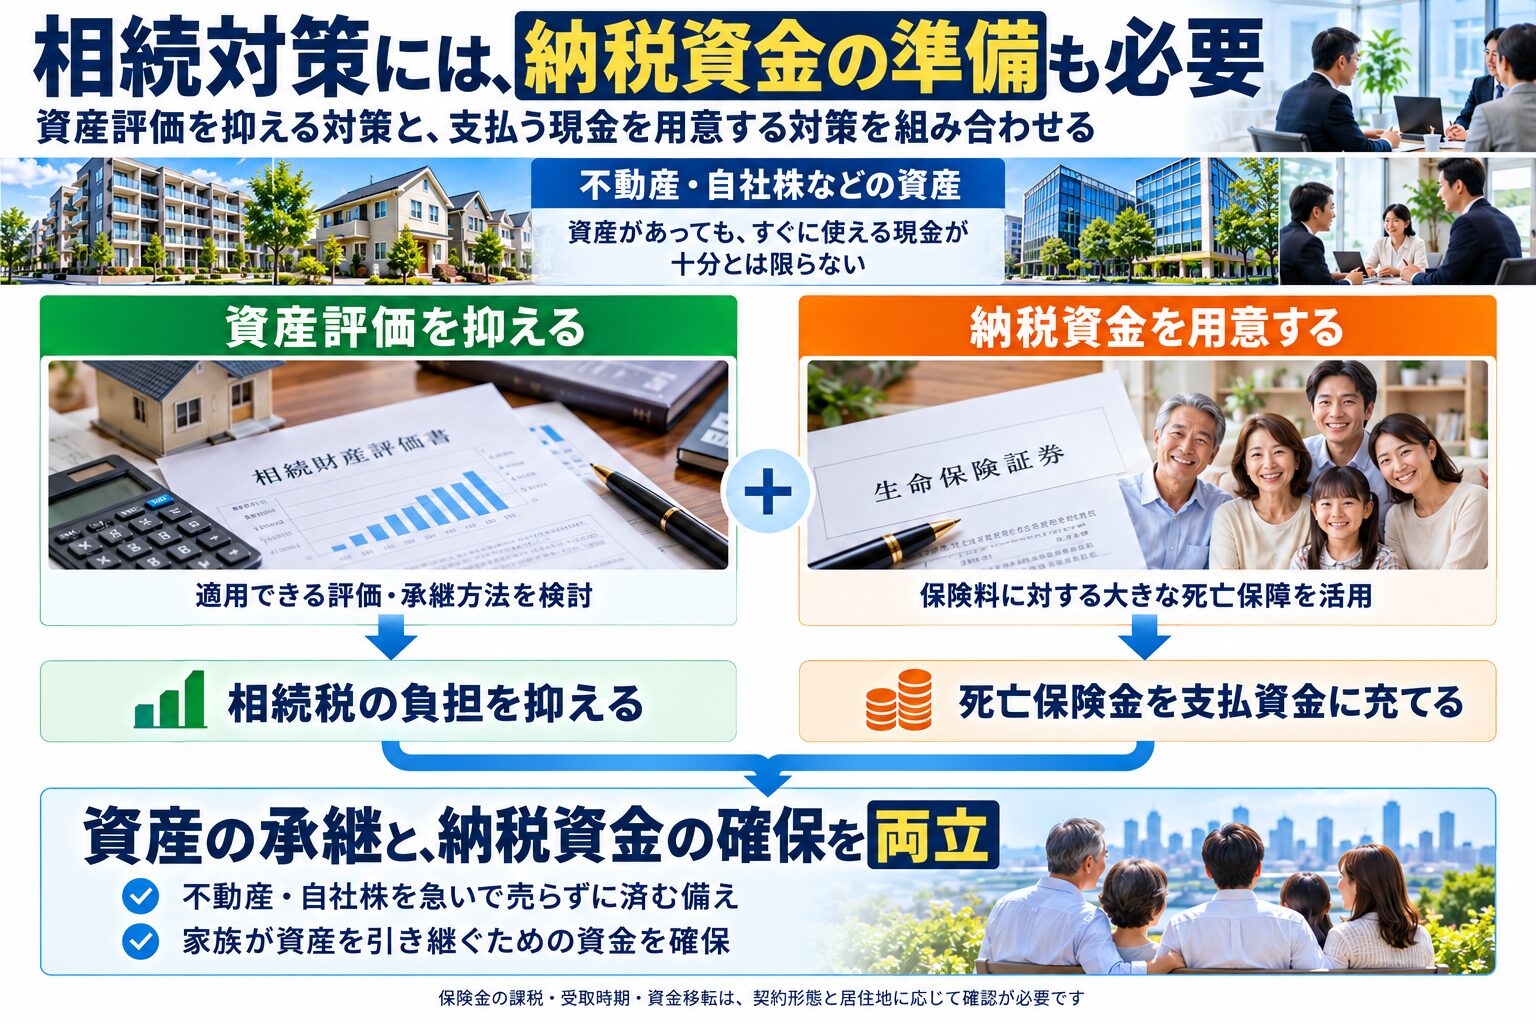
相続対策では、不動産や自社株の評価をどう抑えるかに関心が集まります。しかし、評価を抑える対策だけで、相続の資金問題がすべて解決するわけではありません。
不動産や自社株はあるのに、相続税を払う現金が足りない。資産を多く持つ家族ほど、この問題を事前に考える必要があります。
家族に引き継ぎたい資産と、税金を払う資金を用意する
賃料を生む不動産や、経営を続けたい会社の株式は、家族に引き継ぎたい資産です。一方、相続税などの支払いには現金が必要になります。
納税のために不動産を売る場合、希望する時期や価格で売却できるとは限りません。自社株を持つ家族でも、会社の資金と個人の納税資金は別に考える必要があります。
そこで、死亡保険金を納税資金に充てる設計を組み合わせます。保険料に対して大きな死亡保障を確保するレバレッジは、資産を保有し続けるための現金を家族に残す場面で力を発揮します。
保険が相続税そのものをなくすわけではありません。資産評価を抑える対策と、支払う資金を確保する対策を併せて考えることが大切です。
資産形成と相続対策を、ひとつの設計で考える
生存中は契約内の資金を育て、死亡時には家族への保障を確保する。この2つを見ながら、保険料、死亡保障額、将来の解約や引き出しを設計します。
ただし、契約内の資金を引き出すことが、死亡保障や契約の継続に影響する商品もあります。将来自分が使いたい金額と、家族に残したい保障額を、最初に整理しておく必要があります。
また、ドル建て死亡保険金を円で納税する場合は、為替と換金の手続きも含めて準備します。法人やTrustが受け取る設計なら、その資金を家族が使えるようになるまでの流れも確認します。
保険金の大きさだけでなく、必要な人に、必要な時期に、使える資金として届くか。ここまで考えて初めて、相続対策としての設計になります。
4. 加入前に確認する設計書・契約の仕組み・法令と税務
アメリカ生命保険は長期の契約です。加入時の魅力だけでなく、保険料の支払いから将来の受け取りまで確認します。
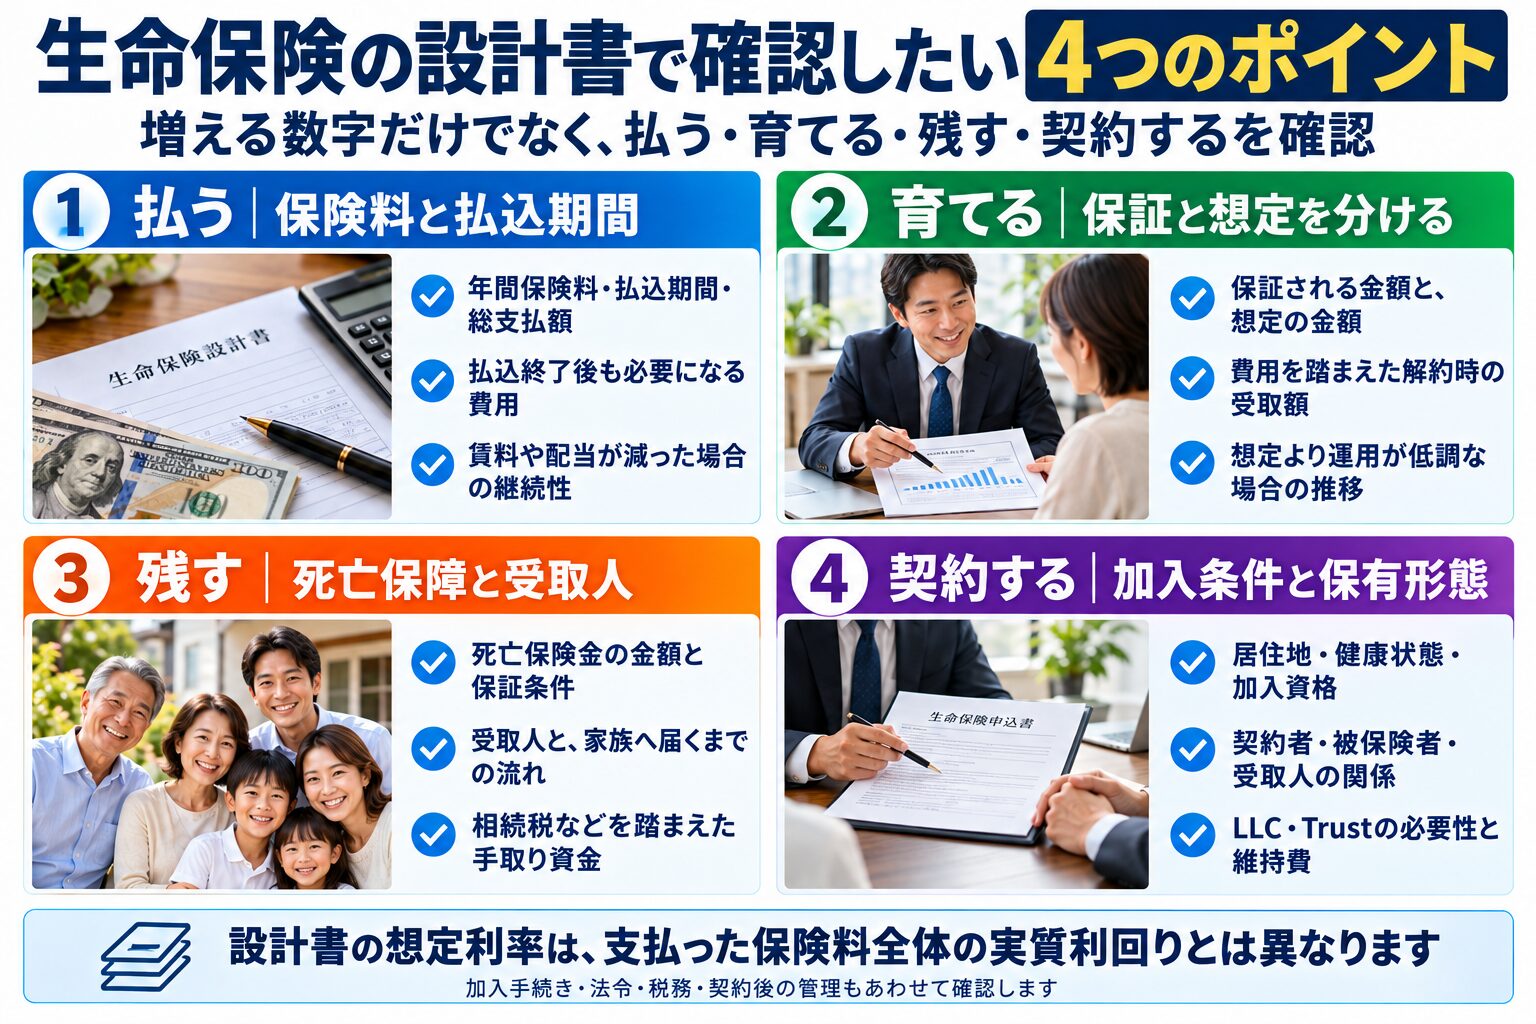
設計書の利率と、手元に残る成果を分けて見る
設計書に示される想定利率は、支払った保険料全体が、その率で増えるという意味ではありません。保障のための費用や契約管理費用などがあり、保険料を支払う時期も異なるためです。
例えば、設計書で年6%を想定していても、「払った保険料が毎年6%ずつ増え、そのまま解約時に受け取れる」とは限りません。この6%は説明のための仮定であり、特定商品の利率を示すものではありません。
比較するときは、何年間で合計いくら払い、10年後・20年後に解約するといくら受け取れるかを見ます。これなら、運用の数字を自分のお金の成果として理解できます。
さらに、保証される金額と、想定どおりに推移した場合の金額を分け、想定より低い運用でも契約が続くかを確認します。変額型の商品では、費用や運用損失によって契約維持に必要な資金が不足し、失効するリスクもあります。
参考:米国SEC・Investor.gov:Variable Life Insurance
加入条件と、契約者・被保険者・受取人を確認する
非居住者の加入条件は、保険会社や商品によって異なります。居住国、米国との関係、資産・収入、健康状態、手続きの場所などが確認事項になります。
| 役割 | 確認すること |
|---|---|
| 契約者 | 誰が契約を保有し、変更・解約などの権利を持つか |
| 被保険者 | 誰の死亡を保障するか |
| 受取人 | 誰が死亡保険金を受け取るか |
LLC(有限責任会社)などの米国法人や、Trustを使う契約形態もあります。ただし、設立すれば一律に加入できるわけではありません。利用目的、保険会社の条件、設立・維持費、税務や申告を確認して選びます。
Trustは会社と同じものではなく、信託の仕組みです。契約を管理するTrustee(受託者)の権限や、受益者への資金分配も確認します。
資産承継に使われる信託の基本的な考え方は、Living Trust(リビングトラスト)の用語解説も参考になります。ただし、生命保険を保有する信託の種類と設計は、目的に応じて個別に検討します。
日本の居住者は、保険業法の確認が必要
日本に住所・居所がある人については、海外保険への加入に日本の保険業法が関わります。金融庁は、日本の免許を持たない外国保険業者による契約について、保険業法186条に基づく原則的な禁止と許可の必要性を説明しています。判断の軸は、日本国籍だけではありません。
そのため、現地で契約することや、LLC・Trustを利用することだけで、日本側の問題が解消すると判断してはいけません。居住地、被保険者、契約形態、募集・申込手続きの実態を踏まえ、加入前に専門家へ確認します。
税務も、海外口座で受け取るかどうかだけでは決まりません。誰が保険料を負担し、誰が受け取るか、どこに居住しているかを整理し、解約時・死亡時の取り扱いを確認します。
参考:金融庁:免許を有しない外国保険業者の保険契約の勧誘について/金融庁:金融サービス利用者相談室
保険料を払い終えた後も、契約を管理する
設計書上の払込予定が終わっても、契約内で保障や管理の費用が差し引かれる商品があります。払込終了と、その後の費用がなくなることは同じではありません。
加入後も、契約内の資金、死亡保障、受取人、住所・居住地の変更などを継続して確認します。不動産の売却、退職、海外移住、家族構成の変化に合わせて、設計を見直すことも必要です。
5. 香港の貯蓄型・死亡保障・医療保険も選択肢に
ドル資産の活用や家族への保障を考える際は、香港の保険も比較対象になります。
香港の保険は貯蓄型がよく知られていますが、死亡保障や医療保障の商品も提供されています。例えばSun Life香港では、生命保険に加え、入院・手術などを対象とする医療保険を扱っています。
比較の入口は国名よりも、何に備えるかです。
| 目的 | 比較する内容 |
|---|---|
| 将来の資金を育てる | 貯蓄型保険などの保証・非保証部分、受取額、資金の引き出し方 |
| 家族にまとまった資金を残す | 死亡保障額、保険料、保障期間、受取人の設計 |
| 病気や入院の支出に備える | 医療保障の地域、支払限度額、対象費用、免責、更新条件 |
医療保険は資産を増やす商品ではありませんが、大きな医療費から家計を守る役割があります。資産形成・死亡保障・医療保障は、それぞれ目的を分けて組み合わせます。
香港の商品でも、居住地や商品によって加入条件が異なります。貯蓄型で加入できたから、同じ条件で医療保険にも加入できるとは限りません。
香港生命保険の特徴は、投資効果、利便性の高いオフショア投資・香港生命保険の魅力で紹介しています。資産形成商品の比較については、香港貯蓄保険・オフショア積立保険・オフショア預金・海外ETFの使い分けと戦略的活用法もご覧ください。各記事の利率・税務・加入条件は掲載時点の情報を含むため、実行時には最新条件を確認します。
参考:Sun Life香港:商品一覧/SunHealth Medical Premier
ドル資産の設計では、収益を生む不動産や株式、すぐに使える預金、将来の資金と死亡保障を確保する生命保険を、目的に合わせて組み合わせます。保険を選ぶ前に、資産全体の中でどの役割を持たせるかを決めることが大切です。

ドル収益の再投資と、家族への保障・相続資金をまとめて検討したい方は、Crediへご相談ください。不動産や金融資産の保有状況、今後の収益、家族への承継方針を整理し、関係する専門家・保険取扱者と連携して設計を検討します。
海外不動産のホントのトコロYouTube版
記事では書ききれないリアルを発信中!
個別に相談したい方はこちら!