海外に銀行口座を持つ、海外の証券会社で金融商品を運用する、海外不動産を保有する、海外法人を設立する――。こうした海外資産の保有そのものは珍しいものではなくなりました。
一方、税務当局側でもデータ活用が進んでいます。国税庁はAI・データ分析を活用して調査必要度の高い納税者を抽出するなど、税務調査の効率化・高度化を進めています。
さらに国境を越えた資産については、CRS(Common Reporting Standard/共通報告基準)による金融口座情報の自動的情報交換や、租税条約等に基づく情報交換など、税務当局が国外の情報を取得する仕組みも整備されています。
そのため、これからの海外資産管理で重要なのは「海外に置けば分からない」と考えることではありません。
資金の出所、取引の目的、所得、契約関係、海外法人の実態などを記録し、必要になったときに説明できる状態にしておくこと。
本記事では、2026年時点のAI・データ分析を活用した税務調査、CRS、BEPS 2.0の現状を整理し、海外銀行口座・海外法人・海外不動産を持つ人が注意したい国際税務のポイントを解説します。
AI・データ分析で変わる税務調査
国税庁はAIを調査対象の選定に活用している
税務調査というと、調査官が申告書や帳簿を確認し、経験や知識から不自然な取引を発見するイメージを持つ人も多いでしょう。
現在は、そこにAI・データ分析が加わっています。
国税当局が公表している事例では、AIを活用した予測モデルによって調査必要度の高い法人を抽出し、予測モデルが判定した不正パターンに加えて、申告書や国税組織が保有する各種資料情報を分析しています。
ただし、「AIが自動的に脱税を認定して税務調査を決定する」という仕組みではありません。
AIによる分析結果と調査官の知見を組み合わせ、最終的には調査官が調査実施の要否を判断します。
重要なのはデータ同士の整合性
AI・データ分析が活用される時代に重要になるのが、申告内容と実際の取引との整合性です。
例えば、法人の売上や経費、過去の申告内容、国税当局が保有する資料情報などについて不自然な点があれば、調査の必要性を検討する材料になる可能性があります。
海外資産を持つ場合も考え方は同じです。
海外へ送った資金、海外から受け取った資金、海外不動産から発生した賃料、売却代金、海外法人との取引などについて、申告内容と実際の資金移動を説明できる状態にしておくことが重要になります。
したがって、AI時代の税務対策は「AIに見つからない方法」を考えることではありません。
正しい申告を行い、その内容を裏付ける資料を残しておくことが基本です。
CRSで進む海外金融口座の情報共有
CRSは「海外資産すべて」を報告する制度ではない
海外資産の情報交換を理解するうえで重要なのがCRSです。
CRSは、OECD(経済協力開発機構)が策定した、非居住者に係る金融口座情報を税務当局間で自動的に交換するための国際基準です。
各国・地域の税務当局は、自国に所在する金融機関等から非居住者が保有する金融口座情報の報告を受け、その人の居住地国の税務当局へ情報を提供します。
ここで注意したいのが、CRSは「海外にあるすべての資産を自動的に報告する制度」ではないということです。
CRSの中心となるのは金融口座情報です。例えば海外銀行口座や一定の証券口座などが対象となり得ますが、海外不動産そのものをCRSによって直接報告する仕組みではありません。
海外不動産とCRSを混同しない
例えば日本居住者が米国不動産を所有しているからといって、その不動産の所在地、取得価格、賃料収入、売却価格などがすべてCRSによって日本へ自動報告される、という意味ではありません。
一方で、不動産から発生した資金が海外金融口座に入金される、海外から日本へ送金する、税務申告を行うなど、海外不動産には複数の情報・資金の流れがあります。
また、CRS以外にも租税条約等に基づく情報交換や、日本国内の法定調書・申告制度などがあります。
そのため、「CRS対象ではない=税務当局から分からない」と考えるのも正しくありません。
2026年から改訂CRSが施行
CRSについては2022年にOECDで基準が改訂され、日本でも制度改正が行われました。
日本では2026年から改正後の制度が施行され、2027年以後は改正後の制度に基づいて金融口座情報の報告・交換が行われます。
海外銀行口座、海外証券口座、海外法人などを利用している人は、「海外だから情報が分からない」という前提ではなく、国際的な情報交換を前提として資産を管理する必要があります。
CRSだけでなく、国外送金や国外財産などを含め、海外資産の情報が日本の税務当局へ届く仕組みについては、以下の記事で詳しく解説しています。
BEPS 2.0と海外法人を正しく理解する
BEPS 2.0の最低税率15%はすべての海外法人に適用されるわけではない
CRSと並んで国際税務の記事でよく登場するのが、BEPS(Base Erosion and Profit Shifting/税源浸食と利益移転)です。
特にBEPS 2.0の「第2の柱(Pillar Two)」では、グローバル・ミニマム課税として最低税率15%を確保する仕組みが導入されています。
ただし、ここは海外法人を持つ個人投資家や中小企業が誤解しやすいポイントです。
グローバル・ミニマム課税は、原則として年間総収入金額7.5億ユーロ以上の多国籍企業グループを対象とする制度です。
そのため、日本の個人投資家が米国にLLCを設立した、あるいは中小企業がマレーシア、シンガポール、ドバイなどに現地法人を設立したというだけで、BEPS 2.0の15%最低税率が直接適用されるわけではありません。
日本でもグローバル・ミニマム課税の制度導入が進んでいる
日本では、所得合算ルール(IIR)が2024年4月以後に開始する対象会計年度から施行されています。
さらに軽課税所得ルール(UTPR)と国内ミニマム課税(QDMTT)は、2026年4月以後に開始する対象会計年度から適用され、日本におけるグローバル・ミニマム課税の制度整備が進みました。
また2026年1月には、グローバル・ミニマム課税と米国を含む一定の要件を満たす国の制度との共存などについて国際合意が成立し、制度は現在も調整・更新が続いています。
中小企業や個人投資家は別の国際税務ルールにも注意
BEPS 2.0の直接対象ではないからといって、海外法人を自由に使ってよいという意味ではありません。
海外法人を利用する場合には、日本側の外国子会社合算税制(CFC税制)、法人や個人の居住地、各国の国内法、租税条約、所得の帰属、取引価格など、別の国際税務ルールを検討する必要があります。
また、法人を設立した国でどのような事業を行っているのか、誰が意思決定しているのか、どこにオフィスや人員があるのか、どのような契約に基づいて収益を得ているのかといった事業実態も重要になります。
したがって、「低税率国に法人を作れば節税できる」という単純な発想ではなく、事業目的と実態を伴った法人設計が必要です。
海外法人を利用する場合は、国際税務に詳しい税理士や現地のCPA(米国公認会計士)などと連携し、日本と現地の双方から税務関係を確認することが重要です。
海外資産を「説明できる状態」で管理する
AI・データ分析、CRS、国際的な情報交換制度が発達するほど、海外資産管理で重要になるのは透明性と説明可能性です。
海外に資産を持つこと自体が問題なのではありません。問題になりやすいのは、資金の出所や取引の目的、所得の申告、法人の実態などを合理的に説明できない状態です。
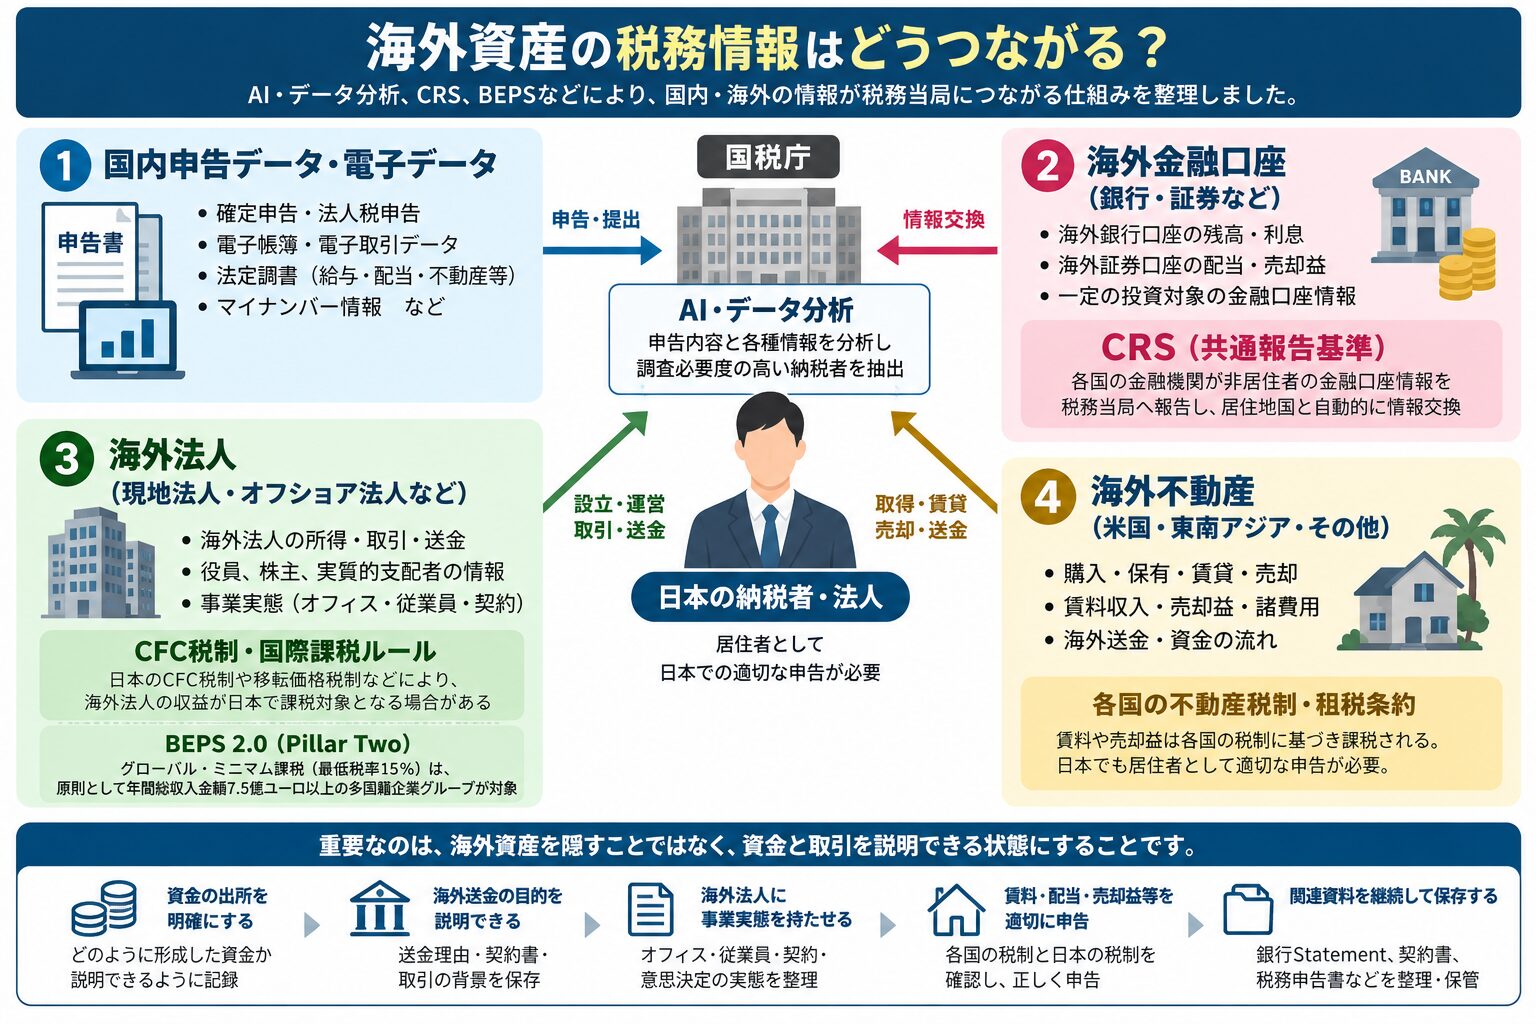
図解構成:中央「日本の納税者・法人」→ ①国内申告・電子データ→AI・データ分析、②海外金融口座→CRS→税務当局間の情報交換、③海外法人→CFC・国際課税/大規模多国籍企業はBEPS Pillar Two、④海外不動産→賃料・売却・海外送金・税務申告。最下部に「海外資産を隠すのではなく、資金と取引を説明できる状態へ」。
海外銀行・証券口座は資金の出所を記録する
香港やシンガポールなどに銀行口座・証券口座を持つ場合は、単にStatementを保管するだけでなく、どこから資金を送ったのか、その資金が何によって形成されたのかを説明できるようにしておくことが重要です。
特に大きな資金移動を行う場合は、銀行Statement、送金記録、売買契約書、配当資料などをまとめて保管しておくと、後から資金の流れを確認しやすくなります。
香港銀行口座を国際資産管理にどう活用するかについては、以下の記事で解説しています。

海外不動産は取得から売却まで資料を残す
海外不動産の場合は、金融口座とは異なる資料管理が必要です。
購入時のClosing Statement、売買契約書、修繕費、Property Tax、保険料、管理費、賃貸収入、減価償却、借入関係資料などを継続的に保存します。
さらに売却時には売却代金だけでなく、取得価額、減価償却、売却費用などが税務計算に関係するため、購入時から資料を残しておくことが重要です。
米国不動産の場合、日本側だけでなく米国側での税務申告や源泉徴収などが関係することがあります。所有形態や居住地によって税務関係が変わるため、個別案件については専門家への確認が必要です。
海外法人は「なぜその法人が必要なのか」を説明できるようにする
海外法人については、登記されていることだけで事業実態が証明されるわけではありません。
法人を設立した目的、事業内容、契約関係、銀行口座、経費、役員、従業員、意思決定の場所などを整理し、法人としてどのような活動を行っているのかを説明できる状態にしておく必要があります。
特に税率の低い国・地域に法人を設立する場合、「税率が低いから」という理由だけではなく、その国で法人を運営する事業上の合理性を検討することが重要です。
海外資産管理で残しておきたい主な資料
- 銀行・証券会社のStatement
- 海外送金記録
- 資金の出所を確認できる資料
- 不動産の売買契約書・Closing Statement
- 賃貸管理会社からの収支報告書
- 修繕費・Property Tax・保険料等の領収書
- 海外法人の契約書・請求書・会計資料
- 日本・現地で提出した税務申告書
- 税理士・CPA等から受け取った税務関連資料
重要なのは、税務調査が入ってから資料を集め始めるのではなく、海外資産を取得した時点から継続して記録を残すことです。
【参考動画】CRS・BEPSとAI税務調査
以下は、Credi Techが2025年に公開したAI税務調査・CRS・BEPSについての解説動画です。
動画公開後、改訂CRSの施行やBEPS 2.0の制度導入・国際合意が進んでいます。特にBEPS 2.0のグローバル・ミニマム課税は、原則として年間総収入金額7.5億ユーロ以上の多国籍企業グループを対象とする制度です。最新情報については本記事の内容を優先してください。
まとめ|海外資産は「見えない構造」ではなく「説明できる構造」へ
税務調査にAI・データ分析が活用され、CRSなどを通じた国際的な情報交換も進んでいます。
一方、CRSは海外資産すべてを自動的に報告する制度ではありません。また、BEPS 2.0のグローバル・ミニマム課税も、一般的な個人投資家や中小企業の海外法人すべてに15%の最低税率を直接適用する制度ではありません。
制度を必要以上に恐れるのではなく、それぞれの制度が「誰に」「何に」適用されるのかを正確に理解することが重要です。
そのうえで海外銀行口座、海外証券、海外法人、海外不動産について、資金の出所、取引目的、契約関係、所得、税務申告を一貫して説明できるように管理していく必要があります。
これからの海外資産管理で重要なのは、「海外だから見えない」という発想ではなく、「見られても説明できる状態」を作ることです。
Credi Techでは、米国不動産を中心に、海外資産の取得後の管理、売却、資産組み替えなどについてご相談を受けています。個別の税務判断については、税理士・CPAなどの専門家と連携しながら進めることをおすすめします。
米国不動産を含む海外資産の管理や、複数国にまたがる資産形成・資産組み替えについてご相談がある方はお問い合わせください。
海外不動産のホントのトコロYouTube版
記事では書ききれないリアルを発信中!
個別に相談したい方はこちら!