
海外に資産を持つことを考えたとき、香港の銀行口座を思い浮かべる方は少なくありません。
香港は長年、アジアを代表する国際金融センターとして発展してきました。複数通貨の管理や国際送金、海外投資などとの親和性が高く、国際的に資金を管理するうえで便利な金融拠点のひとつです。
一方、外国人・非居住者の口座開設を取り巻く環境は変化しています。また、中国本土との関係や地政学リスク、CRS(共通報告基準)による金融口座情報の交換についても理解しておく必要があります。
Credi Techでは以前、香港の提携先を通じて、日本人のお客様のHSBC Oneを中心とした香港銀行口座の開設をサポートしていました。しかし、口座開設環境の変化などから、現在は弊社では香港銀行口座の開設サポートを行っていません。
これは「日本人が香港で銀行口座を開設できない」という意味ではありません。口座開設の可否や方法は、金融機関、申込者の居住地、利用目的、本人確認、銀行側の審査などによって異なります。
本記事では、香港銀行口座を「日本から資産を逃がす場所」ではなく、国・通貨・金融機関を分散する国際資産管理のツールとして考え、そのメリットと注意点を解説します。
日本人にとって香港銀行口座はいまも魅力がある?
香港はいまも国際金融センターなのか
香港については、中国本土との関係や政治・地政学的な変化から、「以前のような国際金融センターではないのではないか」と考える方もいるでしょう。
しかし、中国との関係が深まっていることと、香港の国際金融機能が失われたことは同じではありません。
香港には現在も多くの国際金融機関が集まり、中国本土と世界をつなぐ金融拠点として重要な役割を担っています。
2026年のIMFによる香港経済の評価でも、香港は国際金融センターとして中国本土と世界をつなぐ重要な役割を担っているとされています。また、銀行システムについても、資本・流動性を備え、収益性を維持していると評価されています。
一方で、地政学・貿易摩擦、金融市場の変動、中国本土との結びつきがもたらすリスクなども存在します。
したがって、香港について「絶対に安全」「中国だから危険」と二択で考えるのではなく、国際金融拠点としての利便性と固有のリスクを両方理解して利用することが重要です。
Credi Techも以前はHSBC Oneの口座開設をサポートしていた
Credi Techでは、以前は香港の提携先とのネットワークを通じて、日本人のお客様のHSBC Oneなどの銀行口座開設をサポートしていました。
当時は現地での銀行手続きまでサポートすることで、日本人のお客様にも香港銀行口座をご案内できる環境がありました。
しかし、その後、外国人・非居住者を取り巻く口座開設環境や金融機関側の運用が変化したことなどから、現在Credi Techでは香港銀行口座の開設サポートを行っていません。
なお、HSBC Oneというサービス自体が終了したわけではありません。HSBC Hong Kongでは現在もHSBC Oneが提供されています。実際に口座を開設できるか、どの方法で申し込めるかについては、居住地や本人確認、利用目的などによって条件が異なるため、最新条件を銀行へ直接確認する必要があります。
つまり、「以前より口座開設環境が変化した」ということと、「日本人は香港銀行口座を一切開設できない」ということは分けて考える必要があります。
海外銀行口座を持つ「目的」を先に考える
海外銀行口座について考えるとき、「どこの国なら口座を作れるか」から考えてしまいがちです。
しかし、先に考えるべきなのは「なぜ海外銀行口座が必要なのか」です。
例えば、海外銀行口座を利用する目的には次のようなものがあります。
- 円以外の通貨で資産を保有する
- 複数通貨を管理する
- 海外への送金や海外からの受取を行う
- 海外投資の資金を管理する
- 海外事業の資金を管理する
- 金融資産を複数の国・金融機関へ分散する
こうした目的を明確にしたうえで、香港、シンガポール、米国、日本など、それぞれの金融機関を使い分けることが国際資産管理では重要になります。
【参考動画】当時の香港銀行口座開設事情
以下は、Credi Techが香港銀行口座の開設サポートを行っていた当時に公開した動画です。
現在は口座開設環境が変化しており、Credi Techでは香港銀行口座の開設サポートを終了しています。動画内で紹介している口座開設条件やサポート内容は現在と異なる可能性がありますので、当時の香港銀行口座事情を知るための参考情報としてご覧ください。
香港銀行口座が国際金融で使いやすい理由
香港銀行口座の魅力は、単に「海外に銀行口座を持てる」ことではありません。
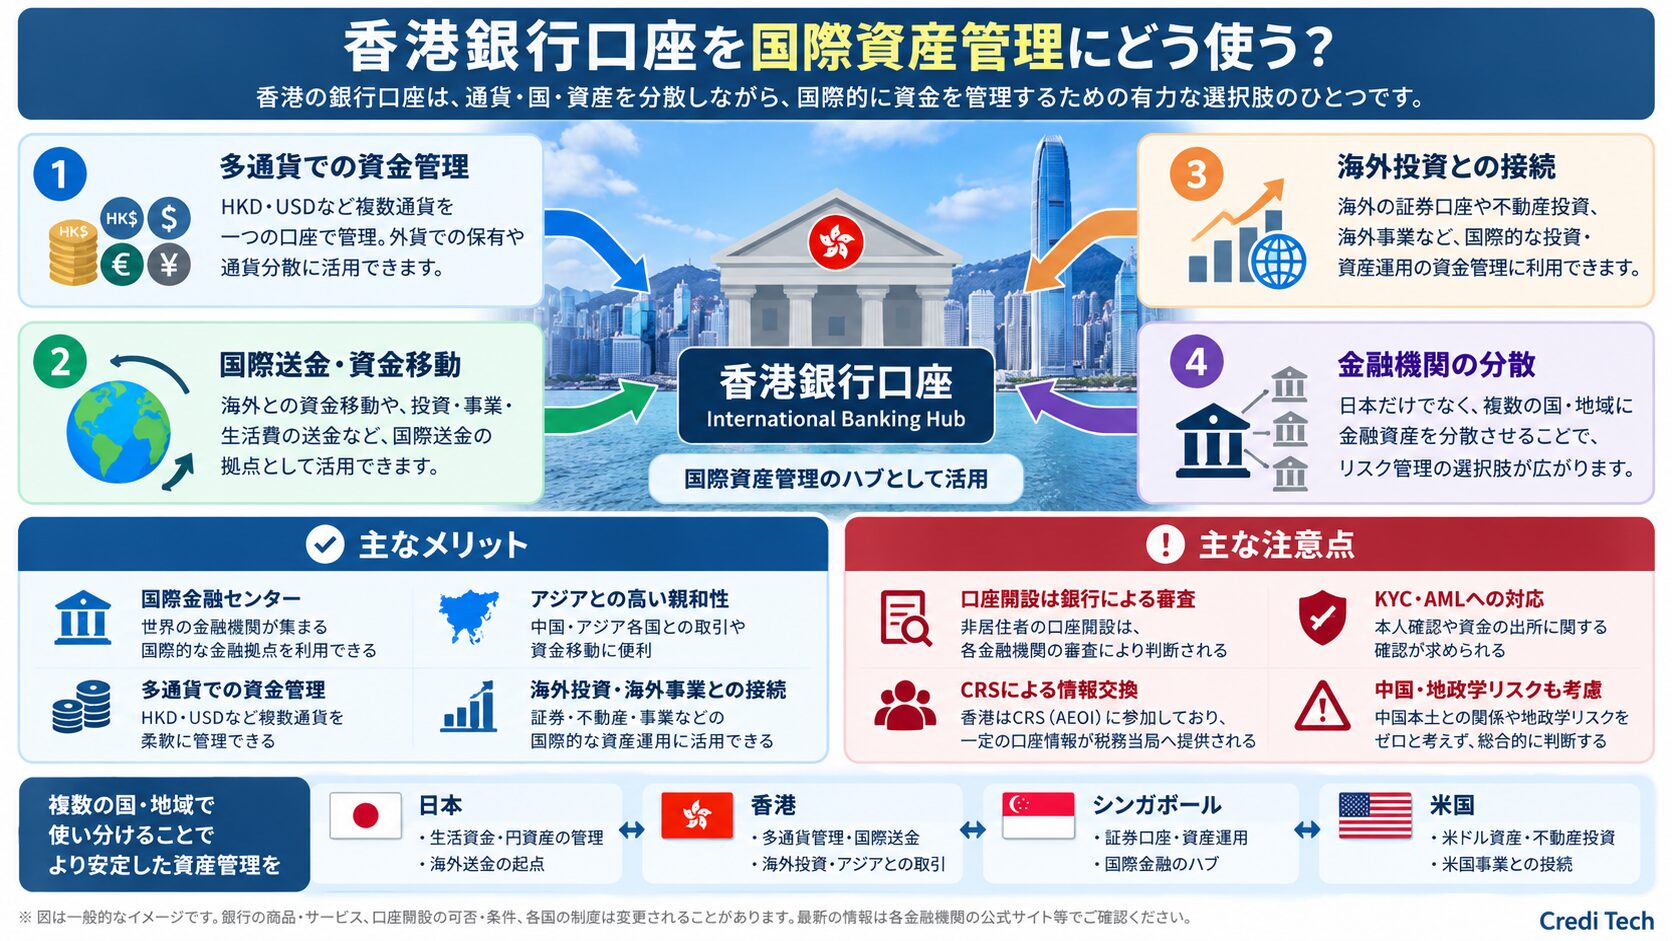
多通貨・国際送金・海外投資などを組み合わせて、国際的に資金を管理しやすいことが大きな特徴です。
複数通貨を一つの金融機関で管理できる
国際的に資産を持つようになると、日本円だけではなく、米ドル、香港ドル、シンガポールドルなど複数の通貨を利用する機会が増えてきます。
香港の国際的な銀行では複数通貨を取り扱うサービスがあり、外貨での保有や国際的な資金管理に利用できます。
特に海外投資や海外事業を行っている場合、すべての資金を日本円へ戻してから再度外貨へ交換するのではなく、外貨のまま管理できることには実務上のメリットがあります。
国際送金・資金移動との相性がいい
海外不動産、海外証券、海外事業などを行うようになると、国境を越えた資金移動が増えてきます。
香港は長年、国際金融・貿易の拠点として発展してきたため、香港の銀行口座は海外との資金移動を行うための拠点として利用しやすい環境があります。
ただし、海外送金だから自由に無制限で資金を移動できるという意味ではありません。
現在は世界的にAML(アンチマネーロンダリング)やKYCが強化されており、送金目的や資金の出所などについて金融機関から確認を求められることがあります。
海外投資・海外事業との接続
香港銀行口座は、単なる外貨預金口座ではなく、海外投資や海外事業を行う際の資金管理拠点として考えることができます。
例えば、海外証券への投資、海外不動産、海外法人との取引など、複数国にまたがる資産・事業を持つようになるほど、国際的に資金を管理できる銀行口座の重要性は高まります。
「香港の銀行は金利が高いから利用する」といった単純な比較ではなく、国際金融への接続性そのものに価値があると考えた方が分かりやすいでしょう。
金融機関・国・通貨を分散できる
海外銀行口座を持つもうひとつの意味が、金融機関の分散です。
資産をひとつの金融機関、ひとつの国、ひとつの通貨だけに集中させる必要はありません。
日本には日本の金融機関の利便性があり、香港には香港、シンガポールにはシンガポール、米国には米国の金融インフラがあります。
「香港に全部移す」のではなく、それぞれの国・金融機関の特徴に合わせて資産を配置する。
これが国際分散という考え方です。
香港銀行口座のチャイナリスクとCRS
香港と中国本土の金融システムを同一視しない
香港銀行口座について考える際、避けて通れないのが中国との関係です。
香港は中国の特別行政区ですが、香港ドルを利用し、国際金融センターとして独自の金融インフラを構築してきました。
そのため、「香港の銀行=中国本土の銀行」と単純に同一視するのは適切ではありません。
香港の国際金融センターとしての機能、中国本土との金融・経済的な接続、香港独自の制度をそれぞれ理解する必要があります。
一方でチャイナリスクをゼロとは考えない
逆に、「香港は中国本土とは違うからチャイナリスクはない」と考えることも適切ではありません。
中国本土との経済・金融面での結びつき、米中関係をはじめとする地政学的な変化、規制環境などは、香港で資産を管理する際に考慮すべき要素です。
重要なのは、香港が安全か危険かという二択で考えることではありません。
香港のメリットを利用しながら、香港だけに資産を集中させない。
国・金融機関・通貨を分散することによって、一つの国や制度の変化が資産全体へ与える影響を抑える考え方が重要です。
香港銀行口座もCRSの対象になり得る
もうひとつ重要なのが、CRS(Common Reporting Standard/共通報告基準)です。
香港ではAEOI(金融口座情報の自動的情報交換)の制度が導入されており、2018年から金融口座情報の交換が始まっています。
香港の金融機関は、対象となる金融口座について口座保有者の税務上の居住地を確認します。新規口座ではTax Residencyなどに関するSelf-Certification(自己証明)が求められます。
報告対象となる場合、氏名、住所、Tax Residency、TIN、口座番号、口座残高・価額、一定の利息・配当等の情報が香港税務当局へ報告され、対象となる国・地域の税務当局へ提供される仕組みがあります。
したがって、「香港に銀行口座を持てば日本の税務当局から資産が見えなくなる」という考え方は適切ではありません。
CRSだけでなく、海外送金や国外財産調書など、日本の税務当局が海外資産・海外取引に関する情報を把握する仕組みについては、以下の記事で詳しく解説しています。
香港だけに集中せず、海外銀行を使い分ける
海外銀行口座を考えるとき、「香港とシンガポールならどちらがいいか」「日本より海外銀行の方がいいか」という比較になりがちです。
しかし、国際資産管理ではどこかひとつを選ぶ必要はありません。
それぞれの金融拠点には異なる特徴があるため、資産の目的に応じて使い分けるという考え方があります。
| 金融拠点 | 国際資産管理で考えられる主な役割 |
|---|---|
| 日本 | 円資産・生活資金・日本国内の決済・海外送金の起点 |
| 香港 | 多通貨管理・国際送金・アジアとの取引 |
| シンガポール | 証券投資・資産運用・国際金融 |
| 米国 | 米ドル資産・米国事業・米国不動産などの資金管理 |
もちろん、実際にどの国・金融機関を利用できるかは、居住地、資産規模、利用目的、各金融機関の口座開設条件などによって異なります。
重要なのは「海外銀行ならどこでもいい」のではなく、自分が何のためにその金融口座を必要としているのかを明確にすることです。
海外銀行口座は「資産を隠す場所」ではない
海外銀行口座を利用する目的は、日本から見えない場所へ資産を移すことではありません。
現在はCRSをはじめ国際的な金融口座情報の交換制度が整備され、金融機関によるKYC・AMLも強化されています。
だからこそ、これからの海外資産形成では、
- どの国に資産を置くのか
- どの通貨で保有するのか
- どの金融機関を利用するのか
- どのAsset Classへ投資するのか
- 自分のTax Residencyはどこなのか
を整理して管理することが重要です。
香港銀行口座も「資産の逃避先」ではなく、国際資産管理を行うための金融インフラのひとつです。
香港だけに集中するのではなく、日本、香港、シンガポール、米国などの金融機関や資産を目的に応じて使い分けることが、国際分散の基本的な考え方です。
Credi Techでは現在、香港銀行口座そのものの開設サポートは行っていませんが、海外銀行・海外証券・米国不動産などを含めた海外資産形成について情報提供・相談を行っています。
海外資産の保有方法や、複数国にまたがる資産形成についてご相談がある方は、お問い合わせください。
海外不動産のホントのトコロYouTube版
記事では書ききれないリアルを発信中!
個別に相談したい方はこちら!