
米国株やETFへ投資する場合、日本の証券会社を利用するのが一般的です。しかし、海外へ資産を分散したい人にとっては、「どの銘柄を買うか」だけでなく、「どの国の金融機関で資産を管理するか」という視点もあります。
その選択肢のひとつが、シンガポールのPhillip Securities(フィリップ証券)が提供するオンライン取引サービス「POEMS」です。
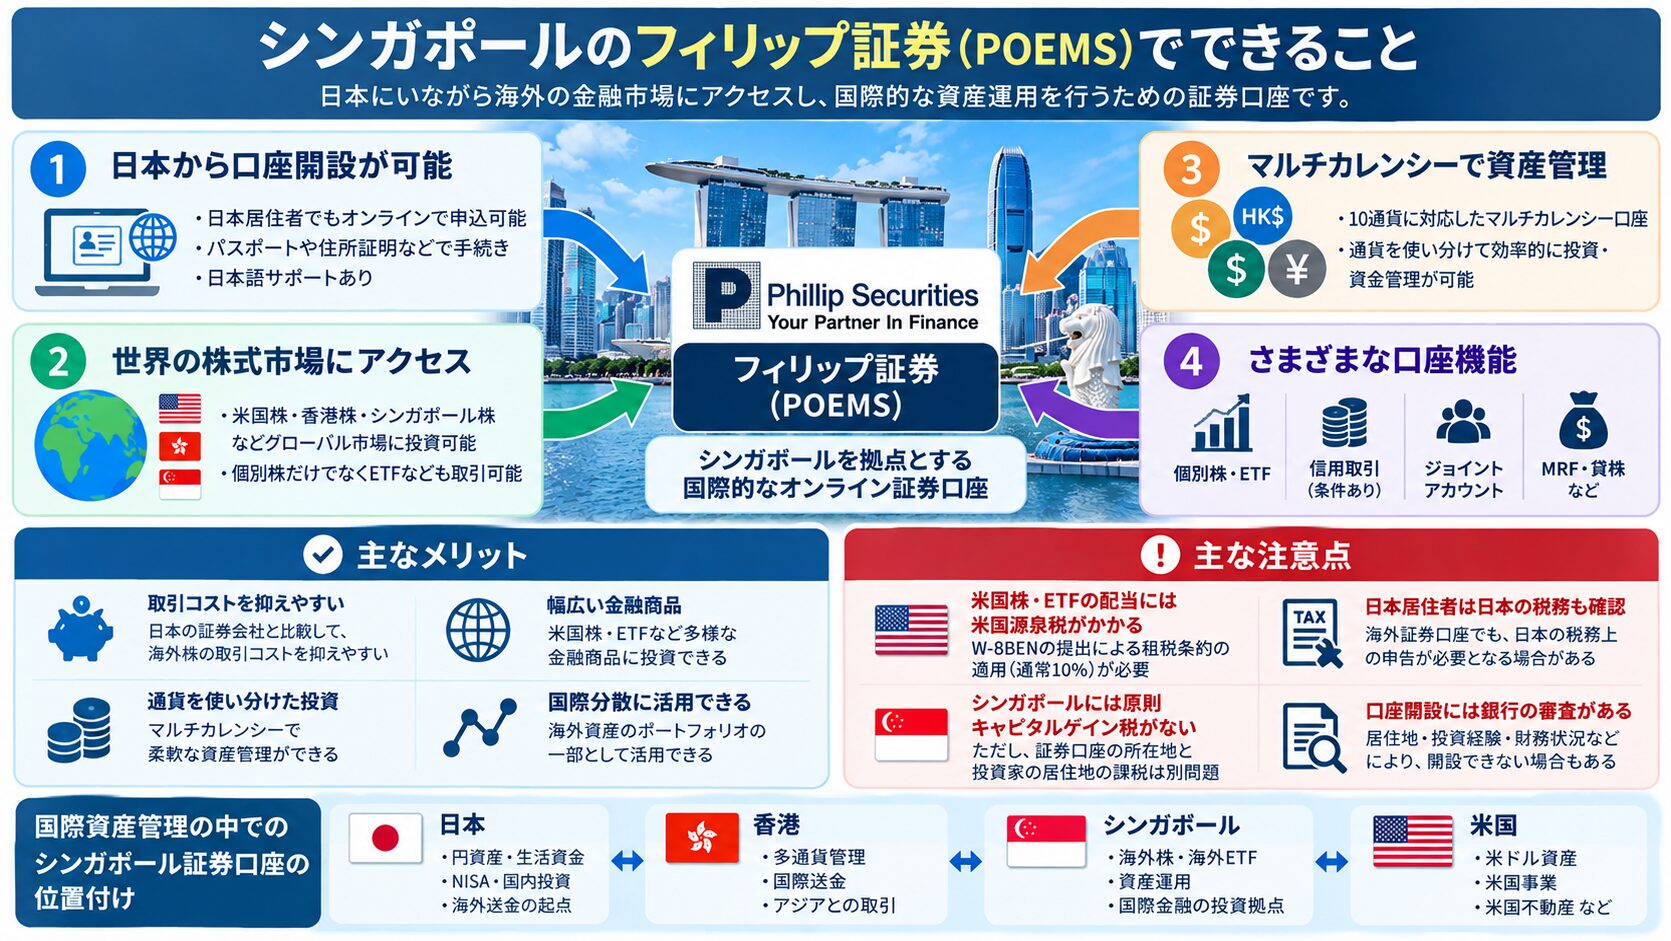
フィリップ証券では米国株やETFだけでなく、シンガポール、香港、日本、マレーシア、英国など複数の市場へアクセスでき、複数通貨をひとつの口座内で管理できます。
さらに2026年9月現在、Phillip Securitiesは海外居住者によるオンライン口座開設を受け付けており、日本に住みながらシンガポールの証券口座を開設することも可能です。ただし、口座開設には本人確認・住所確認等の審査があり、申込者の状況によって開設可否は異なります。
本記事では、フィリップ証券を単に「米国株を安く買える証券会社」としてではなく、シンガポールを拠点に海外資産を管理するための証券口座という視点から解説します。
フィリップ証券(POEMS)を海外投資に使うメリット
シンガポールを拠点とするPhillip Securities
Phillip Securitiesはシンガポールを拠点とするPhillipCapitalグループの証券会社です。「POEMS」は同社が提供するオンライン取引サービスで、株式やETFをはじめ、さまざまな金融商品を取り扱っています。
日本人投資家にとって特徴的なのは、シンガポール国外からも口座開設を申し込めることです。
日本の証券会社から海外株へ投資する方法とは異なり、金融資産そのものをシンガポールの金融機関でも管理できるため、海外資産を複数国へ分散する際の選択肢になります。
日本に住みながら口座開設できる
2026年9月現在、Phillip Securitiesの公式FAQでは、シンガポール国外の居住者についてもOnline Account Openingを利用してTrading Accountを開設できると案内されています。
海外居住者については、主に以下のような書類・情報が案内されています。
- 有効期限が6か月以上あるパスポート
- 銀行口座情報または海外送金(TT)に必要な銀行情報
- 3か月以内に発行された住所証明書類
住所証明としては、公共料金、銀行等の金融機関のStatement、政府機関からの書類などが例示されています。また、英語以外の書類については、正式な英訳・認証が必要になる場合があります。
旧記事では「10~20分で誰でも開設できる」と紹介していましたが、現在の記事ではそのような表現は使用しません。オンライン申請が可能であることと、審査を経て必ず口座が開設されることは別だからです。
米国株・ETFを低コストで取引できる
旧記事では、フィリップ証券の米国株取引手数料を「一律US$3.88」と紹介していました。しかし、手数料体系はその後変更されています。
2026年9月現在、Cash Plus Accountでは、オンラインでの米国株取引についてCommission US$0が案内されています。また、外国株のCustody ChargeについてもCash PlusではWaivedとされています。
一方、すべての取引・口座タイプ・サービスが完全に無料という意味ではありません。市場、商品、オンライン・オフライン取引、口座タイプ等によって費用が異なるため、実際の取引前には最新の料金表を確認してください。
米国だけでなく世界の金融市場へアクセスできる
フィリップ証券を利用する意味は、米国株を取引できることだけではありません。
現在のCash Plusでは、米国、シンガポール、香港、中国、マレーシア、タイ、インドネシア、日本、オーストラリア、英国など、複数の海外市場の取引に対応しています。
Phillip Securitiesは現在、Cash Plusについて「26 Markets」の競争的なBrokerage Ratesを案内しています。
日本から海外投資をする場合でも、米国だけに投資先を限定せず、複数国の市場へアクセスできることがシンガポールの証券口座を利用するメリットのひとつです。
10通貨のマルチカレンシーに対応
Cash Plus AccountにはMulti-Currency Facilityがあり、2026年9月現在、SGD、USD、HKD、AUD、MYR、JPY、GBP、EUR、CNY、CADの10通貨に対応しています。
海外投資では、投資先だけでなく「どの通貨で資産を持つか」も重要です。複数通貨をひとつの金融機関で管理できることは、国際的な資産管理との相性が良い特徴といえます。
日本の証券口座とシンガポール証券口座は何が違う?
「フィリップ証券が便利なら、日本の証券会社を使う必要はないのか」というと、そうではありません。
日本の証券会社とシンガポールの証券会社では、それぞれ役割が異なります。
| 比較 | 日本の証券口座 | シンガポールの証券口座 |
|---|---|---|
| 主な用途 | 日本国内での資産形成 | 国際的な投資・資産管理 |
| 日本株 | 使いやすい | 取引可能な場合あり |
| 米国株・ETF | 主要ネット証券で対応 | POEMSでも対応 |
| 海外市場 | 証券会社によって限定 | 複数の海外市場へアクセス |
| 通貨 | 円を中心に管理しやすい | 複数通貨を管理しやすい |
| NISA | 利用可能 | 利用不可 |
| 金融機関の所在地 | 日本 | シンガポール |
特に日本居住者にとって、NISAを利用できることは日本の証券会社の大きなメリットです。
そのため、「日本の証券会社かフィリップ証券か」という二者択一で考える必要はありません。
例えばNISAや日本株は日本の証券会社、海外市場へのアクセスや外貨資産の一部はシンガポールの証券会社というように、目的に応じて金融機関を使い分ける考え方があります。
米国株・ETFに投資するときは税金にも注意
海外証券口座について特に誤解されやすいのが税金です。
「シンガポールにはキャピタルゲイン税がないから、シンガポールの証券口座を使えば投資利益に税金がかからない」と単純に考えることはできません。
シンガポールでは個人投資のキャピタルゲインは原則非課税
シンガポールには一般的なCapital Gains Taxはなく、個人がPersonal Investmentとして保有する株式等の売却益は一般に課税されません。
ただし、取引の性質等によってIncomeと判断される場合などは扱いが異なる可能性があります。
そして、日本居住者にとってさらに重要なのが、「証券会社がシンガポールにあること」と「自分の税務上の居住地」は別問題ということです。
日本の税務上の居住者であれば、海外証券口座を利用しているという理由だけで、日本の税務上の取り扱いから外れるわけではありません。個別の課税関係については、居住地や所得の種類などに応じて税理士等へ確認してください。
米国株・ETFの配当には米国の源泉税がある
もうひとつ重要なのが、米国株や米国ETFから受け取る配当です。
米国の税務上、非居住外国人(Nonresident Alien)が受け取る米国源泉の配当は、原則として30%の源泉徴収の対象となります。ただし、米国との租税条約の適用要件を満たす場合には、より低い税率が適用されることがあります。
その際に重要になる書類がForm W-8BENです。W-8BENは、米国人ではないことや、適用可能な場合に租税条約上の軽減税率を請求するために利用されます。
フィリップ証券のようなシンガポールの証券口座を利用したからといって、米国株・ETFの配当に対する米国源泉税そのものがなくなるわけではありません。
また、日本居住者の場合は日本側の配当課税や外国税額控除なども関係する可能性があります。海外証券口座を利用する際には、売却益だけでなく配当への課税も含めて考える必要があります。
海外証券口座もCRSによる情報交換の対象になり得る
シンガポールに証券口座を持てば、日本から金融資産が見えなくなるわけでもありません。
海外金融口座については、CRS(Common Reporting Standard/共通報告基準)による金融口座情報の自動的情報交換があります。
つまり海外証券口座は、「資産を隠すための口座」ではなく、海外市場へアクセスし、資産・金融機関・通貨を国際的に分散するための金融インフラとして利用するのが基本です。
海外資産が税務当局へどのように把握されるのかについては、以下の記事で詳しく解説しています。
フィリップ証券を海外資産管理の中でどう使うか
フィリップ証券の価値を考える際、「日本の証券会社より優れているか」という比較だけでは十分ではありません。
国際的に資産を持つのであれば、それぞれの国・金融機関に役割を持たせるという考え方があります。
| 金融拠点 | 資産管理における主な役割 |
|---|---|
| 日本 | 円資産・生活資金・NISA・国内投資 |
| 香港 | 多通貨管理・国際送金・アジアとの取引 |
| シンガポール | 海外株・海外ETF・資産運用・国際金融 |
| 米国 | 米ドル資産・米国事業・米国不動産 |
例えば、日本ではNISAを活用しながら、海外投資用資金の一部をシンガポールの証券口座で運用するという使い分けも考えられます。
また、海外証券だけでなく、海外銀行を組み合わせることで資金管理の選択肢はさらに広がります。
香港銀行口座を国際資産管理でどう使うかについては、以下の記事で解説しています。

レバレッジや信用取引はリスクを理解して利用する
フィリップ証券には、口座や商品によって資金調達・信用取引に関連する機能もあります。
レバレッジを利用すると自己資金以上のポジションを持てる一方、損失も拡大する可能性があります。
旧記事では「20倍までレバレッジを効かせられる」ことをメリットとして紹介していましたが、現在はこの数字を一般的なメリットとして掲載しません。利用できる倍率や条件は商品・口座等によって異なるためです。
長期的な海外資産形成を目的とする場合、レバレッジの大きさではなく、投資対象・コスト・通貨・税務・リスクを総合的に判断することが重要です。
米国株だけでなくETFも選択肢になる
個別株だけでなく、ETF(上場投資信託)を利用して複数の企業や市場へ分散投資する方法もあります。
ただし、ETFであれば必ず低リスクというわけではありません。投資対象、指数、通貨、地域、商品構造などによってリスクは異なります。
大切なのは「フィリップ証券で何を買うか」だけではなく、日本・香港・シンガポール・米国などにある金融資産を、全体のポートフォリオとしてどう設計するかです。
【参考動画】フィリップ証券を利用した米国株・ETF投資
以下は、Credi Techが過去に公開したフィリップ証券の解説動画です。
動画公開時点から、フィリップ証券の取引手数料、商品、口座機能、口座開設条件などは変更されています。動画は当時のサービス内容を知るための参考情報としてご覧いただき、現在の条件についてはPhillip Securitiesの公式情報をご確認ください。
まとめ|シンガポール証券口座を国際資産管理の選択肢に
フィリップ証券(POEMS)は、日本に居住しながらシンガポールの証券口座を開設し、米国をはじめとする海外市場へアクセスできる選択肢のひとつです。
現在のCash Plusでは米国株のオンライン取引でCommission US$0が案内され、10通貨のMulti-Currency Facilityにも対応しています。
一方、海外証券口座を利用することで税金がなくなるわけではありません。米国株・ETFの配当には米国源泉税の問題があり、日本居住者であれば日本側の税務も考える必要があります。また、海外金融口座はCRSによる情報交換の対象になり得ます。
日本の証券口座をすべて海外へ移すのではなく、日本と海外それぞれの金融インフラを目的に応じて使い分ける。
Credi Techでは、こうした海外銀行・海外証券・米国不動産などを組み合わせた海外資産形成について情報提供・相談を行っています。
海外金融機関を活用した資産形成や、複数国にまたがる資産管理についてご相談がある方は、お問い合わせください。
海外不動産のホントのトコロYouTube版
記事では書ききれないリアルを発信中!
個別に相談したい方はこちら!