
海外に銀行口座や証券口座、不動産などを持っていると、「日本の税務当局にはどこまで分かるのか?」と気になる方も多いのではないでしょうか。
かつては「海外口座なら日本からは分からない」「CRSに参加していない国なら情報は共有されない」といった話を耳にすることもありました。しかし現在は、各国の税務当局が国境を越えて情報を交換する仕組みが整備されています。
ただし、海外資産を持っていれば、そのすべての情報がCRSによって自動的に日本の税務当局へ送られるわけではありません。
海外金融口座、海外送金、国外財産、海外不動産などでは、税務当局が情報を把握する仕組みが異なります。
本記事では、CRS(Common Reporting Standard)を中心に、国外送金等調書、国外財産調書、租税条約等に基づく情報交換、さらにCRSに参加していないアメリカとFATCAについても解説します。
海外資産は税務当局に「バレる」のか?
結論からいえば、「海外にあるから日本の税務当局には分からない」と考えるべきではありません。
一方で、「海外資産の情報がすべて自動的に国税庁へ送られている」という理解も正確ではありません。
重要なのは、海外資産を一括りにせず、どのAssetについて、どの制度を通じて情報が把握される可能性があるのかを理解することです。
「海外資産」と一括りにしてはいけない
例えば、海外の銀行口座や一定の証券口座などの金融口座については、CRSによる自動的情報交換が重要な役割を果たしています。
一方、海外への送金や海外から日本への送金については「国外送金等調書」という別の制度があります。
さらに、一定額を超える国外財産を持つ日本の居住者には「国外財産調書」の提出義務が生じる場合があります。
また、外国の税務当局との間では、租税条約等に基づいて個別の情報交換が行われることもあります。
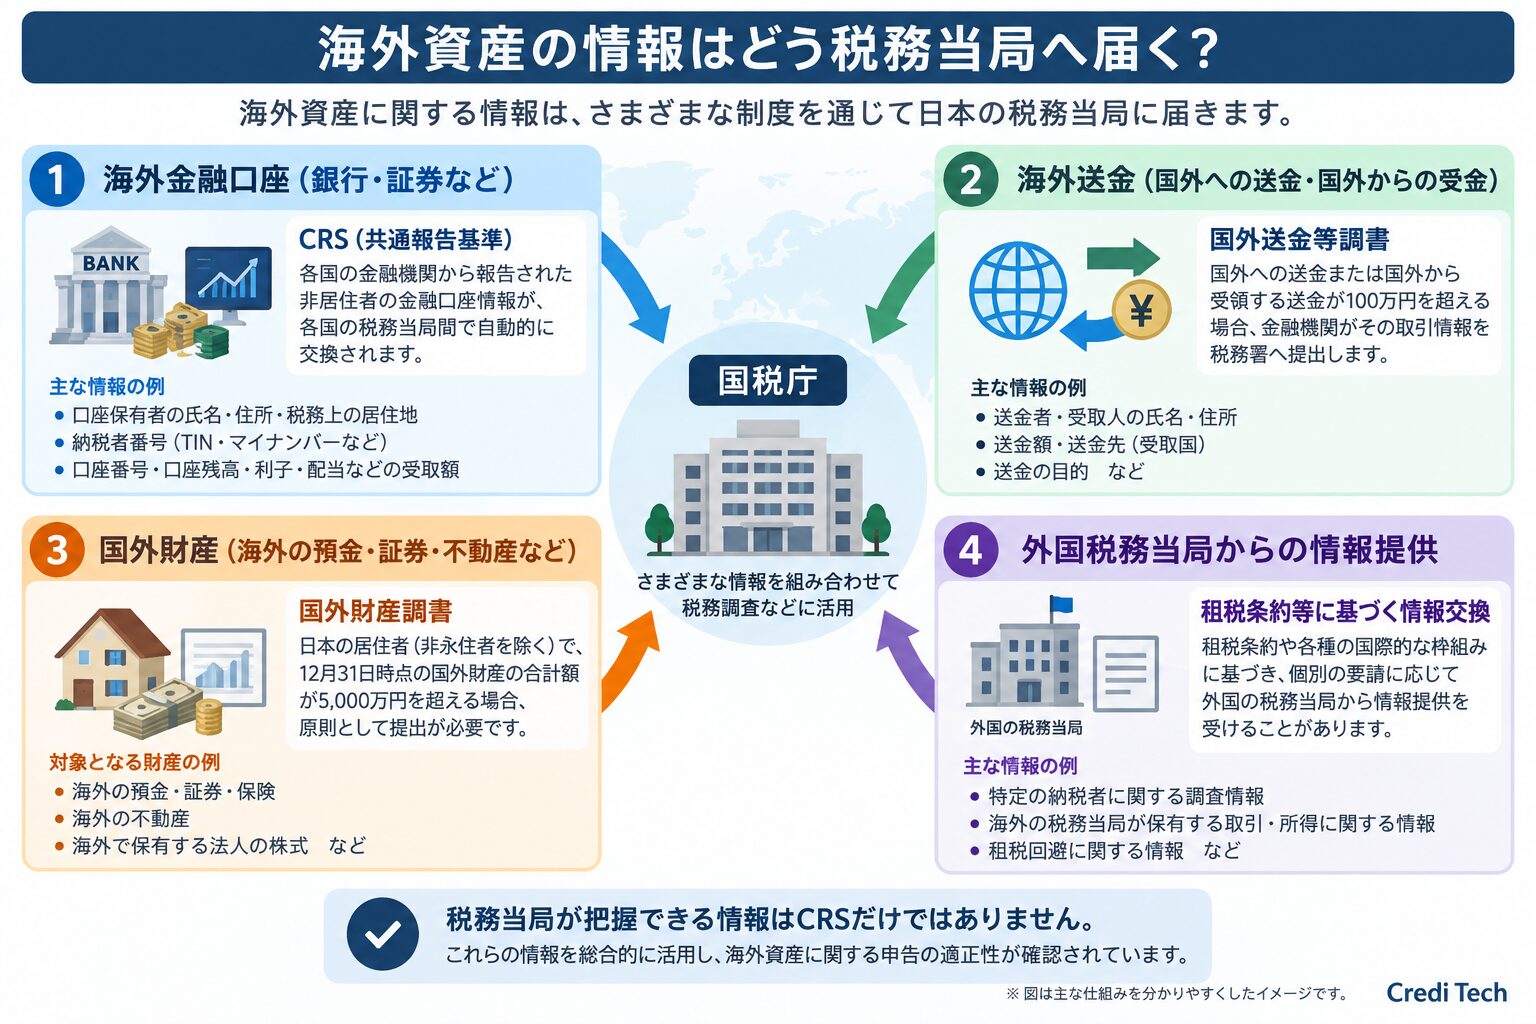
つまり、日本の税務当局が海外資産や海外取引に関する情報を把握するルートは、CRSだけではありません。
税務当局が海外情報を把握する主な4つのルート
海外資産を持つ日本の居住者に関係する代表的な仕組みを整理すると、次の4つがあります。
| 対象 | 主な制度 | 概要 |
|---|---|---|
| 海外金融口座 | CRS | 各国の金融機関から税務当局へ報告された一定の非居住者口座情報を、税務当局間で自動交換 |
| 海外送金 | 国外送金等調書 | 一定額を超える国外送金・国外からの受領について金融機関が税務署へ調書を提出 |
| 国外財産 | 国外財産調書 | 一定の要件を満たす日本の居住者本人が国外財産の内容を税務署へ提出 |
| 海外での取引・所得等 | 租税条約等に基づく情報交換 | 外国税務当局との間で要請・自動・自発的情報交換などを実施 |
これらはそれぞれ別の制度です。「CRSに参加しているかどうか」だけで、日本の税務当局が海外資産を把握できるかどうかを判断することはできません。
CRSで海外金融口座の情報はどう共有される?
CRSとは
CRS(Common Reporting Standard/共通報告基準)とは、外国の金融機関等を利用した国際的な脱税や租税回避に対応するため、OECD(経済協力開発機構)が策定した金融口座情報の自動的情報交換に関する国際基準です。
各国の金融機関等が一定の非居住者の金融口座情報を自国の税務当局へ報告し、その情報を租税条約等の情報交換規定に基づいて、口座保有者の居住地国の税務当局へ提供する仕組みです。
日本では2018年からCRSに基づく金融口座情報の交換が開始されています。
さらにOECDによるCRS改訂を受け、日本でも制度が見直されました。改正後の制度は2026年から施行され、2027年以後は改正制度に基づく金融口座情報の報告・交換が行われます。
CRSではどのような情報が交換されるのか
CRSでは、対象となる金融口座について、口座保有者に関する情報と口座そのものに関する情報が報告対象となります。
代表的には、氏名、住所、税務上の居住地、納税者番号(TIN)、口座番号、口座残高・価額、利子・配当などの一定の受取額等です。
そのため、日本の税務上の居住者がCRS参加国・地域の金融機関に対象となる金融口座を保有している場合、その口座情報がCRSの仕組みによって日本の税務当局へ提供される可能性があります。
「マイナンバーを出さなければ分からない」は誤解
CRSについて「海外の銀行へマイナンバーを提出したから日本の税務当局に口座が分かる」と理解されることがありますが、それだけでCRSを説明するのは正確ではありません。
CRSで重要なのは、金融機関が口座保有者の税務上の居住地を特定し、報告対象口座かどうかを確認することです。
新たに口座を開設する際などにTax ResidencyやTINを聞かれるのは、このような国際的な税務情報交換制度が背景にあります。
したがって、「マイナンバーを提出していないから海外口座は日本から分からない」と考えるべきではありません。
シンガポール・香港・マレーシアなどの海外口座も制度を理解して利用する
日本人が海外銀行口座や海外証券口座を持つこと自体に問題があるわけではありません。
シンガポール、香港、マレーシアなどを活用して通貨や金融機関、投資先を分散することは、国際的な資産形成の選択肢のひとつです。
ただし、海外金融機関を利用するのであれば、「海外だから見えない」という前提ではなく、自分のTax Residencyと各国の報告制度を理解したうえで管理することが重要です。
アメリカはCRS非参加。それなら日本から分からない?
アメリカはCRSに参加していない
国際金融について調べていると、「アメリカはCRSに参加していない」という話を目にすることがあります。
これは重要なポイントですが、ここから「アメリカの金融口座なら日本の税務当局には分からない」と結論付けるのは適切ではありません。
アメリカにはCRSとは別にFATCAという独自の制度があり、日本とアメリカの間にも税務情報交換に関する仕組みがあります。
FATCAとCRSは別の制度
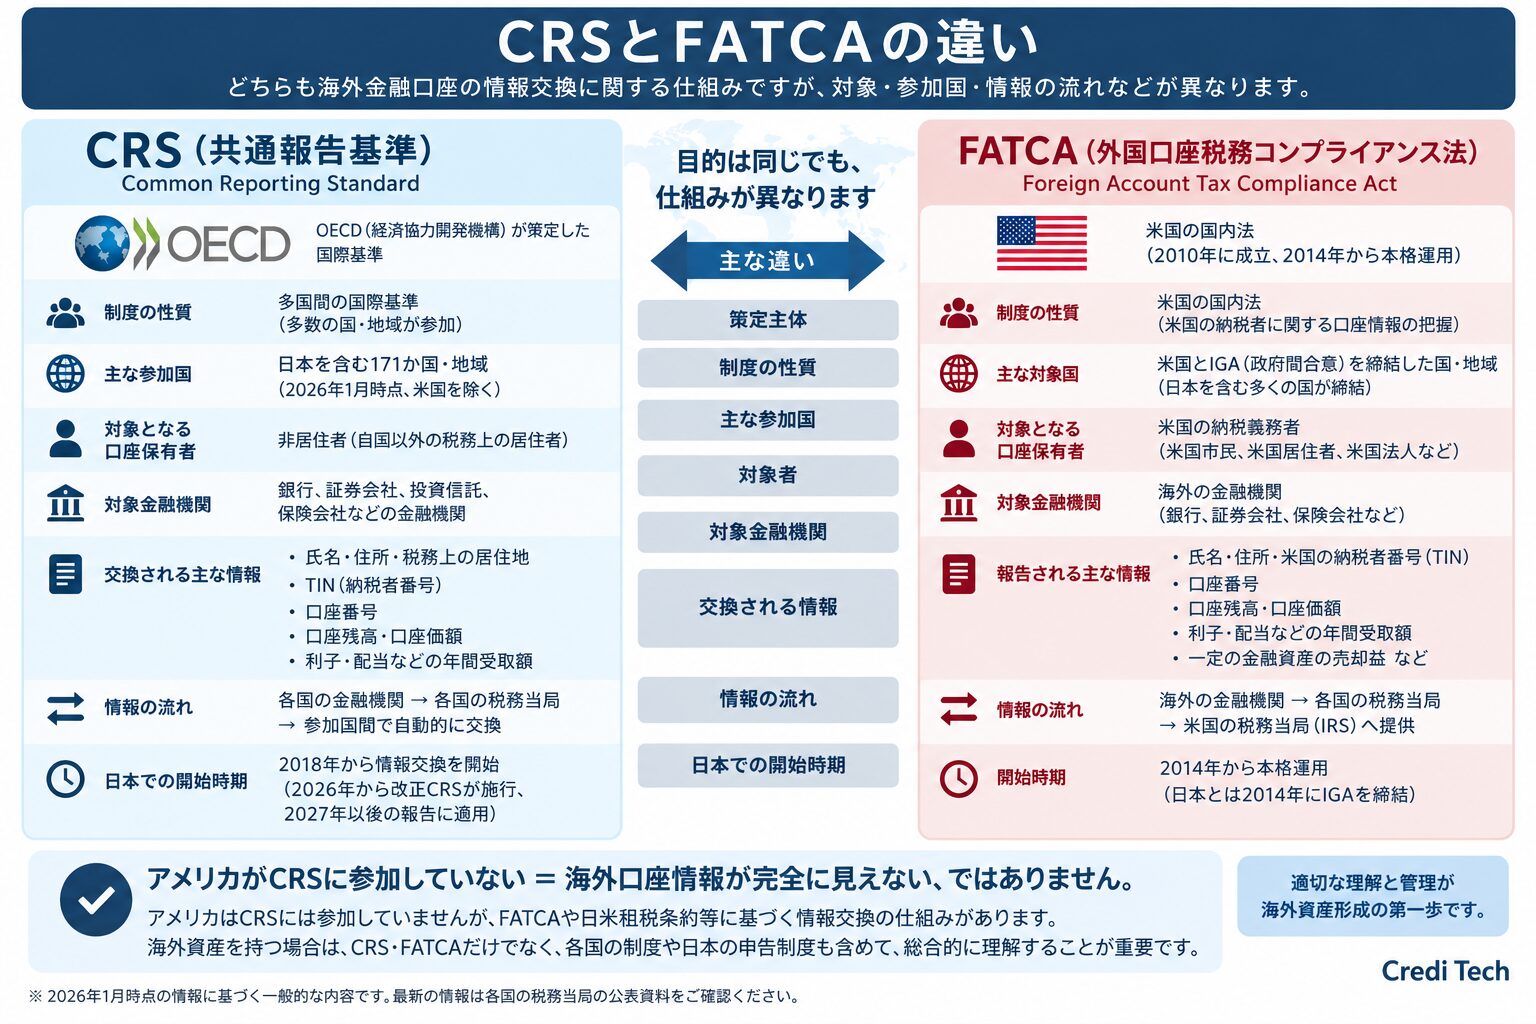
FATCA(Foreign Account Tax Compliance Act/外国口座税務コンプライアンス法)は、米国納税義務者等による海外金融口座を利用した租税回避等への対応を目的とするアメリカの制度です。
CRSが多数の国・地域による金融口座情報の自動的情報交換を目的とした国際基準であるのに対して、FATCAはアメリカを中心とした制度です。
| CRS | FATCA | |
|---|---|---|
| 正式名称 | Common Reporting Standard | Foreign Account Tax Compliance Act |
| 中心となる主体 | OECDが策定した国際基準 | アメリカの国内法 |
| 基本的な考え方 | 非居住者の金融口座情報を税務当局間で交換 | 米国納税義務者等の海外金融口座等を把握 |
| 制度の範囲 | 多数の国・地域 | アメリカを中心とした制度 |
| 日本との関係 | 日本もCRSに基づく自動的情報交換を実施 | 日米当局間にFATCA実施のための協力枠組みがある |
「アメリカがCRS非参加=完全に見えない」ではない
日本とアメリカの間にはFATCAに関する協力の仕組みがあるほか、日米租税条約等に基づく情報交換も存在します。
したがって、アメリカがCRSに参加していないという一点だけを理由に、「アメリカの金融口座なら日本から把握されない」と判断するべきではありません。
CRS非参加と、税務情報交換が存在しないことは同じではありません。
CRSに参加していない国なら「バレない」のか?
「CRS非参加=税務当局に分からない」ではない
旧来の海外資産に関する情報では、「CRSに参加していない国なら税務当局には分からないのではないか」という議論がされることがありました。
しかし、CRSは海外情報を把握する仕組みのひとつにすぎません。
租税条約等に基づく情報交換や国外送金等調書など、CRSとは別のルートから海外取引に関する情報が税務当局へ提供される場合があります。
また、CRSの参加状況自体も固定されたものではなく、各国の制度は変化していきます。
そのため、「どの国ならバレないか」を基準に海外資産の保有先を決めることは、資産管理として適切ではありません。
100万円を超える海外送金には「国外送金等調書」がある
海外金融口座から日本へ資金を移動した場合にも、CRSとは別の情報ルートがあります。
金融機関等を通じて国外への送金または国外からの送金等の受領をする場合、その金額が100万円を超えると、金融機関等から税務署へ「国外送金等調書」が提出されます。
調書には、送金者・受領者に関する情報、送金額、送金先・受領国など一定の情報が記載されます。
ただし、ここで非常に重要なのが、
「海外から100万円を超える送金を受けた=その送金額に税金がかかる」ではない
という点です。
海外送金そのものと、所得税などの課税関係は別の問題です。
国外送金等調書は、税務当局が海外取引等を把握するための情報のひとつと考えると分かりやすいでしょう。
海外資産を持つ人が確認すべき3つのこと
① 自分の「税務上の居住地」を確認する
海外資産の税務を考えるとき、最初に確認したいのがTax Residency、つまり税務上の居住地です。
「日本人だから日本だけ」「海外に住んでいるから日本とは関係ない」と国籍や所在地だけで単純に判断できるものではありません。
CRSでも税務上の居住地は重要な情報になります。
複数国で生活・事業・投資をしている場合には、まず自分がどの国の税務上の居住者に該当するのかを確認することが、国際資産管理の出発点です。
② 海外で発生した所得の申告義務を確認する
「海外に口座を持っていること」と「海外で所得が発生していること」は分けて考える必要があります。
海外口座に資金を保有しているだけの場合と、Interest、Dividend、Capital Gain、Rental Incomeなどが発生している場合では税務上の論点が異なります。
さらに課税関係は、税務上の居住地、所得の種類、所得の発生国、租税条約などによって変わります。
海外資産から所得が発生している場合は、必要に応じて国際税務に詳しい税理士等へ確認してください。
③ 国外財産調書の対象になっていないか確認する
日本の居住者の方(非永住者を除く)で、その年の12月31日時点における国外財産の価額の合計額が5,000万円を超える場合、原則として国外財産調書の提出対象となります。
対象となる場合、その年の翌年6月30日までに、国外財産の種類、数量、価額その他必要な事項を記載した国外財産調書を所轄税務署長へ提出します。
ここで重要なのは、国外財産調書はCRSとは異なり、海外の金融機関から日本へ自動的に情報が送られる制度ではなく、対象となる本人に提出義務がある制度だということです。
海外預金や証券だけでなく、海外不動産なども国外財産となり得るため、複数国に資産を持つ場合は毎年の資産状況を整理しておくことが重要です。
海外資産は「隠す」のではなく「管理する」
海外資産を持つこと自体に問題があるわけではありません。
むしろ、通貨、金融機関、国、Asset Classを分散することは、資産形成やリスク管理の観点から検討する価値があります。
一方、国際的な情報交換制度は年々整備されており、「海外なら分からない」「CRS非参加国なら見えない」という前提で資産を管理する時代ではありません。
海外資産を持つ場合に重要なのは、
- どの国に資産を持っているのか
- どの名義で保有しているのか
- どのような所得が発生しているのか
- 自分のTax Residencyはどこなのか
- どの国で申告・報告義務が発生するのか
を整理しておくことです。
「海外資産が税務当局にバレるか」ではなく、「海外資産をどのように適切に管理するか」。
これが、これから海外資産形成を行ううえで重要な考え方です。
Credi Techでは、アメリカ不動産をはじめ、海外銀行・海外証券・海外送金など、海外資産形成に関する情報を実務経験をもとに発信しています。
海外資産の保有方法やアメリカ不動産を含めた海外資産形成についてご相談がある場合は、お問い合わせください。
海外不動産のホントのトコロYouTube版
記事では書ききれないリアルを発信中!
個別に相談したい方はこちら!