
アメリカ不動産投資を始めると、「アメリカの銀行口座も開設した方がいいのでは?」と考える方は多いでしょう。
現地に銀行口座があれば、賃料収入を米ドルのまま受け取ったり、修繕費や税金などを現地で支払ったりできるため、確かに便利です。
一方で、アメリカ不動産を所有しているからといって、必ずアメリカの銀行口座が必要というわけではありません。
特に日本人などの非居住者は、銀行の本人確認やAML(アンチ・マネー・ローンダリング)への対応が厳しく、口座を開設できたとしても、インターネットバンキング、海外送金、住所変更、本人確認などの維持管理が必要になります。
また、米国銀行業界では合併・再編も珍しくありません。銀行の統合によってサービス内容や送金方法、オンラインバンキングなどが変更される可能性もあります。
本記事では、アメリカ不動産投資における米国銀行口座の必要性、非居住者の口座開設、銀行を選ぶポイント、そして開設後の維持管理まで解説します。
アメリカ不動産投資に銀行口座は本当に必要?
まず考えたいのが、「何のためにアメリカの銀行口座を持つのか」です。
アメリカ不動産を所有していても、賃貸管理会社(Property Management Company)が賃料を受け取り、必要経費を支払い、一定期間ごとに日本へ送金する仕組みであれば、オーナー自身がアメリカの銀行口座を持たなくても運用できるケースがあります。
たとえば送金手数料を抑えることだけが目的であれば、毎月日本へ送金するのではなく、3か月、半年など一定期間ごとにまとめて送金する方法も考えられます。
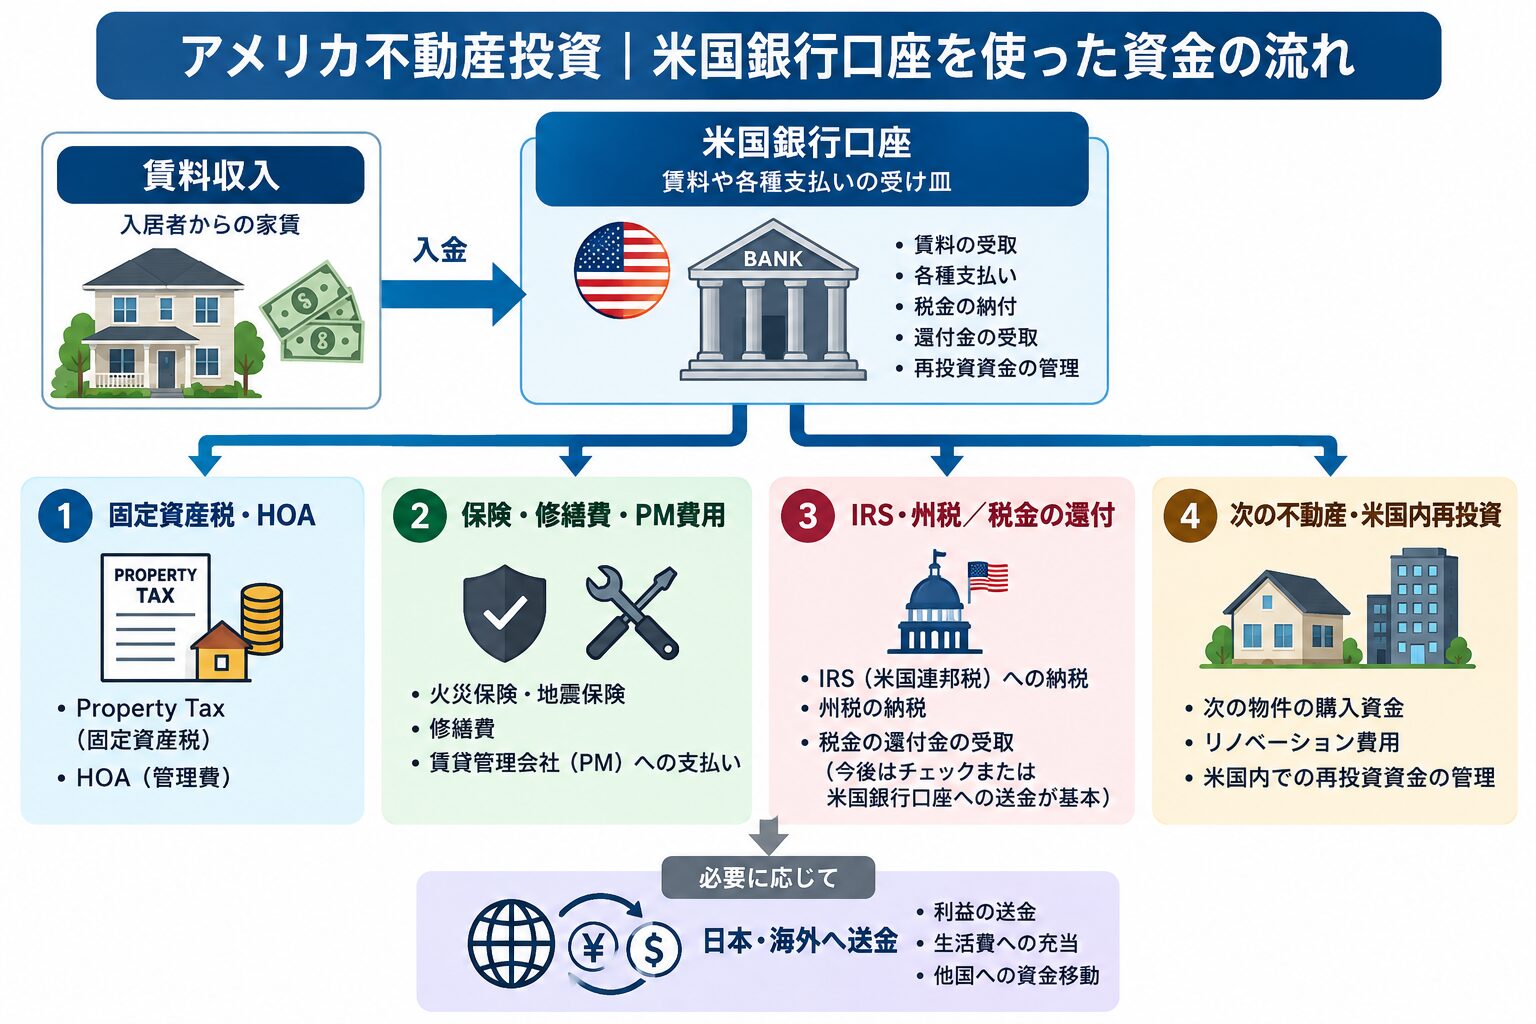
一方、米国内で継続的に資金を動かす場合には、銀行口座を持つメリットが大きくなります。
- 賃料収入を米ドルのまま保有する
- 固定資産税や修繕費などを支払う
- 管理会社や業者へ支払う
- 米国内で不動産へ再投資する
- 米国税務に伴う入出金に利用する
特に複数物件を所有する場合や、米国内で資金を再投資する場合は、日本とアメリカの間をその都度送金するよりも、米国内に資金管理の拠点を持った方が運用しやすくなります。
つまり、「アメリカ不動産を持っているから銀行口座を作る」のではなく、「米国内でどのような資金移動が発生するか」で必要性を判断することが重要です。
▼アメリカ不動産投資に米国銀行口座は必要?動画でも解説しています
米国銀行口座を持つメリット
アメリカ不動産投資で銀行口座を持つ最大のメリットは、米国内で発生するドル資金を、そのままドルで管理できることです。
賃料収入をドルのまま管理できる
アメリカ不動産から得た賃料を日本へ送金すると、送金手数料だけでなく為替についても考える必要があります。
一方、米国銀行口座で受け取れば、すぐに円へ換える必要はありません。将来の修繕費、固定資産税、次の不動産購入などに米ドルのまま利用できます。
米国内の支払いがしやすい
アメリカではBill Pay、ACH、Wire、Checkなど複数の決済方法が使われています。
固定資産税、修繕費、管理費、専門家報酬など、米国内で支払いが継続的に発生する投資家にとって、現地銀行口座は資金管理を効率化するインフラになります。
税務上の入出金にも利用できる
アメリカ不動産を所有すると、状況によってIRS(Internal Revenue Service)への納税や税金の還付が発生します。
納税方法については日本から利用できる方法もあるため、「米国銀行口座がなければ納税できない」というわけではありません。しかし、米国内の銀行口座があることで税務に伴う資金管理がしやすくなる場合があります。
また、還付についても支払方法の電子化が進んでいます。今後の制度変更も考えると、米国で継続的に投資を行う場合には、還付金を受け取れる米国銀行口座を維持しておくことには実務上のメリットがあります。
日本人・非居住者でもアメリカの銀行口座は開設できる?
日本人などの非居住者でも、銀行や口座の種類、本人の状況によって米国銀行口座を開設できる場合があります。
ただし、誰でも簡単に開設できるわけではありません。
銀行ではAMLやKYC(Know Your Customer)の観点から、本人確認だけでなく、口座開設の目的や資金源、米国との関係などを確認します。
特に非居住者の場合は、パスポート、住所証明、税務上の情報、米国内住所や投資・事業との関係を示す資料などを求められることがあります。必要書類や開設条件は銀行によって異なります。
かつてはMUFG Union Bankの「カリフォルニア・アカウント・プログラム」により、日本から米国銀行口座を開設できる仕組みがありました。しかしUnion BankはU.S. Bankへ統合され、この環境も大きく変わりました。
現在は、「日本から簡単に米国銀行口座を作る」という発想ではなく、投資や事業などの実態を持ったうえで銀行ごとの条件を確認することが重要です。
なお、アメリカで金融サービスを利用する際によく出てくるのがSSN(Social Security Number)です。SSNを持たない非居住者については、銀行ごとの審査基準や必要書類を事前に確認する必要があります。
▼アメリカ銀行口座のメリットと注意点を動画でも解説しています
日本人・非居住者が米国銀行口座を選ぶポイント
アメリカの銀行口座を選ぶ際は、「口座を開設できるか」だけで判断しないことが重要です。
実際の運用では、開設後にどのようなサービスを利用できるかの方が重要になる場合があります。
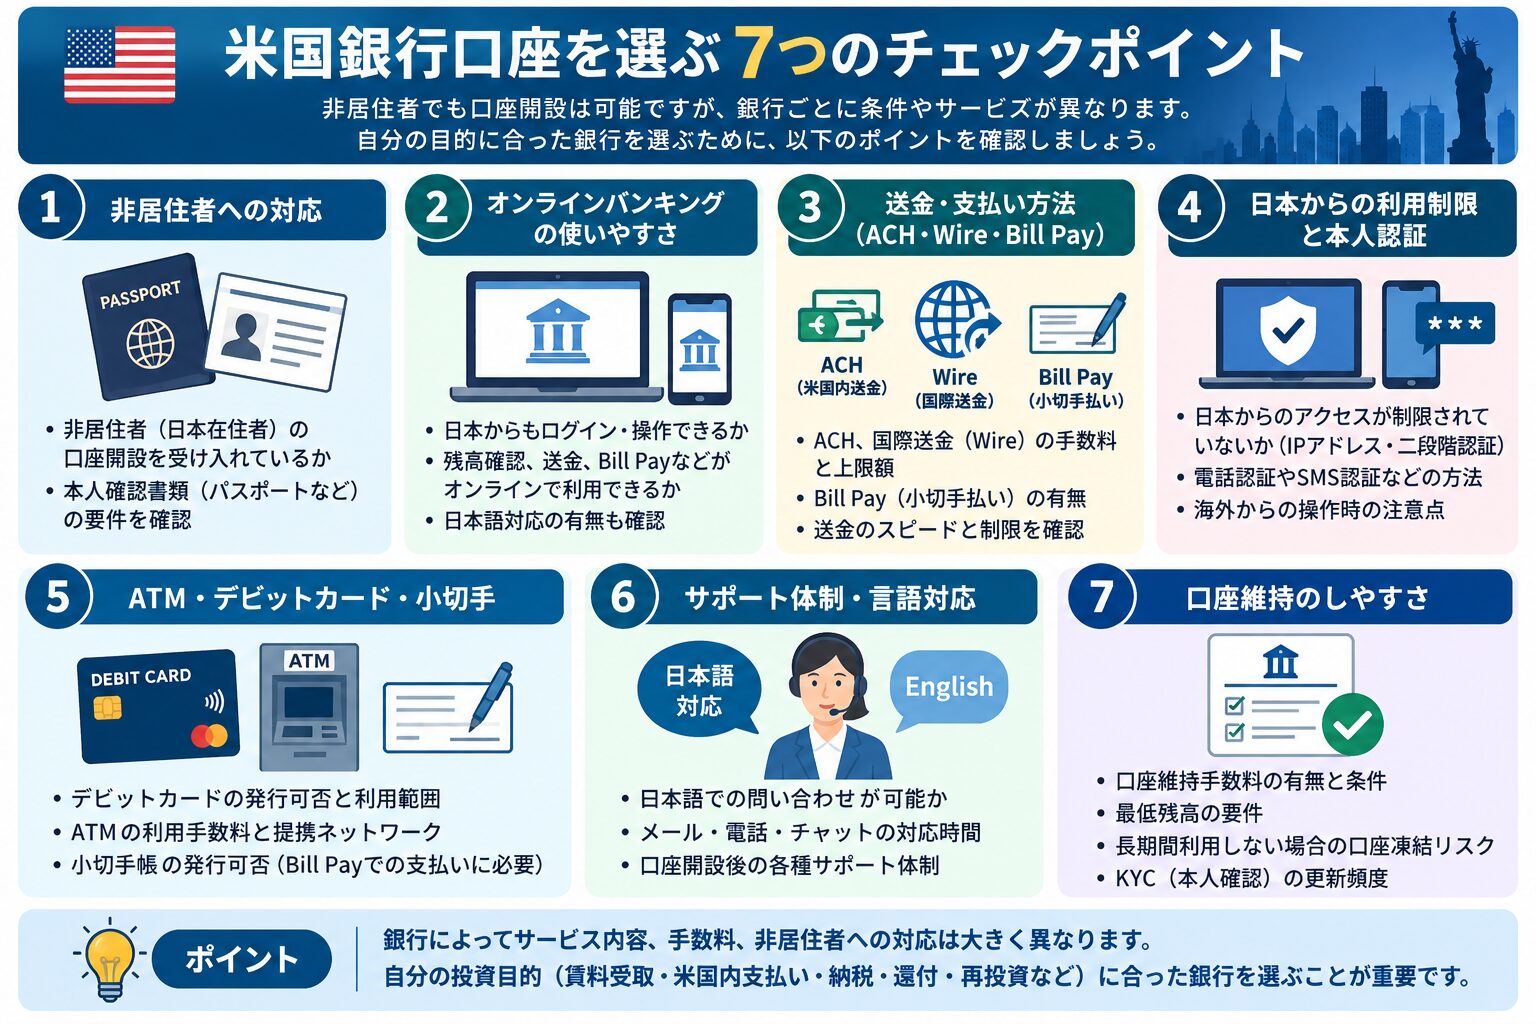
1.非居住者でも維持できるか
口座開設時だけでなく、日本へ帰国した後も非居住者として維持できるか確認しておきましょう。
2.オンラインバンキング
残高や入出金履歴の確認だけでなく、送金、Bill Pay、Statementの取得など、どこまでオンラインで完結できるか確認します。
3.Wire
米国内Wireだけでなく、日本など海外へのInternational Wireがオンラインで利用できるかも重要です。
4.ACH
税金や各種サービスの支払いなど、米国内の電子決済で利用する機会があります。
5.Bill Pay・Check
アメリカでは現在もCheckを利用する場面があります。オンラインからBill Payを利用できるかも確認しておきたいポイントです。
6.日本からサポートを受けられるか
オンラインバンキングがロックされた場合や送金が保留された場合など、海外から銀行へ連絡しなければならないケースがあります。
7.本人確認・住所変更などの手続き
定期的なKYC更新、住所変更、電話番号変更などを日本から対応できるかも確認しておきましょう。
アメリカ銀行口座は「開設」より「維持」が重要
海外銀行口座では、口座を作ったら終わりではありません。
インターネットバンキングのロック、本人確認の更新、住所変更、送金制限、デビットカードの更新など、長期間保有するほどさまざまな手続きが発生します。
さらに注意したいのが銀行の合併・再編です。
アメリカでは銀行のM&Aが行われており、銀行が統合されると口座番号、オンラインバンキング、Bill Pay、Wire、デビットカード、問い合わせ窓口などが変更される可能性があります。
Union BankからU.S. Bankへの統合は、日本人投資家にとって銀行再編の影響を考える分かりやすい事例です。
銀行再編については、以下の記事で詳しく解説しています。

そのため、米国銀行口座を長期間利用する場合は、少なくとも定期的にログインし、銀行から届くメールや郵便物、KYCの依頼、サービス変更などを確認することが大切です。
▼海外・アメリカの銀行口座事情について動画でも解説しています
※動画は公開当時の情報を含みます。銀行口座の開設条件やサービス内容は変更されているため、最新情報は本記事をご確認ください。
まとめ|銀行口座は目的と資金フローから考える
アメリカ不動産を所有しているからといって、すべての投資家に米国銀行口座が必要なわけではありません。
賃貸管理会社が賃料を管理し、一定期間ごとに日本へ送金するだけであれば、必ずしも自分で米国銀行口座を持つ必要はないでしょう。
一方で、複数物件を所有する、米国内で再投資する、修繕費や税金などの支払いが多い、ドル資金を米国内で継続的に管理するといった場合には、銀行口座を持つメリットが大きくなります。
重要なのは、「どの銀行なら口座を作れるか」から考えるのではなく、「米国内でどのような資金フローを作りたいのか」から逆算することです。
そして非居住者にとっては、口座開設そのものより、開設後のオンラインバンキング、送金、本人確認、住所変更、銀行再編などに対応しながら長期間維持できるかまで考える必要があります。
海外銀行口座やアメリカ不動産について検討されている方は、税務・資金管理・不動産管理をそれぞれ切り離すのではなく、全体の資金フローから設計することをおすすめします。
海外不動産のホントのトコロYouTube版
記事では書ききれないリアルを発信中!
個別に相談したい方はこちら!