
アメリカに銀行口座を持っている日本人にとって、銀行の合併や買収は決して他人事ではありません。
銀行そのものがなくなるわけではなくても、口座開設条件、日本語サポート、海外送金、オンラインバンキング、手数料などのサービスが変更される可能性があるからです。
その代表的な事例が、かつて日本人にも馴染みの深かったMUFG Union Bank(ユニオンバンク)です。
Union Bankは三菱UFJフィナンシャル・グループ傘下だったことから、日本人にとって非常に使いやすいアメリカの銀行でした。しかし、2021年にU.S. Bancorpへの売却が発表され、2022年12月に売却が完了。その後、U.S. Bankへのシステム統合・口座移行が進められました。
この記事では、Union BankからU.S. Bankへの統合を振り返りながら、アメリカの銀行再編によって日本人・非居住者の銀行口座に何が起こり得るのかを整理します。
MUFG Union BankからU.S. Bankへ|銀行再編の流れ
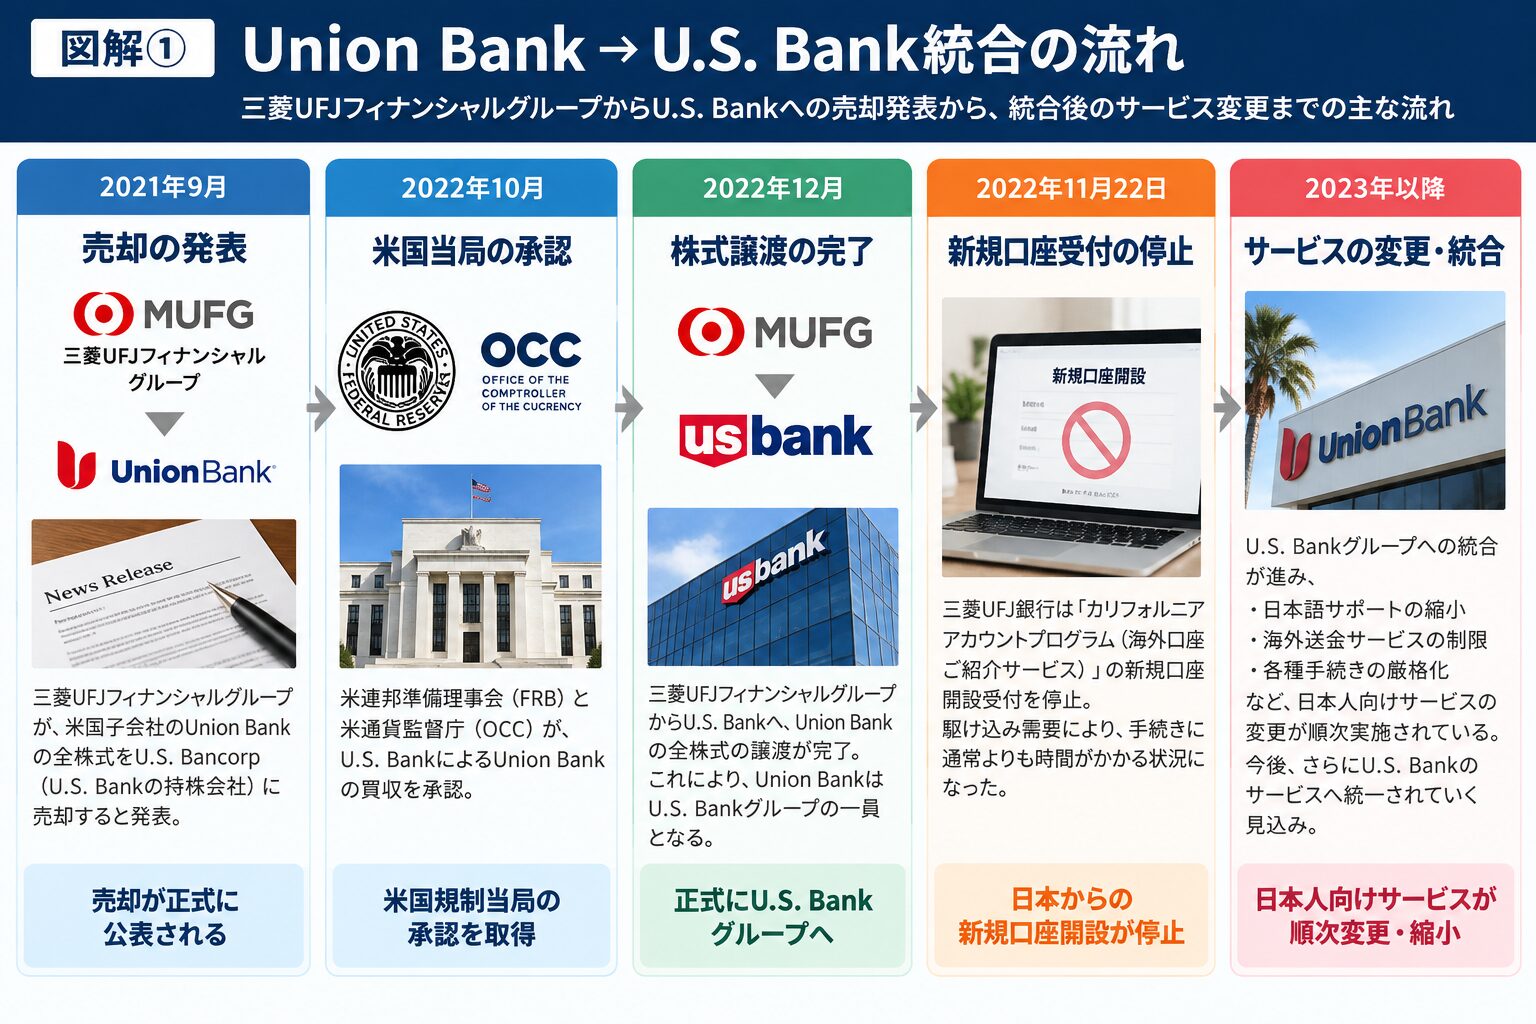
Union Bankは、かつて三菱UFJフィナンシャル・グループ傘下のアメリカの銀行でした。
当時、日本人にとって大きなメリットだったのが、三菱UFJ銀行を通じた「カリフォルニア・アカウント・プログラム」です。
アメリカの金融サービスでは、SSN(Social Security Number)が求められるケースが多く、非居住者である日本人が銀行口座を開設するハードルは決して低くありません。
そのなかでUnion Bankは、日本に住む日本人にとって貴重な選択肢のひとつでした。
ところが2021年9月、MUFGはMUFG Union Bankの中核的なリテール・商業銀行事業をU.S. Bancorpへ売却することを発表しました。
その後、米国当局による承認などを経て、2022年12月1日に売却が完了。2023年にはUnion Bankのシステム・顧客口座のU.S. Bankへの統合も進められました。
つまり現在は、「Union Bankが今後どうなるのか」という段階ではありません。Union BankからU.S. Bankへの移行はすでに実施された過去の銀行再編事例として考える必要があります。
日本人にとって使いやすかったUnion Bank
Union Bankが日本人の海外投資家に支持されていた理由は、単に「アメリカに銀行口座を持てる」ことだけではありません。
- 日本から口座開設できる仕組みがあった
- 日本語によるサポートを受けられた
- アメリカ不動産の家賃や売却代金などを受け取れる
- 米国内での支払いや資金管理に利用できる
- 日本との資金移動に利用できる
特にアメリカ不動産を保有している場合、現地銀行口座があることで、家賃の受取、固定資産税、保険、修繕費、管理費などの資金管理がしやすくなります。
そのため、Union Bankの売却は単なる金融ニュースではなく、アメリカに資産を持つ日本人にとって実務上の問題でもありました。
売却発表当時の動画
以下は、2021年の売却発表を受けて当時制作した動画です。
現在のU.S. Bankのサービス内容を説明する動画ではありませんが、Union Bank売却によって当時どのような問題を想定していたのかを確認できる記録として掲載します。
売却後、日本人向け新規口座開設サービスは終了
Union Bank売却の過程で大きな転換点となったのが、日本から利用できた新規口座開設サービスの終了です。
三菱UFJ銀行のカリフォルニア・アカウント・プログラムでは、日本にいながらUnion Bankの口座開設手続きを進めることができました。
しかし、MUFGからU.S. Bancorpへの売却に伴い、この新規受付は終了しました。
ここから分かる重要なポイントは、銀行口座は一度作れば永久に同じ条件で利用できるとは限らないということです。
銀行の買収、合併、経営方針の変更、AML(アンチマネーロンダリング)やKYC(本人確認)の強化などによって、外国人・非居住者向けサービスが変更される可能性があります。
新規受付停止後に制作した動画
以下は、新規口座受付停止後に制作した続報動画です。
こちらも現在のサービス案内ではなく、Union BankからU.S. Bankへの移行過程を記録した資料としてご覧ください。
銀行再編で重要なのは「口座が残るか」だけではない
銀行の合併や買収が発表されると、「自分の口座は閉鎖されるのか?」という点に注目しがちです。
しかし、実際の資産管理ではそれだけでは不十分です。
口座そのものが維持されても、サービス内容が変われば、海外投資家にとっての使い勝手は大きく変わります。
特に日本に住みながらアメリカの銀行口座を管理する場合、オンラインでどこまで手続きできるのかは非常に重要です。
アメリカの銀行合併・再編で確認したい6項目
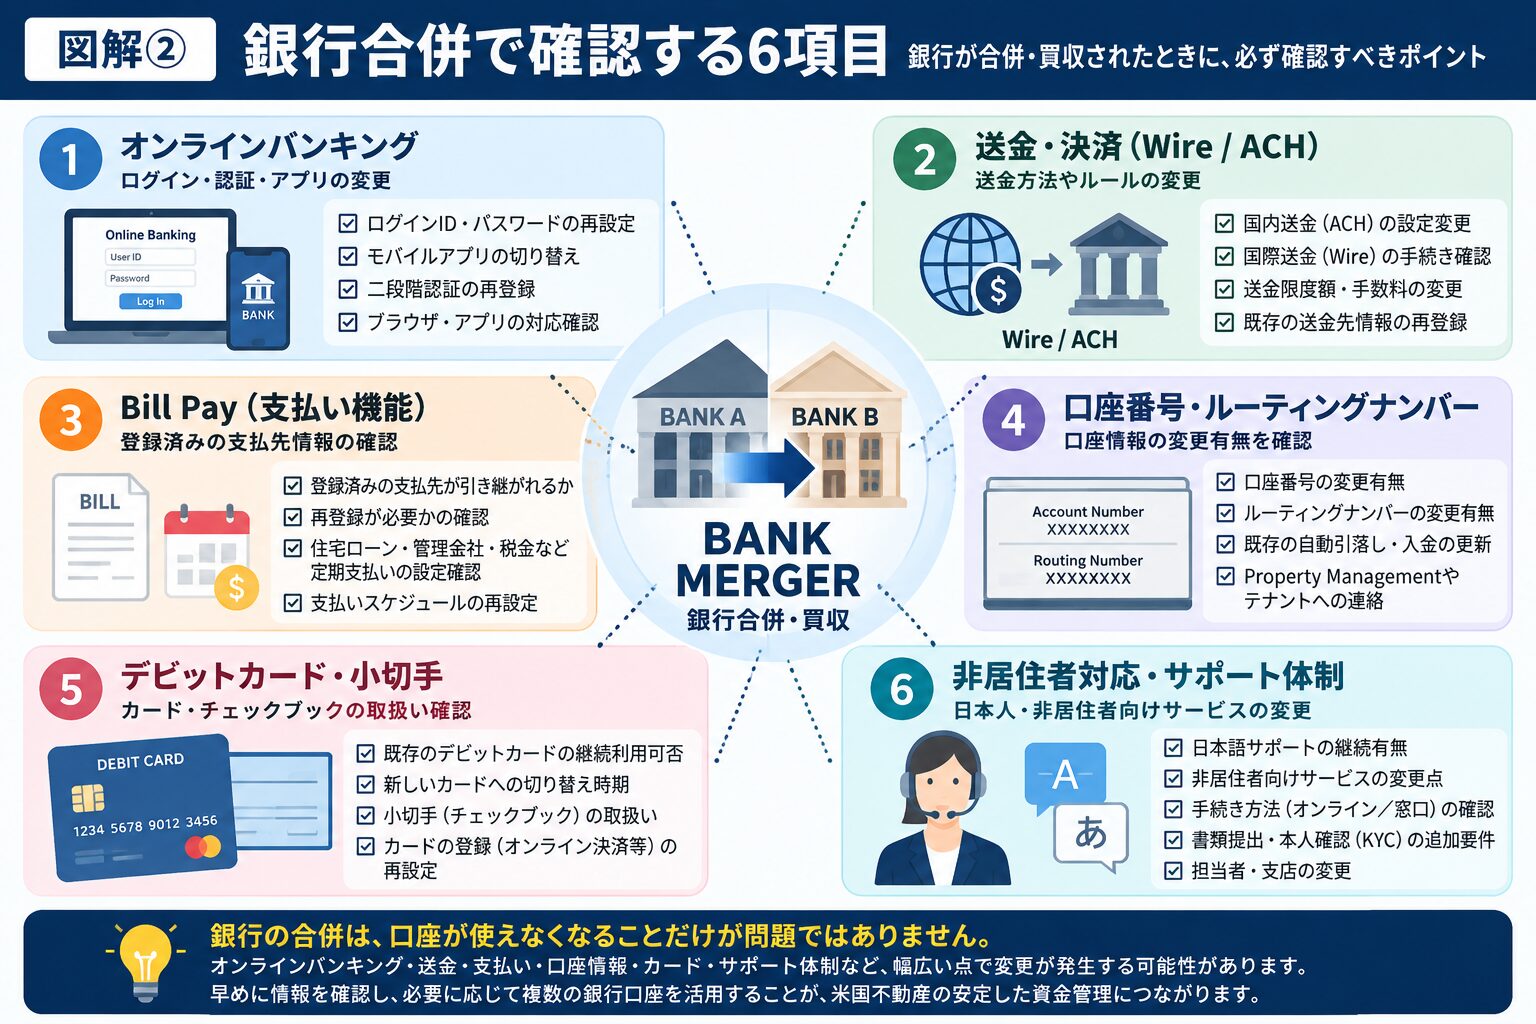
アメリカの銀行が合併・買収された場合、少なくとも次の6項目を確認しておきましょう。
1.口座番号・Routing Number
銀行統合に伴って、口座番号やRouting Numberが変更される可能性があります。
家賃の受取や自動引落し、ACHなどを設定している場合は、変更による影響を確認する必要があります。
2.オンラインバンキング
銀行統合ではオンラインバンキングのシステム自体が変更されることがあります。
ログイン方法、二段階認証、登録電話番号、アプリなどが変更されると、日本からアクセスする際に問題が起こることがあります。
3.海外送金
アメリカから日本などへの海外送金方法も重要です。
オンラインで海外送金できるのか、電話や書類で対応できるのか、あるいは支店への来店が必要なのかによって、非居住者にとっての利便性は大きく変わります。
4.日本語サポート
銀行合併によって日本語サポートが維持されるとは限りません。
銀行口座のロック解除、海外送金、本人確認などでは電話対応が必要になることもあります。金融に関する英語での電話対応が必要になる可能性も考えておく必要があります。
5.手数料・最低残高
銀行が変われば、口座維持手数料や最低残高などの条件が変更される可能性があります。
これまで無料だったサービスが有料になるケースも考えられるため、統合後のFee Scheduleや口座条件を確認することが重要です。
6.非居住者への対応
日本人にとって特に重要なのが、非居住者口座への対応です。
アメリカの銀行はそれぞれ口座開設・維持に関する内部基準を持っています。住所、Tax ID、本人確認書類など、求められる情報が変更される可能性があります。
相続まで考えてアメリカの銀行口座を管理する
アメリカに銀行口座や不動産などの資産を持つ場合、本人が利用している間だけでなく、相続まで考えておく必要があります。
アメリカでは資産の保有方法や州などによって、相続時にプロベートが関係することがあります。
銀行口座についても、名義、Beneficiaryの設定、相続時の銀行手続きなどを確認しておくことが重要です。
特に日本に住む相続人がアメリカの金融機関と直接やり取りする場合、本人確認や相続関係書類、英語でのコミュニケーションが必要になることがあります。
海外銀行口座は「開設できるか」だけでなく、維持・送金・相続まで含めて管理できるかという視点で考える必要があります。
アメリカの銀行口座は複数の選択肢を考えておく
Union BankからU.S. Bankへの統合が示したもうひとつのポイントは、ひとつの銀行に依存するリスクです。
銀行そのものの信用リスクだけではありません。
海外投資家にとっては、銀行再編によって、
- 海外送金方法が変わる
- オンラインバンキングが変わる
- 日本語対応が変わる
- 非居住者への対応が変わる
- 手数料体系が変わる
といったオペレーション上のリスクがあります。
特にアメリカ不動産を複数保有している場合、銀行口座は単なる預金口座ではありません。
家賃収入、固定資産税、保険料、修繕費、管理費、売却代金など、多くの資金フローの基盤になります。
そのため、銀行を選ぶ際には規模や知名度だけではなく、「海外から管理し続けられる銀行か」という視点も重要です。

Union Bankの事例から考える海外銀行口座の管理
MUFG Union Bankは、かつて日本人にとって非常に使いやすいアメリカの銀行でした。
しかし、2021年の売却発表から、2022年のU.S. Bancorpへの売却完了、2023年のシステム統合まで、短期間で環境は大きく変化しました。
これはUnion Bankだけの特殊な話ではありません。
銀行業界では今後も合併・買収・システム統合が行われる可能性があります。
海外銀行口座を持つ人にとって重要なのは、「有名な銀行だから安心」と考えることではなく、定期的に口座条件やサービス内容を確認することです。
口座番号、オンラインバンキング、海外送金、日本語サポート、手数料、非居住者対応。
少なくともこの6項目を確認し、必要に応じて資金管理の方法を見直すことが、海外資産を長期的に管理するうえで重要になります。
アメリカ不動産や海外資産の保有では、物件そのものだけでなく、銀行口座・海外送金・管理会社などを含めた資金管理の設計が重要です。
海外資産やアメリカ不動産の管理についてお困りの方は、お気軽にご相談ください。
海外不動産のホントのトコロYouTube版
記事では書ききれないリアルを発信中!
個別に相談したい方はこちら!