アメリカ不動産を購入したとき、火災保険に加入したことは覚えていても、補償内容や免責金額、更新日まで把握しているでしょうか。
保険の手配をAM会社やPM会社に任せることはできます。しかし、事故でどこまで補償されるのか、修繕費をいくら自己負担するのか、保険が途切れず続いているのかは、オーナー自身も確認しておきたい事項です。
保険に加入していることと、事故が起きたときに資産を守れることは同じではありません。
必要な補償を選び、事故の記録を残し、保険金請求と修復を進め、翌年の更新まで管理する。この一連の対応が、不動産の損害保険を機能させます。
本記事では、建物・賠償責任・賃料収入を守る補償の選び方から、購入時の加入、事故対応、更新管理まで、アメリカ不動産オーナーが押さえたい実務を解説します。
1. 建物・賠償責任・賃料収入を、どこまで守るか
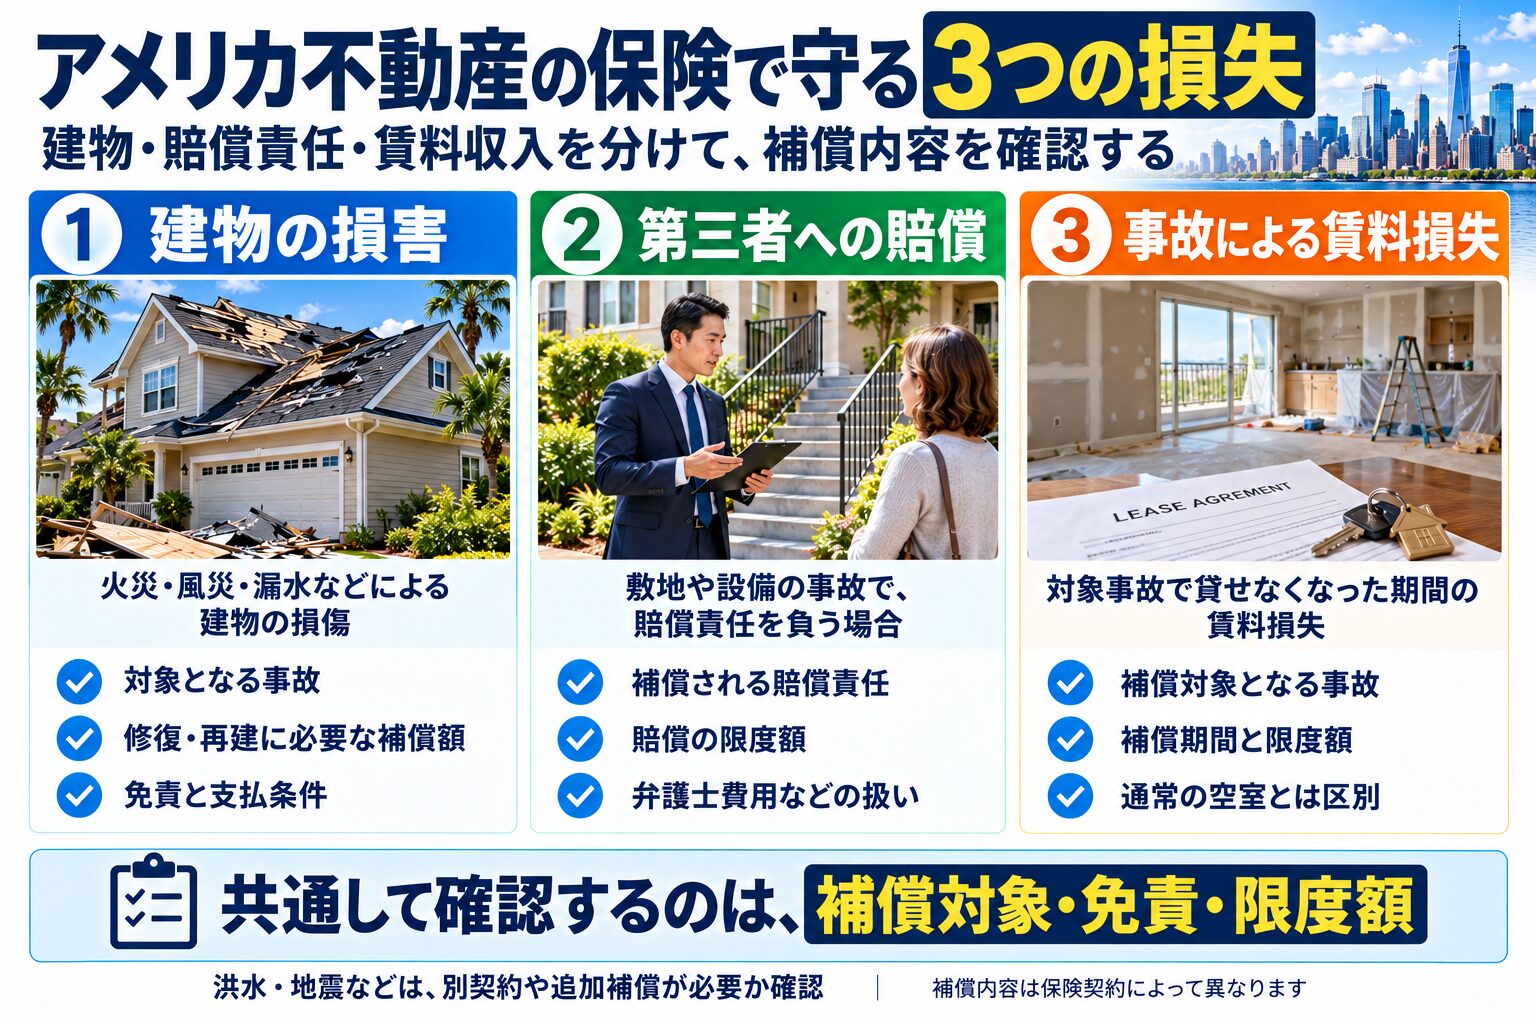
不動産の保険というと、建物が燃えたときの火災保険を思い浮かべるかもしれません。しかし、賃貸物件の事故では、建物の修復費だけでなく、第三者への賠償や賃料収入の停止も問題になります。
保険を選ぶ際は、「建物」「賠償責任」「事故による賃料損失」の3つを分けて確認することが出発点です。
建物の補償額は、購入価格だけで決めない
建物保険では、火災や風災など、契約で対象とする事故によって生じた損害を補償します。漏水も、突然の配管事故と長期間放置された漏れでは、扱いが異なることがあります。
補償額を決める際に重要なのは、不動産の購入価格だけではありません。購入価格には土地の価値も含まれますが、建物の修復・再建に必要な費用は別の考え方で算定します。
また、現在の修復・再建費用を基準とする「再調達価額」と、経年による価値の減少を差し引く「時価」では、保険金の計算が異なります。屋根について、建物の他の部分とは異なる支払条件が設けられる契約もあります。
安い保険料で加入できても、事故後に必要な修復費が不足すれば、オーナーの持ち出しが増えます。補償額と、支払いの計算方法をセットで確認しましょう。
賠償責任の補償は、建物の修復とは別に確認する
敷地内の階段や設備の不具合などで入居者・来訪者がけがをした場合、オーナーに賠償責任が問われることがあります。
建物を修理する保険と、第三者への賠償に備える保険は役割が異なります。賃貸用途に合った賠償責任の補償を確認し、限度額、対象となる事故、除外事項、弁護士費用などの扱いを把握します。
AM会社やPM会社が保険に入っていても、それがオーナー自身の責任をすべて補償するとは限りません。誰が補償される契約なのかも重要です。
修復中の賃料損失にも備える
火災などで物件を貸せなくなると、修復費に加えて賃料収入も失います。一方、ローン返済や固定資産税などの支出が、同じ期間にすべて止まるわけではありません。
そこで確認したいのが、対象事故による賃料損失の補償です。契約によって、対象となる事故、補償期間、限度額、待機期間などが異なります。
通常の空室や、入居者の滞納まで補償されるものと混同せず、事故で貸せなくなったときに、どの収入をどこまで補うかを確認します。
免責金額を、自己負担できる金額として考える
免責金額は、対象損害のうちオーナーが負担する部分です。保険料だけでなく、事故時に手元から出す資金として考えます。
固定額の免責に加え、風災・雹などでは、建物の保険金額に対する割合で免責を設定する契約もあります。同じ保険証券でも、事故の種類によって免責が違う場合があります。
保険料を抑えるために免責を高くするなら、その金額を払える予備資金も確保しておく必要があります。
2. エリアと物件の種類で、必要な保険は変わる
アメリカ不動産の保険は、物件がどこにあり、どのように使われているかで選び方が変わります。
州名だけで判断せず、所在地の災害リスク、建物の構造、屋根の状態、賃貸用途などを保険代理店に伝えて検討します。
雹・風災・洪水・地震を、ひとまとめにしない
テキサスでは、雹による屋根の損傷や強風への備えが重要です。沿岸部ではハリケーンなどのリスクも検討しますが、同じ州でも内陸部と沿岸部では条件が異なります。
カリフォルニアなどでは、山火事や地震への備えが検討事項になります。
ここで注意したいのは、「自然災害に対応する保険」という説明だけで、すべての災害が対象になると考えないことです。洪水や地震は、一般的な住宅保険で除外され、別契約などで備えることがあります。
風で屋根が壊れて雨が入った損害と、地表から流れ込んだ洪水による損害でも、保険上の扱いは異なります。事故の名称だけでなく、何が原因で損害が生じたかが重要になります。
賃貸物件には、賃貸用途に合った契約を選ぶ
戸建住宅でも、自分で住む物件と、他人に貸す物件では使用実態が違います。一棟の集合住宅、長期賃貸、短期宿泊運用でも確認事項が変わります。
入居者がいるから売主の保険をそのまま引き継げる、という前提では進めません。購入後の所有者と使用実態に合った契約を手配します。
空室が長期化した場合や、大規模な改修工事を始める場合も、保険会社への通知や補償の見直しが必要か確認します。
HOAの保険と、オーナー側の保険をつなぐ
コンドミニアムでは、HOAが建物や共用部分の保険を契約していることがあります。しかし、HOAの保険があることと、自分の専有部分や賠償責任まで十分に補償されていることは別です。
HOAの規約と保険契約を確認し、どこまでHOAが補償し、どこからオーナー側で備えるかを整理します。
確認したいのは、専有部分の内装・設備、オーナーが行った改装、賠償責任、賃料損失、HOAからの損害負担の割当てなどです。タウンハウスも、外観だけで判断せず、所有形態と規約を確認します。
入居者の家財についても、オーナーの建物保険で当然に補償されるわけではありません。入居者側の保険と、オーナー側の保険は役割を分けて考えます。

3. 購入時は、補償開始日と契約内容を確認する
保険の準備は、物件を購入した後に始めるのではなく、決済に合わせて進めます。
所有権を取得する時点と、補償が始まる時点に空白ができないよう、保険代理店や決済関係者と調整します。
申込日と、補償開始日は同じとは限らない
申込書に署名したことや、保険料を支払ったことだけで、希望する日から補償されていると判断してはいけません。
保険会社が引き受けた内容と、補償開始の日時を確認します。正式な証券の発行前には、補償を一時的に証明する「Binder」が使われることもあります。
「手配しています」という連絡から一歩進めて、補償が有効になっていることを確認する。これが購入時の重要な確認です。
名義・住所・用途・補償額を照合する
保険証券や契約概要を受け取ったら、少なくとも次を確認します。
- 個人やLLCなど、所有者に合った被保険者名義
- 対象物件の住所
- 賃貸などの使用実態
- 補償開始日と終了日
- 建物・賠償責任・賃料損失の補償内容
- 免責金額と除外事項
- 融資がある場合の金融機関の記載
LLC(有限責任会社)で物件を所有している場合も、会社名や補償される関係者の記載を確認します。
保険証券は、AM会社やPM会社だけでなく、オーナーも閲覧できる形で保管します。管理会社を変更する際には、証券、通知先、支払方法、事故請求中の案件も引き継ぎます。
事故が起きたときの連絡先まで決めておく
加入時には、保険会社や代理店の連絡先に加え、事故が起きたときの担当を決めます。
現場を確認するPM会社、オーナーとの調整を担うAM会社、補償内容や請求手続きを確認する保険代理店が、情報を共有できる体制をつくります。
保険代理店選びでは、見積もりの安さだけでなく、更新条件を説明できるか、事故時に必要な手続きと資料を案内できるかも確認したいところです。
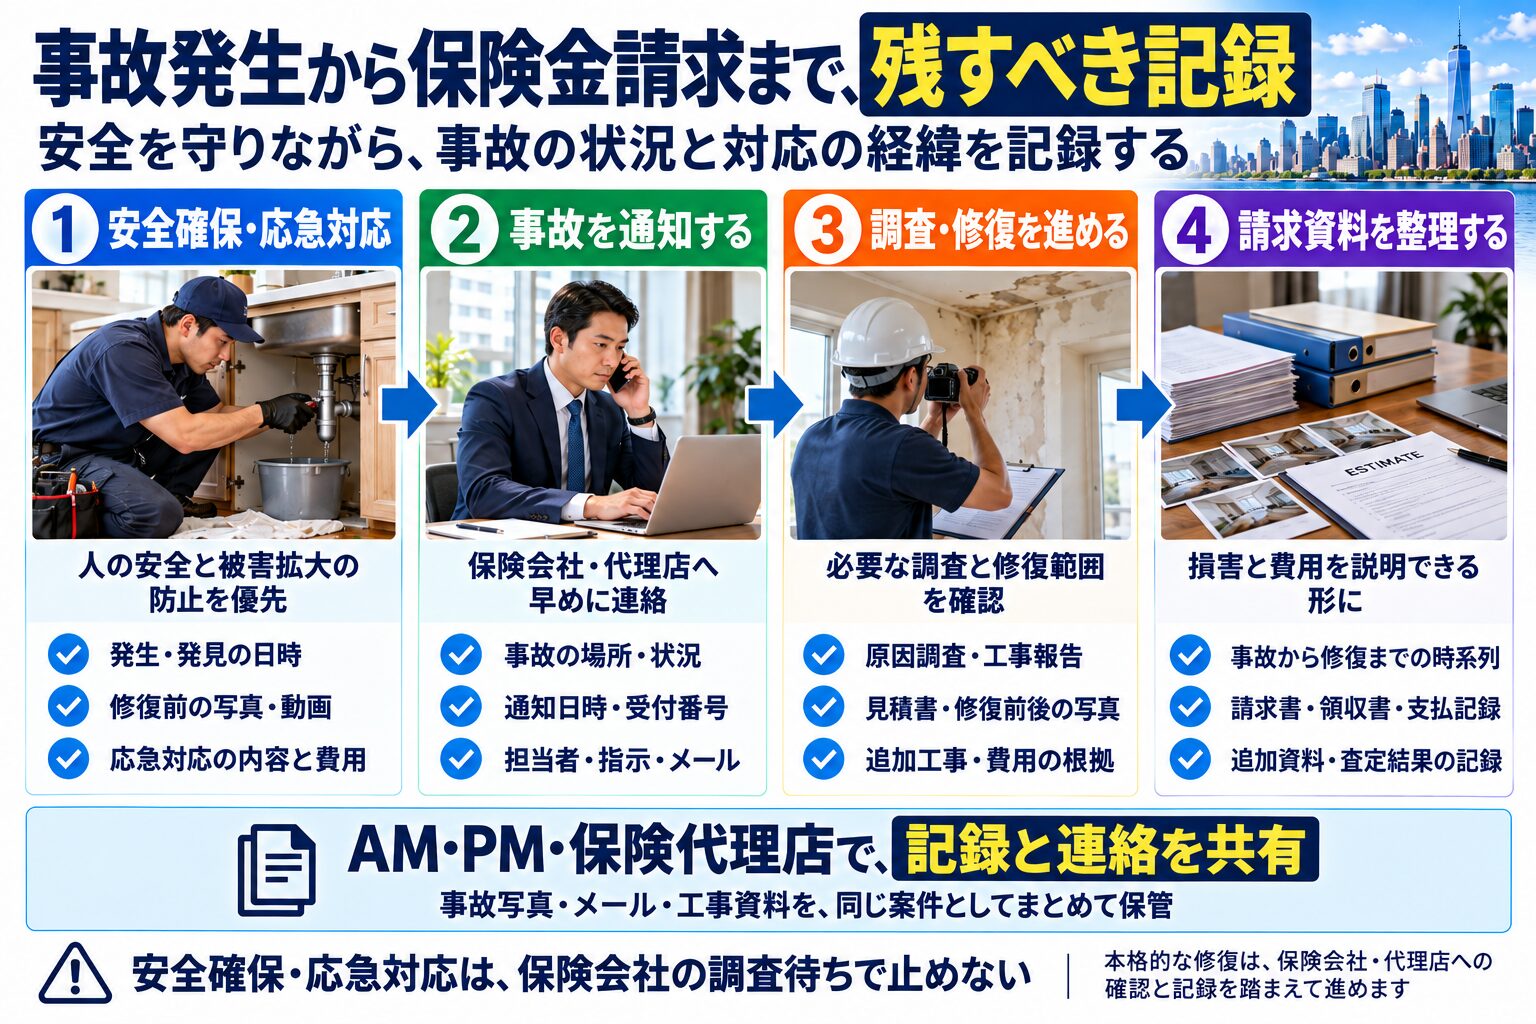
4. 事故が起きたら、安全確保と証拠保存を同時に進める
事故後の保険金請求では、加入時の契約内容に加え、事故の原因と損害を説明できる資料が重要になります。
壁の中の漏水などでは、修復後に事故の状態が見えなくなってしまう問題があります。工事を終えてから資料を集めようとしても、必要な写真や記録が残っていないことがあります。
安全確保と応急対応を優先する
火災や漏水が起きたら、人の安全を確保し、被害が広がらないように対応します。必要に応じて消防などへ連絡し、危険な場所には立ち入りません。
安全にできる範囲で、止水や雨の侵入を防ぐ応急措置などを進めます。保険会社の調査を待つために、必要な応急対応を止めるべきではありません。
同時に、被害状況を撮影し、対応にかかった費用の領収書を残します。テキサス州保険局も、被害拡大を防ぐ応急修理と、損傷物・請求資料の保存を案内しています。
事故通知は早めに、記録の整理は継続して行う
すべての工事資料がそろうまで、事故通知を待つ必要はありません。保険会社や代理店へ早めに連絡し、必要な手続きと資料を確認します。
通知日時、受付番号、担当者、指示内容を記録します。その後のメールや追加資料の依頼も、同じ案件としてまとめて保管します。
写真・時系列・工事資料をそろえる
残したい記録は、主に次の3つです。
① 修復前後の写真・動画
被害箇所だけでなく、物件全体の中でどこに損害があるか分かる写真も残します。壁や床を開けた際には、隠れていた損傷の状態を工事会社に記録してもらいます。
② 事故から対応までの時系列
いつ発生・発見し、誰に連絡し、いつ応急対応や調査、修復を行ったかを整理します。PM会社や工事会社とのメールも、その裏付けになります。
③ 工事報告・見積書・請求書・支払記録
何が原因で、どの部分を、なぜ修復する必要があったかを説明できる資料をそろえます。追加損傷が見つかった場合も、写真と追加費用の根拠を残します。
修理にお金がかかった事実と、保険対象の事故によって必要になった費用を説明できることは別です。写真と工事報告を、金額の資料につなげることが重要です。
保険金の支払いと、工事完了まで管理する
保険会社の査定額と工事見積もりが異なる場合は、差額の根拠を整理して担当者へ確認します。契約によっては、修復の実施後に追加の支払いを受ける仕組みもあります。
また、保険金の入金と、工事業者への支払時期が一致するとは限りません。応急対応費や免責部分を含め、修復中の資金繰りも確認します。
AM会社や代理店が資料整理を支援しても、補償や支払額を決めるのは契約内容と保険会社の審査です。必要に応じて、州の制度に沿った専門家へ相談します。
動画でも、アメリカ不動産の損害保険と保険金請求を解説しています。
動画には撮影時点の説明が含まれます。補償内容や加入・請求の条件は、現在の保険契約で確認してください。
5. 更新と修繕を管理し、知らない間の無保険を防ぐ
保険は加入時だけでなく、翌年以降の管理が重要です。
建物の損傷や修繕不足で更新できないケース、更新手続きが進まず無保険になるケースがあります。事故対応と更新管理は、別々の仕事ではありません。
修繕を先送りすると、保険の継続にも影響する
屋根などに損傷が残っていると、更新時の指摘事項になります。保険会社から修繕条件が示された場合は、内容と期限を確認し、完了したことを示す写真や報告を残します。
保険金を受け取った後も、必要な修復が終わるまで案件を閉じないことが大切です。
修繕費を先送りした結果、次の保険を確保しにくくなる。この問題を避けるため、建物管理と保険更新を一緒に確認します。

更新時は、5つの項目を確認する
| 確認項目 | オーナーが把握したい内容 |
|---|---|
| 満期日 | 現契約がいつ終わり、いつまでに準備するか |
| 通知の受取先 | 更新・解約・条件変更の通知が誰に届くか |
| 更新条件・修繕 | 更新拒否、補償変更、修繕指摘がないか |
| 保険料の支払い | 請求額・期限、支払いと受領が確認できているか |
| 新しい補償期間 | 更新後の契約内容と開始・終了日時に空白がないか |
更新時には、保険料だけでなく、補償額、免責、除外事項も比較します。値上がりを避けるために契約を変更した結果、必要な補償が外れていないかを確認しましょう。
「更新手配済み」で確認を終えない
更新を依頼したこと、請求書が届いたこと、保険料を支払ったことは、それぞれ確認すべき段階です。
最後は、新しい保険証券や保険会社・代理店の書面で、補償が継続していることを確認します。証券の発行待ちであれば、有効な補償の証明を確認し、後から正式な証券を受け取ります。
AM会社やPM会社に実務を任せながらも、オーナーは物件ごとの保険期間と補償内容を把握する。この分担が、知らない間の無保険を防ぎます。
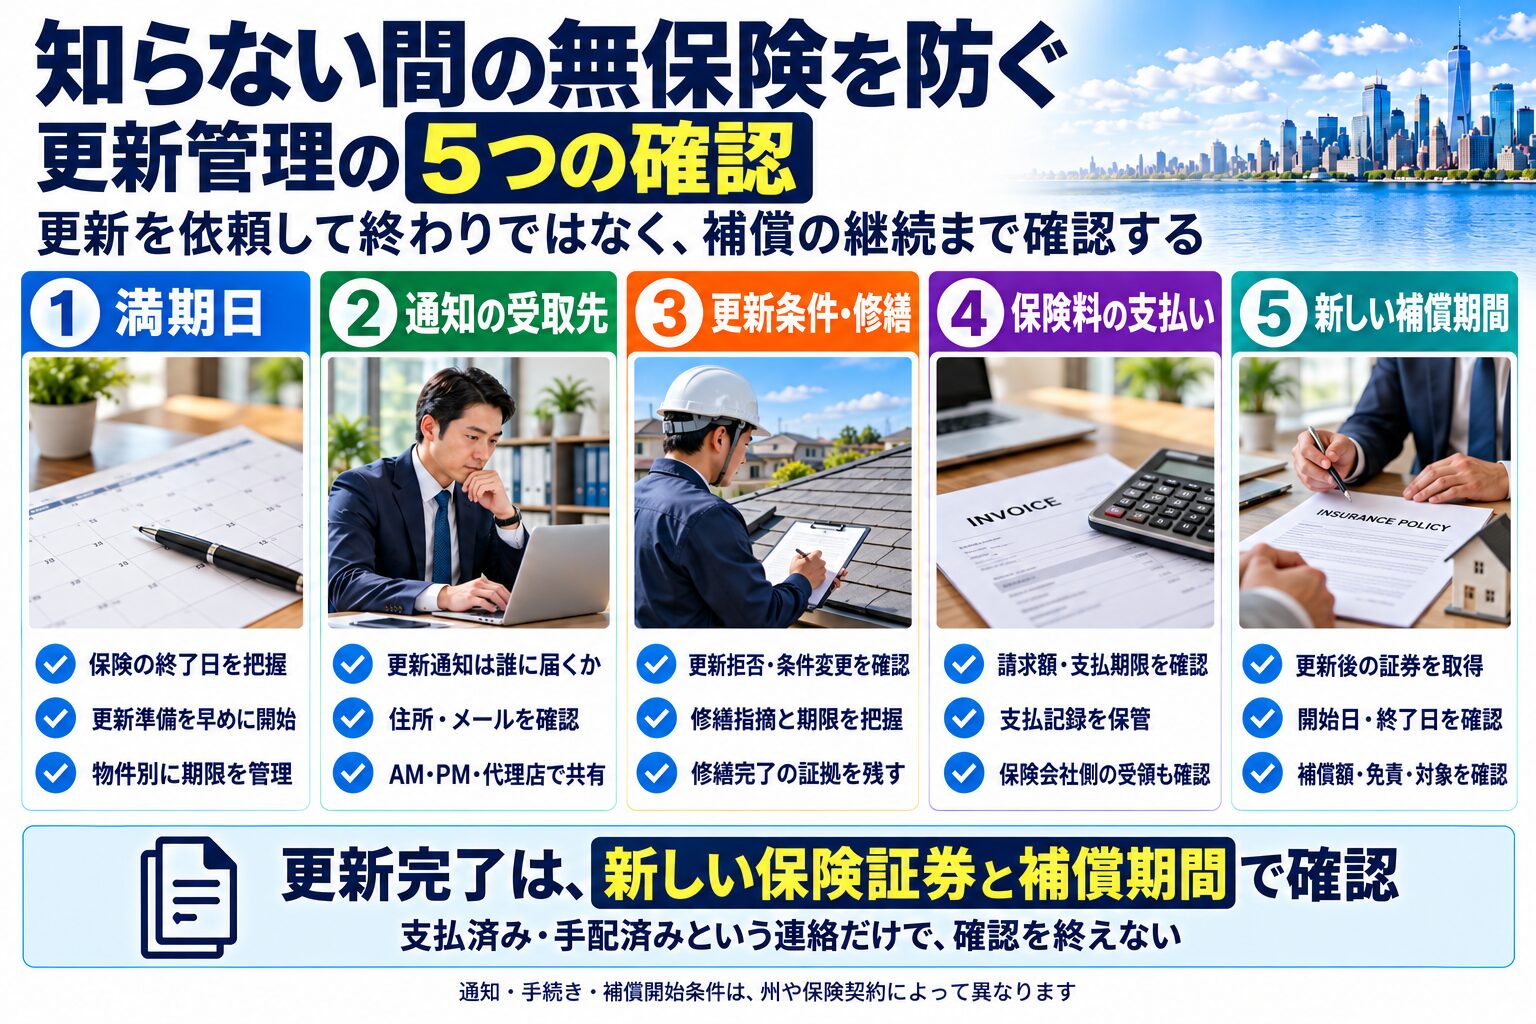
損害保険は、加入すれば管理が終わるものではありません。必要な補償を選び、事故の記録を残し、修復と請求を進め、次の更新まで確認して初めて、不動産を守る仕組みとして機能します。
アメリカ不動産の補償内容や更新状況、事故後の対応に不安がある方は、まず保険証券と管理資料をそろえて、現状を確認しましょう。
参考資料
海外不動産のホントのところでは、保険代理店などの関係者と連携し、不動産の管理状況・補償内容・事故対応を整理する相談を受け付けています。
海外不動産のホントのトコロYouTube版
記事では書ききれないリアルを発信中!
個別に相談したい方はこちら!