
アメリカ不動産を個人名義で所有している日本人オーナーから、「所有している物件を日本法人へ名義変更したい」という相談を受けることがあります。
その大きな理由の一つが、法人税対策です。
2021年以後、日本では国外中古建物から生じる不動産所得の損失について、一定の減価償却費に相当する部分を給与所得など他の所得と損益通算することが制限されました。「個人では海外不動産を使った節税が一切できなくなった」という意味ではありませんが、それまで利用されていた海外中古不動産による個人の所得税対策には大きな制限が加わっています。
一方、日本法人がアメリカ不動産を保有する場合には、法人の事業資産として賃貸収入や必要経費、減価償却などを法人会計の中で処理します。そのため、すでに個人で所有しているアメリカ不動産を日本法人へ移し、法人税対策に活用できないか検討するケースがあります。
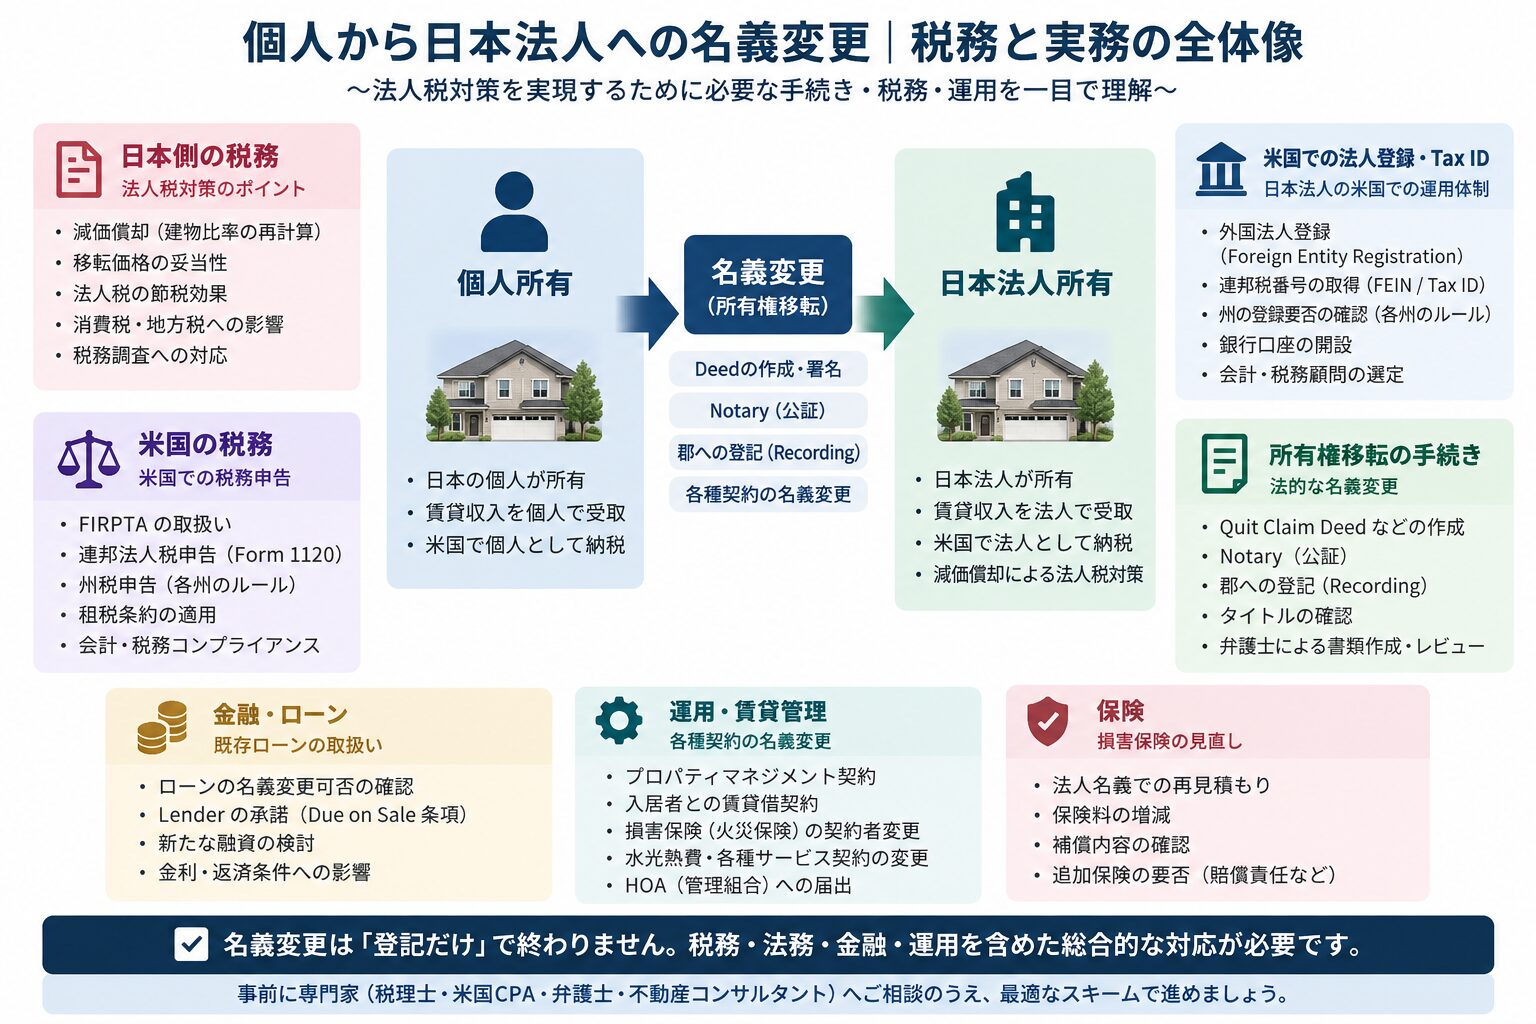
ただし、個人から日本法人への名義変更は、単純に不動産の名義を書き換えるだけの手続きではありません。
個人と法人は別の主体です。所有権を移転すると、アメリカ側の法人登録やTax ID、Deed、税務申告、FIRPTA、ローン、損害保険、賃貸管理契約などにも影響します。
この記事では、アメリカ不動産を個人から日本法人へ名義変更する際に、事前に確認しておきたい税務と実務上のポイントを、実際の資産管理の視点から解説します。
なぜアメリカ不動産を個人から法人へ名義変更するのか
2021年から海外中古不動産を使った個人の所得税対策が制限された
以前は、海外中古不動産の建物部分について日本の税制上の耐用年数を利用して減価償却費を計上し、不動産所得の損失を給与所得など他の所得と損益通算する方法が利用されていました。
しかし2021年以後、国外中古建物から生じる不動産所得の損失のうち、一定の減価償却費に相当する部分については、他の所得との損益通算に利用できない制度となっています。
ここで注意したいのは、「海外不動産の減価償却ができなくなった」「個人ではアメリカ不動産による節税が一切できなくなった」という意味ではないことです。
制限されたのは、国外中古建物から生じる不動産所得の損失のうち一定部分を、給与所得など他の所得と損益通算する仕組みです。
日本法人で保有して法人税対策を検討する
こうした税制改正を背景として、個人名義で所有しているアメリカ不動産を日本法人へ移し、法人側で保有することを検討するオーナーがいます。
日本法人がアメリカ不動産を所有すれば、賃貸収入や必要経費、減価償却などを法人会計の中で処理することになります。特に本業で利益が出ている法人では、アメリカ不動産の減価償却費などによって法人所得への税務上の効果が期待できるケースがあります。
ただし、「個人から法人へ名義変更すれば必ず節税できる」というものではありません。
法人の利益状況、物件の取得価額、土地と建物の価額、減価償却、移転価格、所有権移転にかかる費用、アメリカ側の税務申告コストなどによって結果は変わります。
法人税対策を目的とする場合は、名義変更を実行する前に、日本の税理士と米国CPAなどを交え、移転後の税務効果まで試算することが重要です。
<p>日本法人でアメリカ不動産を所有した場合の4年償却、建物比率、取得時期、Taxコントロールについては、以下の記事で詳しく解説しています。</p>

「節税できるか」だけで名義変更を判断しない
法人税への効果は重要ですが、名義変更の判断材料は税金だけではありません。
実務では、次のような要素を総合的に比較します。
- 期待できる税務メリット
- 所有権移転にかかるコスト
- 法人で保有するための維持・申告コスト
- ローンや損害保険への影響
- 管理会社や銀行口座など運用体制の変更
- 将来売却するときの影響
法人税だけを見ればメリットがあっても、所有権移転やその後の管理に大きなコストが発生するのであれば、個人名義のまま保有した方が合理的なケースもあります。
個人から日本法人へ名義変更する前に確認すること
日本法人がアメリカで不動産を保有する体制を整える
Credi Techが日本法人への名義変更をサポートする場合、Deedだけを変更して手続きを終わらせるのではなく、日本法人がアメリカで不動産を保有・運用できる体制を整えることを重視しています。
実務上は、物件を所有する州での外国法人登録の要否を確認し、必要な登録を行ったうえで、FEINなどのTax ID、米国税務申告、銀行・資金フロー、CPA、管理会社、損害保険などを法人名義で運用できるように整えていきます。
外国法人登録の要否は州法や実際の活動内容によって異なるため、「日本法人がアメリカ不動産を所有すれば全米どこでも必ず支店登記が必要」と一律に説明することはできません。
一方、単に不動産を登記上所有するだけではなく、日本法人として賃貸事業を行い、賃料を受け取り、経費を支払い、アメリカで税務申告を継続するのであれば、税務と法人運営を含めた体制を作っておくことが重要です。
移転する不動産の価値を確認する
個人と、その個人が関係する日本法人との間で不動産を移転する場合、移転価格は重要な論点になります。
「自分の会社だから好きな価格で移せる」というものではありません。関連当事者間の取引になるため、なぜその価格で所有権を移転したのかを合理的に説明できるようにしておく必要があります。
その客観的な資料の一つとして利用できるのがAppraisal(アプレイザル)です。
Appraisalだけで税務上の移転価格が自動的に決まるわけではありませんが、第三者による不動産価値の評価は、移転価格を検討する際の重要な資料になります。
既存ローンがある場合は金融機関へ確認する
Mortgageなどのローンが残っている物件では、所有権だけを自由に法人へ移せるとは限りません。
Loan DocumentsにDue-on-SaleやDue-on-Transferに関する条項が設けられている場合、所有権移転によって金融機関への通知や承認、借り換えなどが必要になる可能性があります。
旧所有者の個人名義でローンを残したまま、不動産だけ法人名義へ変更することが適切とは限りません。Deedを変更する前に、既存ローンの契約内容を確認することが重要です。
アメリカ不動産の所有権を日本法人へ移転する
アメリカ不動産はDeedによって所有権を移転する
日本では一般的に「名義変更」という言葉を使いますが、実際に行うのは個人から法人への不動産所有権の移転(Ownership Transfer)です。
アメリカ不動産では、Deedと呼ばれる権利証書を作成し、必要な署名・公証などを行ったうえで、Countyなどの管轄機関へRecordingすることで所有権移転を行います。
ただし、利用するDeedや必要書類、手続きは州やCounty、取引内容によって異なります。
Quitclaim Deedだけが名義変更の方法ではない
個人から日本法人へ所有権を移転する方法として、Quitclaim Deed(QCD)が利用されることがあります。
QCDは比較的シンプルな手続きで所有権を移転できる場合がありますが、QCDがすべての名義変更に最適というわけではありません。
実務上は、主に次のような選択肢があります。
- Quitclaim Deedを利用する方法
- Attorneyを通じて所有権を移転する方法
- EscrowやTitle Companyを利用し、通常の売買に近い形で移転する方法
コストだけを考えればQCDが安価になるケースがあります。一方、不動産は将来売却する資産でもあるため、Titleの履歴やTitle Insuranceをどのように整理するかという視点も非常に重要です。
個人から法人へ名義変更する3つの方法と、それぞれのメリット・注意点については別記事で詳しく解説します。

所有権移転はRecordingして終わりではない
Deedを作成し、CountyへRecordingして新しいOwnerが日本法人になれば、不動産の所有権移転という意味では大きな手続きが完了します。
しかし、アメリカ不動産投資の実務ではそこがゴールではありません。
不動産のOwnerが変われば、その後の税務、損害保険、管理会社、賃貸借契約、HOA、銀行口座なども新しい所有主体に合わせて整理する必要があります。
所有権移転ではFIRPTAなどの日米税務も確認する
「名義変更だから売却ではない」と判断しない
個人から自分が代表を務める日本法人へ移す場合、「実質的には自分から自分へ移しているだけ」と考えたくなるかもしれません。
しかし、個人と法人は税務上・法律上別の主体です。
米国のFIRPTAについても、通常の第三者への売却だけを対象としているわけではありません。
外国人が米国不動産持分をDispositionする場合にはFIRPTAが問題となる可能性があるため、「売却ではなく名義変更だからFIRPTAは関係ない」と自己判断するのは避けるべきです。
FIRPTAの15%は最終的な税額ではない
FIRPTAでは、外国人が米国不動産を譲渡する際、原則としてAmount Realizedの15%を源泉徴収する仕組みがあります。
ここで重要なのは、15%は最終的な税率ではなく、源泉徴収額であるということです。
最終的な税額は米国での税務申告によって計算され、一定の要件を満たせばWithholding Certificateによって源泉徴収額を減額できる場合もあります。
名義変更時に大きな資金が一時的に拘束される可能性があるため、移転方法を決める段階から米国CPAやEscrow、Attorneyなどと確認しておくことが重要です。
FIRPTAの仕組みや源泉徴収された資金の取り戻し方については、以下の記事で詳しく解説しています。

名義変更後に忘れてはいけない手続き
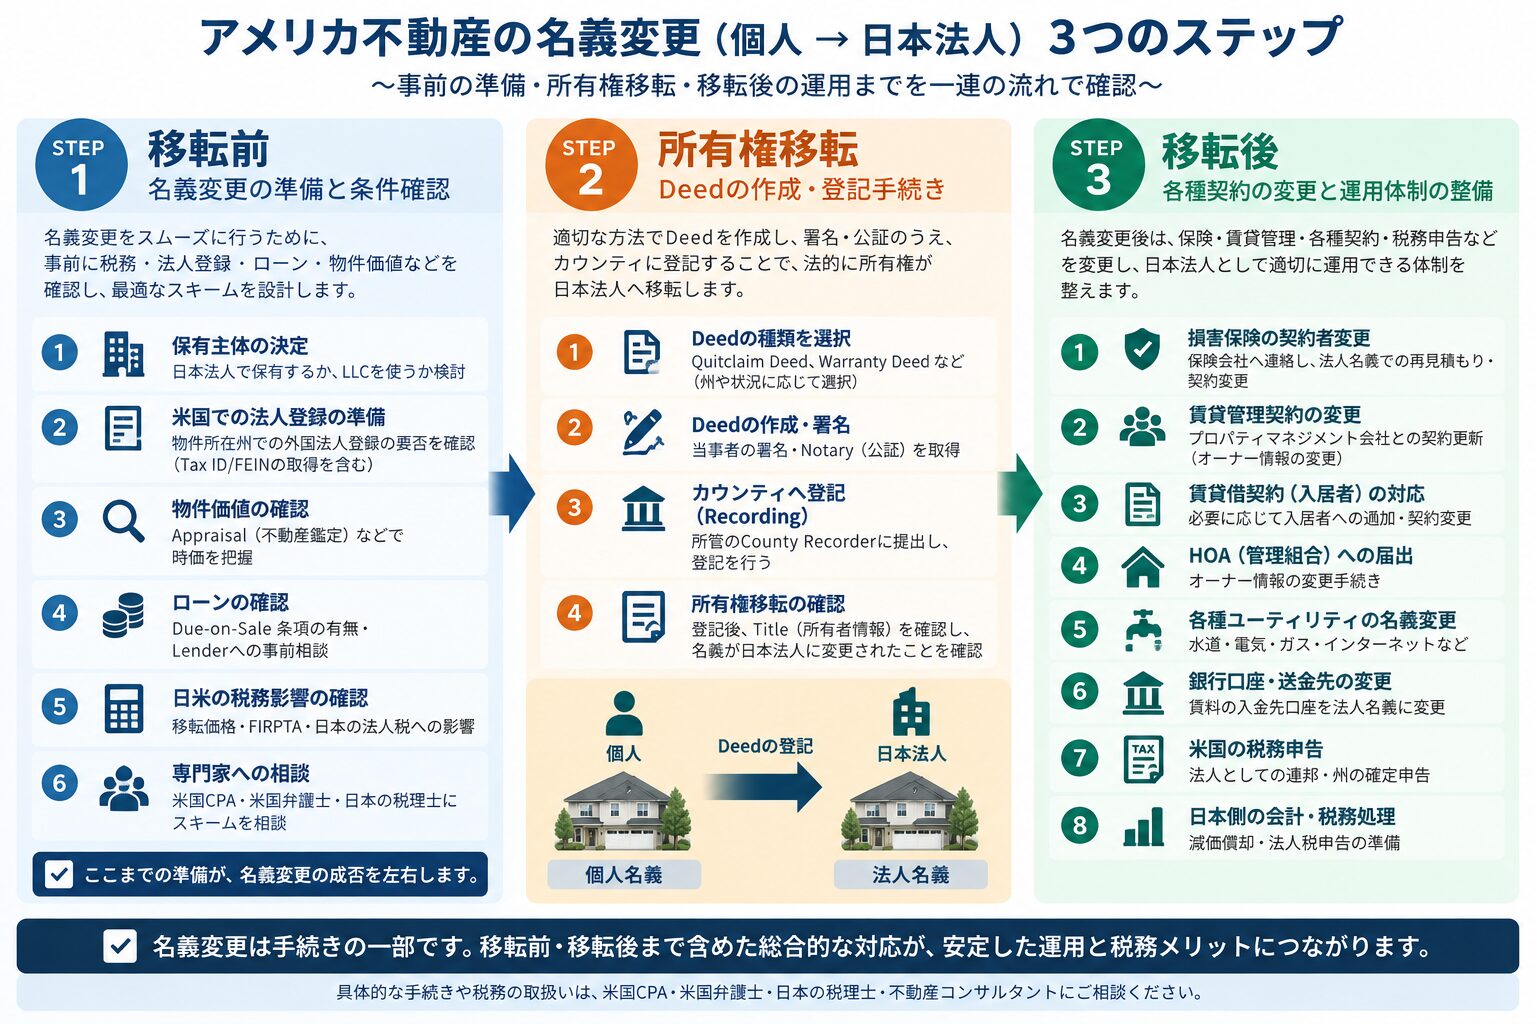
損害保険のOwner・Named Insuredを確認する
不動産の所有者が個人から法人へ変われば、Property Insuranceについても保険会社またはInsurance Agentへ連絡し、契約内容を確認します。
OwnerやNamed Insured、Liability Coverageなどが旧所有者のままになっていないか確認することが重要です。
法人所有へ変更したことで必ず保険料が上がるわけではありませんが、所有主体の変更によってUnderwritingや保険料が変わる可能性があります。
PM会社との管理契約を変更する
賃貸中の物件であれば、PM会社とのProperty Management AgreementについてもOwner情報を確認します。
賃料の受取人、管理費・修繕費の請求先、Owner Statementなどが旧所有者のままでは、法人所有後の会計処理が複雑になります。
必要に応じてTenantへの通知やLease上のLandlord情報、Security Depositの管理主体なども確認します。
アメリカ不動産のPM(プロパティマネジメント)会社の役割については、以下の記事で詳しく解説しています。

HOAやUtilityなどのOwner情報も確認する
CondominiumなどHOAが存在する物件では、HOAにも所有者変更を届け出ます。
電気・水道・ガスなどのUtility、修繕業者、その他物件運営に関係する契約についても、新しい所有主体へ変更する必要があるか確認します。
名義変更後に「どの契約が旧所有者のまま残っているか分からない」という状態にならないよう、移転前に契約一覧を作っておくとスムーズです。
HOAの仕組みや注意点については、以下の記事もあわせてご覧ください。

賃料の入金口座と資金フローを整理する
名義変更後の資産管理では、資金フローを揃えることも重要です。
たとえば、
- 不動産は日本法人所有
- 賃料は個人口座へ入金
- 経費は別名義の口座から支払う
- 税務申告は法人で行う
といった状態になると、会計や資産管理が複雑になります。
Owner、PM、Bank Account、Accountingの主体をできる限り一致させ、誰の収入で、誰の経費なのかが分かる資金フローを作ることが重要です。
日本とアメリカ双方の税務申告を確認する
日本法人がアメリカ不動産を保有する場合、米国側だけを見ればよいわけではありません。
米国でのFederal・Stateの税務申告と、日本法人側での会計・税務処理を整合させる必要があります。
アメリカで支払った税金を日本側でどのように処理するかなど、日米双方を見ながら税務設計を行うことが重要です。
アメリカ不動産に関する日米の税金や確定申告については、以下の記事で詳しく解説しています。
法人税対策だけを理由に名義変更しない
アメリカ不動産を個人から日本法人へ名義変更することで、法人側で減価償却などを計上し、法人税対策につながる可能性があります。
これは現在でも、日本人オーナーが個人から法人への名義変更を検討する大きな理由の一つです。
しかし、「法人税を節税できそうだから」という理由だけで所有主体を変更することはおすすめしません。
所有権を移転すれば、移転価格、FIRPTA、法人登録、Tax ID、税務申告、ローン、損害保険、PM契約、銀行口座など、多くの実務が変わります。
また、将来その物件を売却するときには、新しい所有主体だけでなく、Titleの履歴も重要になります。
Credi Techでは、アメリカ不動産の税務メリットについて、次の考え方を基本としています。
税務メリットを得るためにアメリカ不動産を所有するのではなく、投資として成立する不動産に、利用可能な税務メリットがあれば活用する。
名義変更も同じです。
法人税対策だけを目的に個人から法人へ移すのではなく、税務・コスト・リスク・管理・将来の出口まで含め、法人で所有することが資産全体にとって合理的かを判断することが重要です。
アメリカ不動産を個人から法人へ移すべきか、現在の保有形態をどのように見直すべきか分からない場合は、日米の税務専門家とアメリカ不動産の実務に詳しい専門家へ相談しながら進めることをおすすめします。
Credi Techでは、アメリカ不動産の個人から法人への名義変更、保有形態の見直し、名義変更後の資産管理についてもご相談いただけます。
海外不動産のホントのトコロYouTube版
記事では書ききれないリアルを発信中!
個別に相談したい方はこちら!