
アメリカ不動産から賃料収入を得たり、不動産を売却して利益が発生したりした場合、日本居住者は日本だけではなく米国側の税務についても考える必要があります。
ただし、「日本と米国の両方で同じ税金を二重に支払う」という単純な仕組みではありません。日米それぞれで所得や税額を計算したうえで、一定の要件を満たす外国税については外国税額控除などによって国際的な二重課税を調整する仕組みがあります。
また、日米では減価償却制度や必要経費の考え方も異なります。米国で計算した所得をそのまま日本の確定申告へ転記すればよいわけではありません。
本記事では、日本居住者がアメリカ不動産へ投資する場合を中心に、賃料収入に対する米国での課税、日本での確定申告、減価償却、外国税額控除、売却時のFIRPTA、州税まで基本的な仕組みを解説します。
1.日本人がアメリカ不動産を所有するとどんな税金がかかる?
日本居住者がアメリカ不動産へ投資する場合、まず「どの国で、何に対して課税されるのか」を整理することが重要です。
日本の居住者は、原則として国内所得だけではなく国外で得た所得についても日本の所得税の対象になります。一方、アメリカに所在する不動産から発生する所得については、米国側でも課税関係が生じます。
つまり、アメリカ不動産を所有する日本居住者は、主に次の税金を考える必要があります。
| 場面 | 米国 | 日本 |
|---|---|---|
| 不動産保有 | Property Tax(固定資産税) | ― |
| 賃貸収入 | Federal Income Tax、州によってState Income Tax等 | 所得税・住民税 |
| 不動産売却 | 譲渡所得課税、FIRPTAによる源泉徴収等 | 譲渡所得に対する課税 |
ただし、所有形態が個人なのか法人なのか、LLCを利用しているのか、どの州に不動産を所有しているのかによって税務処理は変わります。
そのため、「アメリカ不動産の税率は何%ですか?」という質問に、一律の数字で答えることはできません。
2.アメリカでの賃料収入と確定申告
日本居住者が個人で米国不動産を所有している場合、米国税務上は通常Nonresident Alien(NRA:非居住外国人)として扱われます。
米国不動産から得る賃料収入については、米国で課税対象となります。ただし、その課税方法には重要な違いがあります。
賃料収入は「総収入への30%課税」と「ネット所得への課税」で大きく違う
非居住外国人が米国不動産から受け取る賃料について、一定の選択をしていない場合には、原則として総賃料収入に対して30%の税率で課税される仕組みがあります。
一方、IRC Section 871(d)に基づくElectionを行い、米国不動産からの所得を米国での事業に実質的に関連する所得(Effectively Connected Income:ECI)として取り扱うことで、賃料収入から一定の必要経費を控除したネット所得を基礎として課税を受ける方法があります。
不動産投資では管理費、修繕費、保険料、Property Tax、一定の支払利息、減価償却費などさまざまな費用が発生するため、この違いは非常に重要です。
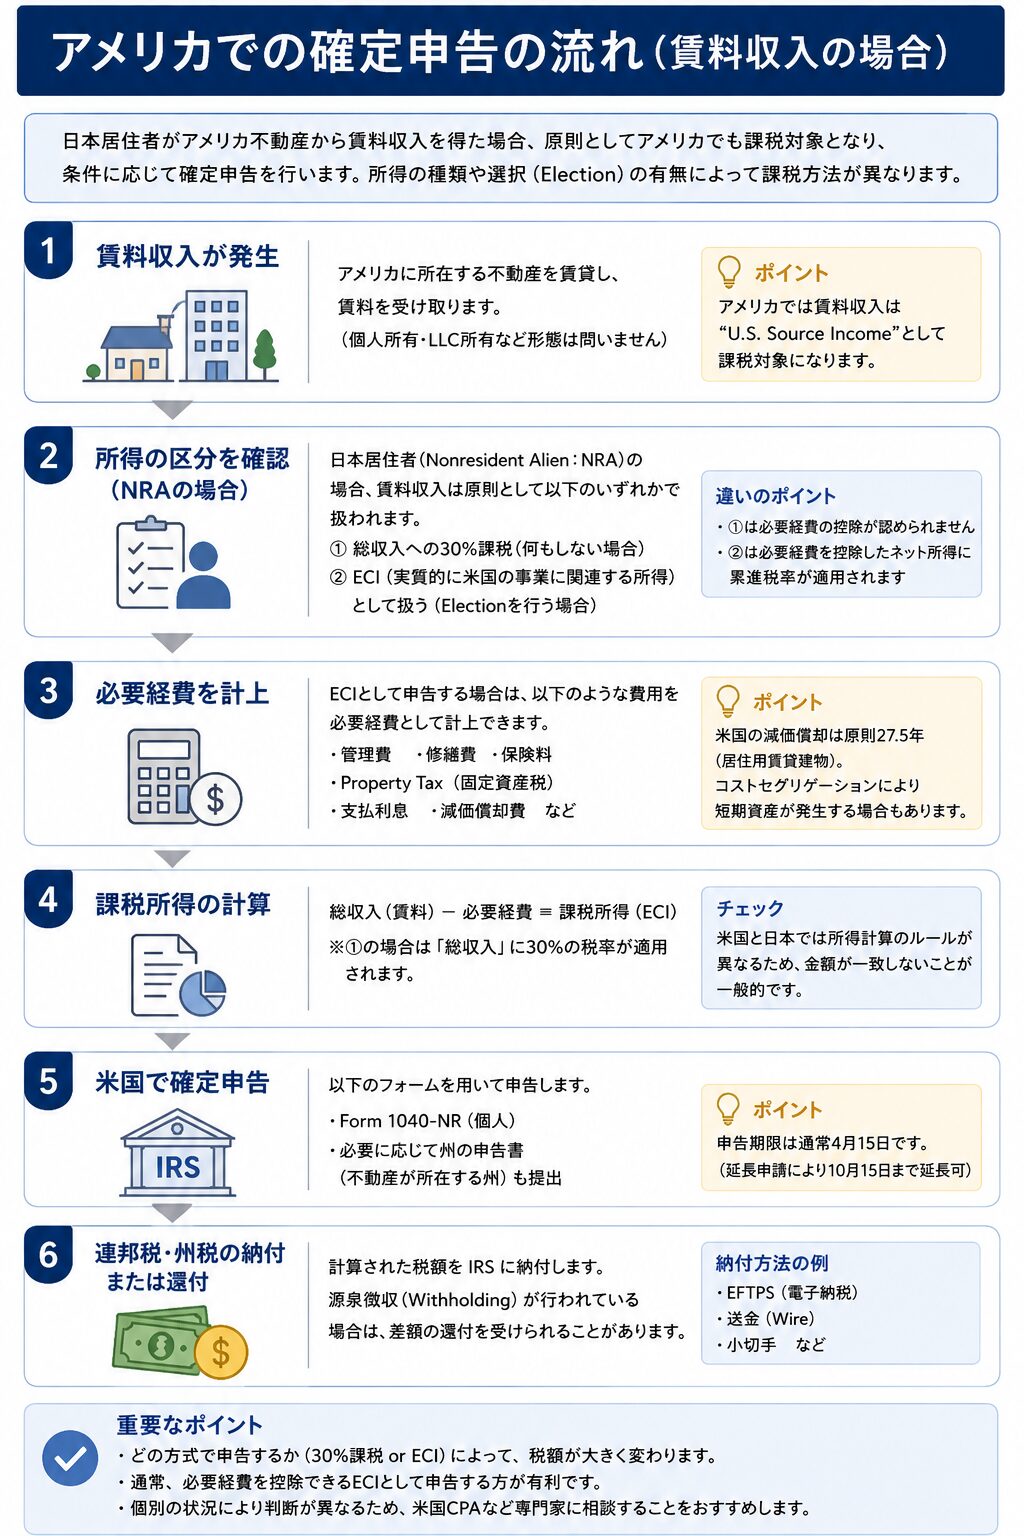
▲ 日本居住者がアメリカ不動産から賃料収入を得た場合の一般的な米国確定申告の流れ。実際の申告方法は所有形態や投資家の状況によって異なります。
米国ではForm 1040-NRなどを利用して申告する
日本居住者などのNonresident Alienが米国で申告義務を負う場合には、一般的にForm 1040-NR(U.S. Nonresident Alien Income Tax Return)などを利用して連邦所得税の申告を行います。
さらに不動産が所在する州によっては、連邦税とは別に州への申告・納税が必要になる場合があります。
アメリカでは連邦税と州税が別々に存在するため、日本人投資家は「アメリカの税金」をひとつの税金として考えないことが重要です。
日米では減価償却の計算方法が異なる
米国の居住用賃貸不動産について、建物部分は原則として27.5年で減価償却されます。土地は減価償却の対象になりません。
ただし、不動産を構成するすべての資産を必ず27.5年で償却するという意味ではありません。一定の設備、Personal Property、Land Improvementsなどについては、建物本体とは異なる回収期間が適用される場合があります。
そこで利用されることがあるのがコストセグリゲーション(Cost Segregation)です。
コストセグリゲーションによって不動産を構成する資産を分類し、一定の短期資産について減価償却を早期化できる場合があります。ただし、米国で作成されたCost Segregation Studyを日本側の減価償却計算へそのまま利用できるとは限りません。

3.日本での確定申告と国外中古不動産の減価償却
日本居住者は、原則としてアメリカ不動産から得た所得についても日本で申告する必要があります。
ここで注意したいのが、米国の確定申告書に記載された所得をそのまま日本の所得として申告するわけではないという点です。
日本側では日本の税法に基づいて収入や必要経費、減価償却費などを計算します。そのため、同じアメリカ不動産でも、日本側で計算した所得と米国側で計算した所得が一致しない場合があります。
「アメリカでは27.5年、日本では日本の税法」で考える
米国ではResidential Rental Propertyの建物部分について原則27.5年という回収期間がありますが、日本での確定申告では日本の減価償却制度に従って計算します。
特に中古不動産では、日本の税法上の耐用年数や中古資産の取り扱いを確認する必要があります。
したがって、「米国では27.5年だから日本でも27.5年」「米国のCost Segregation Reportで5年資産だから日本でも5年」と単純に判断することはできません。
2021年から国外中古建物の損益通算が制限された
かつて日本では、築年数が経過したアメリカの木造住宅を購入し、日本の中古資産の耐用年数に関するルールを利用して短期間で大きな減価償却費を計上する投資方法が注目されました。
高所得者が国外中古不動産から発生した不動産所得の赤字を給与所得などと損益通算することで、所得税負担を圧縮する方法です。
しかし税制改正によって、2021年以降、国外中古建物について一定の方法で算定された減価償却費に相当する部分から生じた損失については、個人の所得税計算上、他の所得などとの損益通算が制限されています。
そのため、以前のように「築古のアメリカ不動産を短期間で減価償却すれば、給与所得の節税になる」という説明だけで現在の米国不動産投資を判断することは適切ではありません。
4.外国税額控除で日本とアメリカの二重課税を調整する
日本と米国の双方で課税関係が生じると、「同じ所得に二重に税金を支払うのではないか」と心配される方も多いでしょう。
そこで重要になるのが外国税額控除です。
外国税額控除は、一定の外国所得税を日本の所得税額から控除することで、国際的な二重課税を調整するための制度です。
大まかな流れとしては、米国不動産から所得が発生し、米国側で確定申告・納税を行います。一方、日本では日本の税法に基づいて国外所得を含む所得を計算して確定申告を行い、米国で負担した外国所得税のうち一定の要件を満たす金額について、控除限度額の範囲内で外国税額控除を適用します。
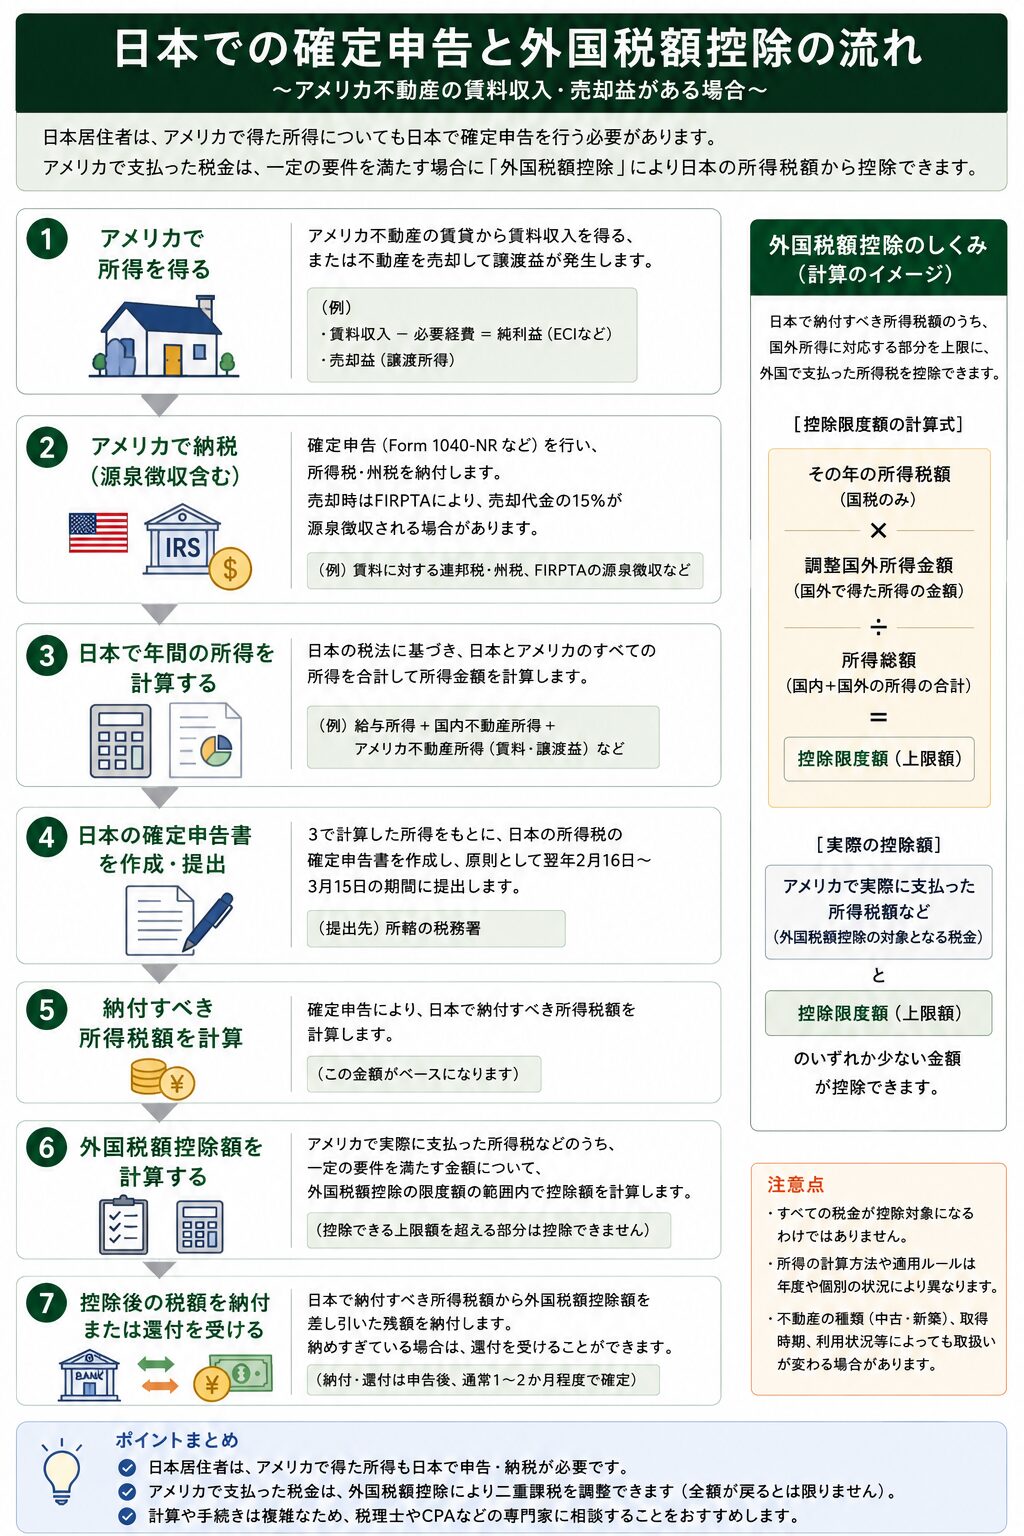
▲ アメリカ不動産から所得を得た日本居住者が、日本で確定申告を行い外国税額控除によって国際的な二重課税を調整する一般的な流れ。実際の適用可否や控除額は個別の状況によって異なります。
外国で支払った税金がすべて戻るわけではない
ここは非常に誤解されやすいポイントです。
外国税額控除があるからといって、米国で支払った税金の全額を必ず日本の税金から控除できるわけではありません。
日本では国外所得の割合などに応じて外国税額控除の控除限度額が計算されます。また、外国で支払ったすべての税金が外国税額控除の対象になるわけでもありません。
さらに、日本と米国では所得の計算方法そのものが異なるため、日本側の課税所得と米国側の課税所得が一致しないこともあります。
外国税額控除は「どちらか一方の国の税金をなくす制度」ではなく、日米それぞれの税法で計算したうえで国際的な二重課税を調整する制度と理解する方が適切です。
売却時にはFIRPTAにも注意する
日本人などの外国人が米国不動産を売却する場合には、FIRPTAにも注意が必要です。
FIRPTAでは、外国人が米国不動産を売却する場合、一定の例外等を除き、買主側がAmount Realizedの15%を源泉徴収してIRSへ納付する仕組みがあります。
ここで重要なのは、この15%が「最終的な税率」ではないことです。
FIRPTAは基本的に売却時の源泉徴収制度であり、その後の米国での確定申告によって実際の譲渡所得や税額を計算し、源泉徴収額との差額を精算します。
そのため、実際の税額より多く源泉徴収されていれば還付が生じる場合があります。逆に「米国不動産を売却すると売却価格の15%が税金になる」と理解するのも正しくありません。
FIRPTAの申告や還付には時間を要する場合もあるため、売却を検討する段階からCPAなどの専門家と準備しておくことをおすすめします。
5.税金だけでアメリカ不動産の投資先を選ばない
アメリカ不動産投資では、連邦税だけではなく州税についても考える必要があります。
アメリカには個人所得に対する州所得税を課していない州があります。たとえばテキサス州には個人所得税がありません。
しかし、「州所得税がない=不動産投資の税負担が小さい」とは限りません。
テキサス州はProperty Tax(固定資産税)の負担が大きくなりやすく、物件によってはProperty TaxがNOIやキャッシュフローへ大きな影響を与えます。

税引後の収益性で判断する
Credi Techでは、所得税が安いという理由だけで投資する州を選ぶことは推奨していません。
不動産投資で重要なのは、取得価格、賃料、空室率、NOI、Property Tax、保険料、管理費、修繕費、将来の資産価値、売却可能性などを総合的に分析することです。
特にアメリカでは州だけでなく、市や郡によってProperty Taxや不動産市場の状況も大きく異なります。
「税金が安い場所」ではなく、「税金を含めたすべてのコストを差し引いても投資として成立する場所」を選ぶ。
これがアメリカ不動産投資では重要だとCredi Techでは考えています。
まとめ|日米それぞれの税務を理解してアメリカ不動産へ投資する
日本居住者がアメリカ不動産へ投資する場合、日本と米国双方の税務について理解しておく必要があります。
米国不動産から得た賃料収入は米国側でも課税対象となり、Nonresident AlienとしてForm 1040-NRなどによる申告が必要になる場合があります。一方、日本居住者は国外で得た所得についても原則として日本で申告し、日本の税法に基づいて所得を計算します。
その結果、同じアメリカ不動産でも日米で課税所得が異なる場合があります。そして双方で課税された部分について、一定の要件のもと外国税額控除を利用して国際的な二重課税を調整します。
売却時にはFIRPTAによる源泉徴収も発生する可能性があります。
こうした税制はアメリカ不動産投資を考えるうえで重要ですが、税金や節税を投資判断の出発点にするべきではありません。
まず物件そのものが純投資として成立していること。そのうえで、保有形態や投資家の税務状況に合わせて適切な税務戦略を選択するという順番が重要です。
Credi Techでは、アメリカ不動産の購入から保有中の収支管理、現地管理会社との連携、売却・資産組み替えまで継続的にサポートしています。
アメリカ不動産の税金、確定申告、外国税額控除、FIRPTAなどについて整理したい方や、現在保有している米国不動産の収益性・税務・売却戦略を含めて見直したい方は、お気軽にご相談ください。必要に応じて日米の税務専門家と連携しながら対応します。
※本記事は一般的な情報提供を目的としたものであり、個別の税務・法律上の助言を行うものではありません。居住地、所有形態、所得状況、不動産所在地等によって税務上の取り扱いは異なります。実際の申告・納税については日本および米国の税務専門家へご確認ください。
海外不動産のホントのトコロYouTube版
記事では書ききれないリアルを発信中!
個別に相談したい方はこちら!